Una sucesión de operadores puede aproximar bien cada vector que fijamos y seguir teniendo siempre un error máximo de uno si cambiamos el vector de prueba. Las álgebras de von Neumann se construyen con esas formas de límite. Primero distinguiremos qué estamos observando; después veremos cómo una condición de conmutación detecta el mismo cierre.
Si necesitas repasar:
1. Norma, fuerte y débil prueban errores diferentes
Convergencia en norma exige ‖ −T‖→0: controla simultáneamente todas las entradas unitarias. Convergencia fuerte, SOT, exige ‖(−T)x‖→0 para cada x fijo. Convergencia débil de operadores, WOT, exige ⟨(−T)x, y⟩→0 para cada par fijo x, y. Norma implica fuerte y fuerte implica débil por la cota de operador y Cauchy–Schwarz.
En ℓ², la proyección  sobre las primeras N coordenadas converge fuertemente a I porque cada cola de una sucesión cuadrado sumable tiende a cero. Pero ‖I−‖=1: para cada N queda un vector unitario
 fuera. Cambiar la entrada con N es lo que distingue la prueba uniforme de la prueba fuerte.
Una entrada fija tiene una cola calculable
 =√3/2ⁿ para n≥1.
Norma total
∑3/4ⁿ=1: x es unitario.Cola
 3/4ⁿ=4⁻ᴺ.
Error
‖(I−)x‖=2⁻ᴺ→0.
Para esta entrada se ve exactamente la convergencia fuerte.
La demostración para cualquier x∈ℓ² usa la convergencia de su propia serie de cuadrados.
Débil no implica fuerte
S es el desplazamiento unilateral y consideramos Sⁿ.
Normas
‖Sⁿx‖=‖x‖, así que no tiende fuertemente a cero para x≠0.
Pruebas finitas
Si x, y tienen soporte finito, sus soportes dejan de solaparse cuando n es grande y ⟨Sⁿx, y⟩=0.
Extender
Aproximar x, y por soportes finitos y usar ‖Sⁿ‖=1 demuestra el límite cero para cualquier par fijo.
Sⁿ converge a cero en WOT y no en SOT.
La cota uniforme uno permite pasar de las pruebas finitas a todo el Hilbert.
2. Una álgebra de von Neumann está cerrada para esos límites débiles
Una álgebra de von Neumann concreta M⊂B(H) es una subálgebra que contiene I, respeta adjuntos y es cerrada en WOT. Es también cerrada en norma, porque converger en norma implica converger débilmente: toda álgebra de von Neumann es una C estrella.
El recíproco falla en una representación fija. En H=ℓ², K(H)+C I, compactos más escalares, es una C estrella propia. Sin embargo  _N tiene rango finito y converge fuertemente a cualquier T∈B(H). Su cierre fuerte es todo B(H), mucho mayor que la C estrella inicial.
Comprobar la aproximación por rango finito
T es acotado y x está fijo.
Separar el error
_Nx−Tx= (
 −x)+(−I)Tx.
Primer término
Su norma es como máximo ‖T‖‖
−x‖ y tiende a cero.Segundo término
Tx es un vector fijo de H, así que su cola también tiende a cero.
La aproximación es fuerte, no necesariamente en norma.
_N tiene imagen en un espacio finito, por lo que sí pertenece a los compactos.
Una proyección que falta en compactos más escalares
Q=diag(1,0,1,0,…).
Restar un escalar
Q−λI tiene entradas alternas 1−λ y −λ.
Compacidad diagonal
Para ser compacto, ambas subsucesiones de entradas tendrían que tender a cero.
Imposibilidad
Eso exigiría a la vez λ=1 y λ=0.
Q no pertenece a K(H)+C I, aunque es límite fuerte de truncaciones finitas.
La representación elegida en B(ℓ²) es parte del ejemplo.
3. El conmutante reúne todos los operadores compatibles con una acción
Cada igualdad se puede comprobar en productos internos; pasar a un límite WOT la conserva. Por tanto A′ es cerrado en WOT. Si A respeta adjuntos, A′ también, y siempre contiene I.
Siempre A⊂A″: cada a conmuta con todos los que, por definición, conmutan con él. El conmutante depende del Hilbert y de la representación. El centro es Z(M)=M∩M′, que exige además pertenecer a M: centro y conmutante no son sinónimos.
Conmutar con una diagonal de entradas distintas
T=[[a, b],[c, d]], D=diag(1,2).
Multiplicar
TD=[[a,2b],[c,2d]], DT=[[a, b],[2c,2d]].Igualar
2b=b y c=2c fuerzan b=c=0.Libertad
a y d quedan libres: el conmutante de D son las diagonales.
El cálculo muestra exactamente qué entradas desaparecen.
No se ha obligado a a=d todavía.
Conmutar con todas las matrices añade una condición
Partimos de T=diag(a, d).
Otra matriz
E₁₂ tiene uno en fila uno columna dos.
Comparar
TE₁₂=aE₁₂, mientras E₁₂T=dE₁₂.Igualar
a=d; las matrices escalares sí conmutan con todas.
El conmutante de M₂(C) es C I.
El primer cálculo y este segundo se necesitan para descartar tanto entradas cruzadas como diagonales diferentes.
4. El bicommutante une el criterio algebraico con el cierre analítico
El teorema del bicommutante afirma que, para una *-subálgebra unital A⊂B(H), 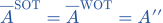 .
Unidad y estabilidad por adjunto pertenecen a esta formulación.
La idea empieza con el cierre de Ax para una entrada x. Es invariante por A y sus adjuntos; la proyección sobre él conmuta con A. Si T∈A″, conmuta con esa proyección y envía x al mismo cierre, así que Tx se aproxima mediante Ax. Para aproximar varios vectores a la vez se repite el argumento en una suma finita de copias de H.
Aplicar el criterio a las diagonales
D₂ es el álgebra de matrices diagonales en C².
Primer conmutante
D₂′=D₂ por el cálculo de entradas.Segundo
D₂″=D₂.Teorema
Es un álgebra de von Neumann en esta representación.
El resultado algebraico ya certifica el cierre.
En dimensión finita también se ve directamente que todos los subespacios son cerrados.
El bicommutante de los escalares es pequeño
A=C I en B(H).
Primer paso
Todo operador conmuta con escalares: A′=B(H).Segundo paso
Los que conmutan con todo B(H) son escalares.
Resultado
A″=C I, como A.
Tomar dos conmutantes no significa obtener siempre todo B(H).
El primer conmutante invierte la exigencia; el segundo vuelve a imponer compatibilidad con todo lo obtenido.
5. Las proyecciones espectrales permanecen dentro del álgebra
En una álgebra de von Neumann, cualquier familia de proyecciones tiene supremo e ínfimo dentro de M.
Si a=a*∈M, sus proyecciones espectrales P(B), para conjuntos borelianos, pertenecen a M; también su cálculo funcional boreliano acotado. En una C estrella abstracta solo habíamos garantizado el cálculo continuo. Los autoadjuntos acotados se aproximan en norma por sumas finitas de escalares por proyecciones espectrales, subdividiendo su espectro.
Una proyección de intervalo en matrices
a=diag(−2,1,4) y B=(0,3).
Seleccionar
Solo el autovalor uno pertenece al intervalo.
Proyección
P(B)=diag(0,1,0).Comprobar
Es autoadjunta e idempotente y su imagen es la segunda coordenada.
El intervalo decide qué subespacio se conserva.
Los extremos no tienen aquí autovalores, pero en general su inclusión o exclusión sí importa.
Una proyección medible con salto
M=L∞([0,1]) actuando por multiplicación en L².
Función
p=1_{[1/2,1]} tiene solo valores cero y uno.Álgebra
Es medible acotada y satisface p²=p*=p casi en todas partes.
Imagen
Proyecta sobre funciones soportadas en la mitad derecha, salvo conjuntos nulos.
El salto no impide pertenecer a L∞.
Esa función no pertenece a C([0,1]); son exigencias diferentes.
6. Normalidad expresa continuidad respecto de límites crecientes
Las multiplicaciones por funciones de L∞(X, μ) dan álgebras conmutativas de von Neumann en modelos usuales, por ejemplo espacios de probabilidad. Los valores se consideran casi en todas partes. En el marco conmutativo con predual separable hay modelos sobre espacios de medida estándar.
Una aplicación positiva es normal si preserva supremos de redes crecientes acotadas de elementos positivos. Los funcionales normales forman el predual M_*, y la topología σ(M, M_*) se llama ultra-débil. En conjuntos acotados coincide con WOT en una representación concreta; no se identifican como topologías globales sin esa restricción.
Un estado normal dado por una densidad
En L∞([0,1]), φ(f)=∫₀¹f(x)dx.
Estado
φ(1)=1 y f≥0 implica φ(f)≥0.Límites crecientes
Si 0≤ ↑f acotadamente, la convergencia monótona da φ()↑φ(f).
Marco
La integral es un funcional normal; el enunciado de normalidad completo también contempla redes.
La integral conserva los límites monótonos apropiados.
La comprobación secuencial ilustra la propiedad; no se usa para sustituir sin más su definición por redes.
La traza normalizada en matrices
τ(A)=Tr(A)/n en  (C).
Normalización
τ(I)=n/n=1.Positividad
Una matriz positiva tiene autovalores no negativos y traza no negativa.
Normalidad
En dimensión finita los límites de matrices y sus trazas se controlan por sus entradas.
Es un ejemplo de estado normal tracial.
Tracial añade τ(AB)=τ(BA); no todo estado normal tiene esa propiedad.
7. El centro distingue bloques; un factor tiene solo escalares centrales
Una proyección central p separa la acción en pM y (I−p)M. Un factor es una álgebra con centro C I: no admite esa descomposición central no trivial, pero puede tener muchas proyecciones que no sean centrales.
(C) es factor porque su centro son los escalares. El álgebra diagonal  es conmutativa y su centro es toda ; solo es factor si n=1. Las descomposiciones centrales generales pueden ser integrales de factores, no solo listas de bloques finitos.
Un factor tiene proyecciones no triviales
En M₂(C), p=diag(1,0).
Proyección
p²=p*=p y no es cero ni I.Conmutar
pE₁₂=E₁₂, pero E₁₂p=0.Centro
No es central; no contradice que M₂(C) sea factor.
Factor no significa ausencia de subespacios o proyecciones.
Lo que prohíbe es una proyección central propia no nula.
Dos bloques producen centro de dimensión dos
M=M₂(C)⊕M₃(C).
Centrales
Son (λI₂, μI₃), con dos escalares independientes.
Proyección
p=(I₂,0) es central y propia.Descomposición
pM es el primer bloque y (I−p)M el segundo.
El álgebra no es factor.
El tamaño de los bloques dos y tres no es la dimensión de su centro.
8. Finitud de una proyección depende de las equivalencias disponibles en el álgebra
p y q son equivalentes si hay una isometría parcial v∈M con v*v=p y vv*=q. Una proyección es finita si no es equivalente a una subproyección propia. Esta finitud es interna al álgebra: no significa necesariamente rango finito en el Hilbert de la representación.
Mínima significa no tener subproyecciones entre cero y ella. En B(H), las mínimas son las de rango uno y las de rango finito son finitas. Pero en B(ℓ²), el desplazamiento da I equivalente a I−P₁, así que I es infinita. En factores II₁ la unidad es finita aunque el espacio de representación pueda ser infinito-dimensional.
Equivalencia de dos proyecciones de rango uno
p=E₁₁, q=E₂₂ y v=E₂₁.
Primera acción
v*v=E₁₂E₂₁=E₁₁=p.Segunda
vv*=E₂₁E₁₂=E₂₂=q.Interpretar
v identifica la primera coordenada con la segunda.
Las proyecciones son equivalentes aunque no sean iguales.
La equivalencia conserva rango en matrices finitas.
La unidad infinita de B(ℓ²)
Usar el desplazamiento S.
Entrada
S*S=I.Imagen
SS*=I−P₁, una subproyección propia de I.Equivalencia
S realiza I∼I−P₁ dentro del álgebra.
I es infinita en el sentido de proyecciones.
La misma ecuación es imposible en matrices cuadradas finitas por conservación del rango.
9. Los tipos I, II y III comparan mínimas, finitas y trazas
Los factores I tienen proyecciones mínimas y son isomorfos a B(K). Los II no tienen mínimas pero sí proyecciones finitas no nulas: II₁ si la unidad es finita y II∞ si es infinita. En los III no hay proyecciones finitas no nulas.
Un factor II₁ tiene traza normal fiel normalizada única, τ(I)=1; en proyecciones proporciona dimensiones de todo [0,1]. II∞ tiene trazas normales fieles semifinitas, pero no una traza finita normalizada en I. Semifinita significa que todo positivo no nulo domina algún positivo no nulo de traza finita.
Los III no tienen esa traza. Los tipos no clasifican por sí solos todos los factores.
La traza como dimensión discreta en matrices
En M₄(C), p=diag(1,1,0,0).
Traza usual
Tr(p)=2, igual al rango.Normalizar
τ(p)=2/4=1/2.Valores posibles
Las proyecciones de M₄ tienen trazas normalizadas 0,1/4,1/2,3/4,1.
En este factor tipo I la escala es discreta.
En II₁ existen proyecciones de toda traza entre cero y uno, sin proyecciones mínimas.
Por qué una traza finita fiel descarta la unidad infinita
Suponer I∼q<I y una traza fiel τ con τ(I)=1.
Equivalencia
De v*v=I y vv*=q, la propiedad tracial da τ(I)=τ(q).Resto
τ(I−q)=1−1=0.Fidelidad
I−q es positivo no nulo y debería tener traza positiva: contradicción.
Una unidad con tal traza no puede ser infinita.
La fidelidad es necesaria para obtener la contradicción con el resto no nulo.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Conmutante de todas las matrices
Halla el conmutante de M₂(C).
Matriz general
Sea T=[[a, b],[c, d]] en el conmutante de M₂(C).Probar con diagonales
Conmutar con diag(1,2) obliga a b=c=0.Reducir
Queda T=diag(a, d).Probar con E₁₂
TE₁₂=aE₁₂ y E₁₂T=dE₁₂, de donde a=d.Necesidad
T es escalar aI.
Suficiencia
Todo escalar conmuta con cualquier matriz, así que el conmutante es exactamente C I.
El conmutante es C·I.
Todo escalar sí conmuta con cualquier matriz.
EJEMPLO RESUELTO 2
Conmutante diagonal
Halla el conmutante del álgebra de matrices diagonales 2×2.
Matriz general
Sea T=[[a, b],[c, d]] que conmuta con toda diagonal.
Elegir una prueba
En particular conmuta con D=diag(1,2).Multiplicar
TD=[[a,2b],[c,2d]], DT=[[a, b],[2c,2d]].Igualar
b=0 y c=0, sin imponer igualdad entre a y d.Necesidad
T es diagonal.
Suficiencia
Dos diagonales conmutan entre sí: el conmutante es la propia álgebra diagonal.
El conmutante es la misma álgebra diagonal.
En este ejemplo es maximal abeliana.
Los símbolos que hemos usado
- B(H)
- Operadores lineales acotados de un Hilbert complejo H.
- SOT, WOT
- Topologías fuerte y débil de operadores: convergencia de Tx en norma y de ⟨Tx,y⟩ escalar, respectivamente.
- M′, M″
- Conmutante de M en B(H) y conmutante del conmutante, siempre en la representación especificada.
- Z(M)
- Centro M∩M′: elementos de M que conmutan con todo M.
- p∼q
- Equivalencia de Murray–von Neumann: existe v∈M con v*v=p y vv*=q.
- τ
- Traza positiva que satisface τ(ab)=τ(ba); en el caso semifinito puede tomar valor infinito sobre positivos.
- L∞(X,μ)
- Funciones medibles esencialmente acotadas, identificadas si coinciden casi en todas partes.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →