Un aparato registra el efecto de algo que queremos conocer: una imagen, una fuente o un estado inicial. Calcular el registro es el problema directo; reconstruir su causa es el inverso. Veremos qué información se pierde, por qué el ruido se puede agrandar y cómo obtener una reconstrucción útil sin confundir ajuste con verdad.
Si necesitas repasar:
1. Antes de invertir hay que preguntar si existe solución y si es única
El directo recibe x y calcula y. El inverso recibe y y busca x. Hadamard separa existencia, unicidad y dependencia continua respecto del dato, siempre con espacios y normas fijados.
Si A es una matriz invertible, la inversa es continua, aunque puede amplificar mucho los errores. En un Hilbert infinito puede haber una inversa definida en el rango pero no acotada. También puede haber datos sin solución exacta o varias causas que producen la misma medición.
Varias causas con una medida
El sensor registra y=x₁+x₂ y entrega y=4.
Una solución
(4,0) produce cuatro.
Otra
(1,3) también produce cuatro.
Familia
(s,4−s) funciona para todo s real.
El dato no identifica por separado las dos componentes.
La diferencia (1,−1) pertenece al núcleo del sensor.
Un dato incompatible
A lleva x a (x,2x), pero se observa y=(1,3).
Primera ecuación
Exige x=1.Segunda
Exige x=3/2.Comparar
No existe un x que cumpla ambas simultáneamente.
El dato observado no está en el rango de A.
Se puede buscar un ajuste aproximado, explicando qué error minimiza.
2. Una dirección poco visible amplifica el ruido al reconstruir
En una descomposición singular Av_j= , el dato en dirección
 es σⱼ veces el coeficiente de x en dirección
 . Invertir divide por σⱼ. Si σⱼ=0, esa componente no se mide; si es pequeña, pequeñas perturbaciones se agrandan.
Las normas y unidades importan. En norma euclídea, para A invertible, el número de condición es  y acota la amplificación relativa en el peor caso. No afirma que todo ruido alcance esa cota. En ℓ², D con (Dx)_j=
 /j es inyectivo, pero su inversa sobre el rango no es continua.
Una matriz única y sensible
A=diag(1,1/50); error de datos (0,1/100).
Primera dirección
No aporta error.
Segunda
Al dividir por 1/50 obtenemos (1/100)·50=1/2.Comparar
La norma de ruido 0,01 se convierte en error 0,5.
La solución es única y aun así sensible.
El factor cincuenta corresponde aquí a la dirección débil.
La inestabilidad que no tiene una cota finita
D en ℓ², perturbación de dato  /j.
Tamaño observado
Su norma es 1/j y tiende a cero.
Inversión
La única preimagen es
.Tamaño reconstruido
Su norma es siempre uno.
No hay continuidad de la inversa en cero con estas normas.
Cada perturbación está en el rango: no se debe el fallo a pedir una solución inexistente.
3. Tikhonov elige un equilibrio concreto entre ajuste y tamaño
Con A lineal acotado entre Hilbert y α>0, minimizamos  . La primera parte mide residual; la segunda penaliza reconstrucciones grandes.
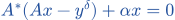 .
Hay un único minimizador. Si  satisface las ecuaciones, expandir cuadrados da
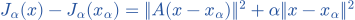 . Así se comprueba el mínimo global.
Resolver una cuadrática escalar
A=3, dato y=5 y α=1.
Objetivo
J(x)=(3x−5)²+x².Derivar
J′=6(3x−5)+2x=20x−30.Resolver
=3/2; J″=20>0.
El ajuste penalizado vale 1,5, frente al inverso exacto 5/3.
El dato ajustado es 4,5: queda residual −0,5 a cambio de una norma menor.
El núcleo también queda definido
A(x₁,x₂)=x₁ y dato y=2, α=1.
Objetivo
(x₁−2)²+x₁²+x₂².
Condiciones
4x₁−4=0 y 2x₂=0.Solución
x=(1,0), única.
La penalización fija a cero la componente que el dato no ve.
Eso expresa la preferencia de norma mínima del método; no demuestra que la segunda componente real fuera cero.
4. El filtro reduce ruido y también atenúa parte de la señal
En cada dirección singular, 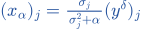 . Para un dato exacto
 =
 , el factor de señal retenida es σⱼ²/(σⱼ²+α). Es menor que uno cuando α>0 y σⱼ es finito: aparece sesgo.
La ganancia del ruido cumple  , porque (σ−√α)²≥0. Entonces una perturbación de norma δ cambia la reconstrucción como máximo δ/(2√α). No es una promesa sobre el error total: todavía hay sesgo.
Una dirección débil con penalización
σ=1/10 y α=1/100.
Denominador
σ²+α=1/50.Ganancia
(1/10)/(1/50)=5, frente a la inversa exacta diez.Señal
El factor de señal retenida es (1/100)/(1/50)=1/2.
Se reduce a la mitad la amplificación y también a la mitad la señal exacta de esa dirección.
La regularización no selecciona mágicamente solo el ruido.
Separar dos errores
A=1, verdad x=2, ruido 0,1 y α=1.
Sin ruido
El método da 2/(1+1)=1; sesgo −1.Con ruido
Da 2,1/2=1,05; cambio por ruido +0,05.Error total
1,05−2=−0,95, suma de ambos términos.
Estabilidad frente al ruido y cercanía a la verdad son criterios distintos.
Los dos errores pueden sumarse o compensarse; sus normas satisfacen una cota triangular.
5. Consistencia exige bajar la penalización sin seguir demasiado el ruido
Si y=Ax† pertenece al rango, x† es la solución de norma mínima y ∥yδ−y∥≤δ, descomponemos  −x† en sesgo con datos exactos y efecto del ruido. Con α→0 desaparece el primero; la cota anterior elimina el segundo si δ/√α→0.
Por eso α(δ)→0 y δ²/α(δ)→0 son condiciones suficientes de consistencia en este marco. No dan una tasa universal para cualquier x†. En un sistema compacto con valores singulares que tienden a cero, el sesgo converge para cada solución, pero no uniformemente sobre toda la bola unidad sin hipótesis adicionales.
Comparar reglas de parámetro
δ→0; candidatos α=δ, α=δ² y α=1.
Primero
α=δ tiende a cero y δ²/α=δ→0.Segundo
α=δ² da cociente uno: esa garantía de ruido no desaparece.
Tercero
α=1 controla el ruido, pero mantiene el sesgo.
La primera cumple ambas condiciones suficientes.
Que una regla no cumpla el criterio no prueba que falle para todos los datos.
Por qué no hay sesgo uniforme en todas las direcciones
σⱼ→0 y consideramos verdades unitarias .
Sesgo
Su norma es α/(σⱼ²+α).
Fijar α
Para modos muy altos ese cociente está tan cerca de uno como queramos.
Fijar una verdad
Al hacer α→0, cada coeficiente concreto sí se recupera; la suma se controla por la norma de x†.
Convergencia puntual en la solución no significa convergencia uniforme sobre todas las soluciones unitarias.
Una tasa cuantitativa necesita información de suavidad o una condición de fuente.
6. El parámetro y el criterio de parada deben tener una razón
Con una cota de ruido δ, un principio de discrepancia intenta dejar ∥A−yδ∥ alrededor de τδ, τ>1. Un residual mucho menor puede estar ajustando perturbaciones. La existencia de un α con la igualdad deseada requiere compatibilidad con el rango de residuos del problema.
La curva de parámetros, la validación o una información previa pueden orientar la elección. La penalización representa una preferencia: norma pequeña, suavidad, dispersión o no negatividad según el funcional. No añade una medición. Las garantías del caso α∥x∥² no se trasladan sin análisis a cualquier otra penalización.
Comprobar la discrepancia antes de buscarla
A=1, yδ=2; residual de Tikhonov en norma absoluta.
Solución
=2/(1+α).Residual
2α/(1+α), que recorre (0,2) cuando α recorre (0,∞).
Objetivo
Para τδ=1/2, resolver 2α/(1+α)=1/2 da α=1/3.
En este caso la ecuación sí tiene solución.
Si se pidiera residual tres, ningún α positivo lo produciría.
Un dato no decide lo invisible
Medición y=x₁+x₂=4, sin ruido.
Norma mínima
Minimizar x₁²+x₂² con suma cuatro da (2,2).
No negatividad
Todavía admite todos (s,4−s) con 0≤s≤4.Verdad
Podría ser (1,3); el registro no la distingue.
Cada elección adicional debe justificarse con conocimiento del problema.
Una reconstrucción única por penalización no equivale a identificación física única.
7. Landweber regulariza mediante iteraciones y una parada
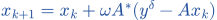 .
Con datos exactos en el rango, la iteración recupera la solución de norma mínima. Una elección más conservadora 0<ω≤1/∥A∥² evita oscilaciones de esos factores.
Con ruido, aumentar k puede aprender precisamente las componentes perturbadas. En una dirección con σ>0, el factor de reconstrucción desde cero es  . La discrepancia puede definir la primera iteración cuyo residual baja de τδ. Se justifican ruido, paso y condiciones, no solo que el residual descienda.
Calcular las primeras iteraciones
A=1, y=2, ω=1/2 y x₀=0.
Primera
x₁=0+(1/2)·2=1.Segunda
x₂=1+(1/2)(2−1)=3/2.Patrón
 =2(1−2^(−k)) converge a dos.
La corrección usa el residual de la iteración anterior.
El paso tiene que corresponder a la escala de A.
Residual menor, verdad peor
A=diag(1,1/10), verdad (1,0), dato (1,1/100), ω=1.
Primera componente
Se fija a uno desde la primera iteración.
Segunda
x_{k,2}=(1/10)(1−(99/100)^k), que crece hacia 1/10.Comparación
Para k≥1, el error verdadero aumenta, mientras el residual (1/100)(99/100)^k disminuye.
Seguir ajustando este dato incorpora su ruido.
La verdad se conoce aquí porque construimos el ejemplo; en una aplicación no suele estar disponible.
8. Cambiar sensores o experimentos cambia lo que es identificable
En una dinámica y′=Ay+Bu, las mediciones tienen la forma Cy(t). El operador de observación lleva el estado inicial a toda la señal medida. Su núcleo contiene los estados invisibles; una desigualdad de observabilidad aporta además estabilidad cuantitativa de la reconstrucción.
Con controles podemos excitar el sistema antes de medir o elegir dónde actúan sensores. Para una función objetivo dependiente de una EDP, el adjunto permite obtener gradientes sin resolver una sensibilidad por cada parámetro. Hay que fijar el signo del adjunto y sus condiciones terminales según la identidad usada.
Una segunda medición resuelve la ambigüedad
Primero medimos x₁+x₂=4; añadimos x₁−x₂=−2.
Sumar
2x₁=2, luego x₁=1.Restar
2x₂=6, luego x₂=3.Verificar
Uno más tres da cuatro; uno menos tres da menos dos.
La nueva medición añade información que la penalización sola no proporcionaba.
La calidad ante ruido todavía depende de la escala y de las normas.
Derivar un gradiente por adjunto
x′=u, x(0)=0; J=½(x(T)−d)²+α/2∫u².
Variación
δx(T)=∫δu, de modo que δJ=(x(T)−d)∫δu+α∫uδu.Adjunto
Definimos p′=0, p(T)=x(T)−d; por tanto p es constante.Gradiente
δJ=∫(p+αu)δu, así que el gradiente L² es p+αu.
Un adjunto organiza en una señal temporal la sensibilidad del coste.
Con la convención opuesta cambiarían juntos el signo de p y su aparición en la fórmula.
9. La reconstrucción se comprueba en el modelo y en los datos
Una ecuación normal resuelta con precisión acredita el mínimo del objetivo escogido. Un residual pequeño acredita ajuste. Ninguno por sí solo acredita fidelidad física, ausencia de ruido o corrección de A. Reservar datos y comprobar unidades o conservación ayuda a detectar errores del modelo.
En problemas no lineales F(x)=y, puede haber varios mínimos, derivadas degeneradas o identificación solo local. Un paso de Gauss–Newton resuelve una aproximación lineal alrededor del punto actual. Las garantías lineales anteriores no bastan para asegurar una solución global única.
Ajustar exactamente un modelo incorrecto
La medición real es y=2x, con verdad x=3; usamos por error A=1.
Dato
Se registra y=6.Invertir el modelo
La reconstrucción x=6 deja residual cero en A=1.Comparar
La verdad era tres: el modelo equivocado duplicó el resultado.
Residual cero y error cero son afirmaciones diferentes.
La calibración de A importa tanto como la resolución de las cuentas.
Un inverso no lineal con dos soluciones
F(x)=x² y dato y=4.
Resolver
x=2 y x=−2 producen el mismo dato.Linealizar
F′(x)=2x; en cero la derivada es cero y no informa de una corrección lineal.
Hipótesis
Una restricción física x≥0 elimina aquí una rama, si está justificada.
Se deben explicar tanto la información del dato como las restricciones adicionales.
Una inicialización o regularización no convierte por sí sola dos causas posibles en una única verdad.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Amplificación de ruido
Si A=diag(1,1/100) y el error observado en la segunda componente es 1/100, ¿qué error produce la inversión exacta?
Leer la escala
A=diag(1,1/100); la segunda medición es la segunda componente dividida por cien.
Leer el ruido
El error observado en esa componente es 1/100.
Invertir
La reconstrucción divide por el valor singular 1/100.
Calcular
(1/100)/(1/100)=1.Resultado
El error de la segunda componente reconstruida es uno.
Comprobar
A aplicado al error (0,1) devuelve (0,1/100); la sensibilidad no contradice la unicidad.
El error reconstruido es 1.
Un error pequeño se amplifica mucho.
EJEMPLO RESUELTO 2
Tikhonov escalar
Con A=2,y=6,α=1, calcula x_α.
Escribir el objetivo
J(x)=(2x−6)²+x².Derivar
J′(x)=4(2x−6)+2x=10x−24.Igualar a cero
10x=24.Resultado
=12/5.Verificar el mínimo
J″=10>0; también J(x)−J(12/5)=5(x−12/5)².Interpretar
Sin penalización sería tres. El valor 12/5 deja residual −6/5 a cambio de reducir el tamaño de x.
x_α=12/5.
Sin penalización sería 3; aparece sesgo regularizador.
Los símbolos que hemos usado
- A:X→Y
- Operador directo entre espacios de parámetros y datos.
- yδ
- Dato perturbado con‖yδ−y‖≤δ.
- Valor singularσ_j
- Escala con que A transmite una dirección, cuando se usa una descomposición singular.
- α>0
- Parámetro de regularización de Tikhonov.
- x†
- Solución de mínima norma entre las compatibles con el dato exacto.
- Sesgo regularizador
- Diferencia introducida por estabilizar incluso con dato exacto.
- Discrepancia
- Norma del desajuste entre predicción y dato observado.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →