En una ecuación diferencial puede no existir la segunda derivada que aparece escrita. La formulación débil cambia la manera de leer la ecuación: integra y reparte las derivadas entre dos funciones. Vamos a hacerlo primero en un intervalo; después veremos qué permite demostrar esa nueva lectura.
Si necesitas repasar:
1. Integrar por partes cambia la ecuación sin cambiar las soluciones suaves
Multiplicamos por una función de prueba v que también vale cero en los extremos. Integrar por partes da ∫₀¹(−u″)v=∫₀¹u′v′: el término de borde −[u′v]₀¹ desaparece porque v se anula allí.
La igualdad 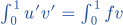 solo necesita una derivada débil cuadrado integrable de u.
Primero se obtiene para pruebas suaves compactas y, por densidad y continuidad, para todas las de H¹₀(Ω). No es pedir la igualdad solo frente a una prueba elegida.
Una función que podemos comprobar por las dos vías
f=2 y u=x(1−x).
Derivar
u′=1−2x y u″=−2, así que −u″=2.Borde
u(0)=u(1)=0.Integrar
Para toda v∈H¹₀(0,1), integrar por partes da ∫u′v′=∫2v.
Es solución clásica y débil.
La identidad débil conserva el signo positivo del producto de primeras derivadas.
Una prueba no verifica toda una ecuación
Probar la identidad solo con v=0.
Sustituir
Ambos lados dan cero para cualquier función u admisible.
Detectar
Esa prueba no distingue una solución de una función incorrecta.
Requisito
La definición exige la identidad para toda v del espacio de pruebas.
Las pruebas son una familia completa de comprobaciones.
En Galerkin se usará deliberadamente una familia finita, como aproximación.
2. El espacio elegido incorpora la condición de frontera
H¹(Ω) reúne funciones y primeras derivadas débiles en L². H¹₀(Ω) es el cierre de las funciones suaves de soporte compacto en la norma H¹. En un dominio Lipschitz tiene traza cero: esa es la forma precisa de imponer Dirichlet a funciones que quizá no tengan valores puntuales continuos.
Con frontera u=g se elige una extensión G∈H¹ del dato admisible y se busca u=G+w con w∈H¹₀. La ecuación de w tiene segundo miembro F(v)−a(G,v). Para Neumann las pruebas pertenecen a H¹; el término de flujo de la frontera se conserva, y aparecen constantes que habrá que controlar.
Separar el dato del borde
−u″=2, u(0)=1 y u(1)=3.
Extender
G(x)=1+2x ya tiene esos extremos.Corregir
w=u−G tiene extremos cero; como G″=0, −w″=2.Reconstruir
w=x(1−x), por tanto u=1+2x+x(1−x).
El dato no homogéneo se transforma en un problema de extremos cero.
Verificar u(1)=3 evita perder el levantamiento G.
El flujo entra si la prueba no se anula
−u″=f, con u′(0)=a y u′(1)=b.
Integrar
∫u′v′=∫fv+[u′v]₀¹.Borde
El término es b v(1)−a v(0).
Comparar
Con Dirichlet y pruebas de extremos cero desaparecía; aquí es parte del dato.
La condición de frontera cambia la formulación.
El flujo exterior en el extremo izquierdo es −u′(0), de ahí su signo.
3. Poincaré permite controlar la función por su gradiente
Por ello ||v||V=||∇v||₂ es una norma completa equivalente a H¹ en V=H¹₀. No se anula sobre una constante no nula del espacio, porque tal constante no tiene traza cero.
El dual continuo V′ se denota H⁻¹(Ω). Para f∈L², el funcional F(v)=∫fv es continuo: Cauchy–Schwarz y Poincaré dan |F(v)|≤Cₚ||f||₂||v||V. H⁻¹ también permite datos que no sean funciones L²; siempre hay que comprobar continuidad en la norma de pruebas elegida.
Una cota sencilla en el intervalo
v∈H¹₀(0,1).
Reconstruir
Su representante absolutamente continuo cumple v(x)=∫₀ˣv′(s)ds.Acotar
|v(x)|²≤x∫₀ˣ|v′|²≤∫₀¹|v′|².Integrar
Se obtiene ||v||₂≤||v′||₂.Esta constante sirve, aunque no sea óptima.
La derivada controla también el tamaño de v.
La condición v(0)=0 fue utilizada en el primer paso.
Un dato puntual también puede actuar
En (0,1), F(v)=v(1/2).
Elegir representante
H¹ en una dimensión tiene representante continuo.
Acotar
|v(1/2)|≤√(1/2)||v′||₂ para v∈H¹₀.Clasificar
F es continuo en V: la delta interior pertenece a H⁻¹ en esta dimensión.
Lax–Milgram puede admitir una fuerza puntual en este intervalo.
No se extrapola la evaluación puntual a H¹ en cualquier dimensión.
4. Lax–Milgram pide continuidad y una cota positiva uniforme
Para todo F∈V′ existe una única u∈V con a(u,v)=F(v) para toda v.
No se exige simetría.
Para −div(A∇u)+cu=f con frontera cero, basta A acotada, medible y uniformemente elíptica, y c acotada no negativa. El producto ξ·A(x)ξ≥λ|ξ|² controla el gradiente; la parte antisimétrica no contribuye a ese producto. Existencia débil no significa todavía segundas derivadas continuas.
Una constante de coercividad explícita
a(u,v)=∫₀¹2u′v′, con ||v||V=||v′||₂.
Continuidad
Cauchy–Schwarz da |a(u,v)|≤2||u||V||v||V.Coercividad
a(v,v)=2||v||V²; podemos tomar α=2.Aplicar
Cada F continuo tiene solución única y ||u||V≤||F||V′/2.
El factor del operador afecta también la estimación.
No hace falta conocer una fórmula explícita de la solución.
La simetría no es obligatoria
En R², A tiene filas (1,−1) y (1,1).
Evaluar
Para ξ=(s,t), ξ·Aξ=s²+t² porque se cancelan los términos cruzados.
Comparar
A no es simétrica, pero la coercividad vale con α=1.Concluir
La forma a(u,v)=(Au)·v satisface Lax–Milgram en R².
El teorema cubre formas no simétricas.
Minimizar una energía cuadrática requerirá después una consideración distinta.
5. Probar con la solución da una estimación y comparar da estabilidad
Una vez extendida la identidad a todo V, podemos tomar v=u.
Así sale el control sin resolver la ecuación.
Para dos soluciones con la misma forma a, restamos las identidades y probamos con w=u₁−u₂.
La solución depende continuamente del dato y, con dato idéntico, es única. Las condiciones homogéneas permiten que la diferencia pertenezca a V.
Verificar una identidad de energía con números
u=x(1−x), −u″=2.
Izquierda
∫₀¹(1−2x)²dx=1−2+4/3=1/3.Derecha
∫₀¹2x(1−x)dx=1−2/3=1/3.Comparar
Ambos resultados coinciden: ∫(u′)²=∫2u.
La identidad controla la pendiente en promedio cuadrático.
El área ∫u=1/6 es otra cantidad: no se confunde con la energía.
Cambiar un dato constante
−u″=2 y −v″=2+ε, con extremos cero.
Soluciones
u=x(1−x) y v=(1+ε/2)x(1−x).Diferencia
w=v−u=(ε/2)x(1−x).Norma
||w′||₂=|ε|/(2√3), que tiende a cero con el dato.
La estabilidad tiene una expresión visible en este ejemplo.
La estimación abstracta sirve también cuando no conocemos estas fórmulas.
6. La energía simétrica y Galerkin permiten construir aproximaciones
Si a es simétrica, J(v)=a(v,v)/2−F(v) tiene como minimizador único a la solución. Al escribir v=u+w, la ecuación cancela los términos lineales y queda J(u+w)−J(u)=a(w,w)/2. Si a no es simétrica, esta energía solo ve su parte simétrica y no recupera por sí sola toda la ecuación.
En un subespacio finito Vₙ buscamos uₙ con a(uₙ,v)=F(v) para todo v∈Vₙ.
La coercividad asegura solvencia y el lema de Céa da error ≤(M/α) por el mejor error de aproximación. Si los espacios aproximan densamente V, las soluciones convergen.
La misma parábola como aproximación
−u″=x, extremos cero; Vₙ generado por φ=x(1−x).
Incógnita
Escribimos uₙ=cφ.Basta la prueba φ dentro de este espacio de dimensión uno.
Sistema
c∫(φ′)²=∫xφ; las integrales son 1/3 y 1/12.Resolver
c=1/4.La solución exacta es u=(x−x³)/6, que es diferente.
La aproximación uₙ=x(1−x)/4 satisface la ecuación proyectada.
El error cuadrado en gradiente es 1/45−1/48=1/720.
Medir el exceso de energía
Para una forma simétrica coerciva y w∈V.
Expandir
J(u+w)=a(u,u)/2+a(u,w)+a(w,w)/2−F(u)−F(w).Cancelar
La identidad a(u,w)=F(w) elimina los términos de primer orden.
Concluir
J(u+w)−J(u)=a(w,w)/2≥α||w||V²/2.
Alejarse de la solución cuesta energía.
La cancelación usa simetría en la expansión de a(u+w,u+w).
7. En la ecuación del calor la norma puede disminuir con el tiempo
Para uₜ−Δu=f con frontera cero, multiplicar por u da 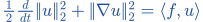 . Con f=0 la norma L² no crece y se controla la integral temporal del gradiente. Si f∈V′, Young permite absorber una parte del término de gradiente y acotar el resto por ||f||V′².
En el marco débil V⊂H=L²⊂V′, u∈L²(0,T;V) y uₜ∈L²(0,T;V′) tienen representante continuo con valores en H y justifican la regla de derivación de la norma. No escribimos uₜ como una función puntual sin justificarlo. En nociones más débiles puede quedar una desigualdad de energía.
Un modo de calor que se enfría
u(x,t)=e elevado a −π²t por sin(πx), en (0,1).
Ecuación
uₜ=−π²u y uₓₓ=−π²u; se cumple uₜ−uₓₓ=0.Normas
||u||₂²=e elevado a −2π²t dividido por dos; ||uₓ||₂²=π² e elevado a −2π²t dividido por dos.
Balance
La mitad de la derivada de la primera norma es la opuesta de la segunda.
La pérdida L² coincide con la disipación.
Los extremos son cero en todo tiempo.
Absorber una fuerza
||f||V′=b y ||u||V=a, ambos no negativos.
Dualidad
|⟨f,u⟩|≤ba.Young
ba≤a²/2+b²/2 porque (a−b)²≥0.Mover
Queda la mitad de ||u||V² a la izquierda y b²/2 como aporte del dato.
Se controla la energía incluso con una fuerza.
La desigualdad integrada requiere que el dato tenga integrabilidad temporal adecuada.
8. En la ecuación de ondas la energía se intercambia en vez de disiparse
Para uₜₜ−Δu=0 con frontera fija, la prueba natural es uₜ: la derivada de ||uₜ||₂²/2 se suma a la de ||∇u||₂²/2 y da cero. La primera es energía cinética; la segunda, elástica. No se afirma que cada una sea constante por separado.
Este cálculo es inmediato para soluciones suficientemente regulares y frontera sin flujo de energía. Para soluciones de energía se justifica por aproximaciones y límites en espacios adecuados; uₜ no pertenece automáticamente al espacio de pruebas en cualquier noción débil. Con fuerza, la derivada de la energía recoge su trabajo.
Una onda estacionaria que oscila
u(x,t)=cos(πt)sin(πx).
Derivar
uₜₜ=−π²u y uₓₓ=−π²u.Dos partes
||uₜ||₂²/2=π²sin²(πt)/4 y ||uₓ||₂²/2=π²cos²(πt)/4.Sumar
La identidad sin²+cos²=1 da energía total π²/4.
Las dos energías cambian; su suma se conserva.
Esta conclusión difiere del decaimiento de la norma en el calor.
La fuerza añade trabajo
uₜₜ−Δu=f en un caso suave.
Multiplicar
Tomamos el producto con uₜ e integramos en el espacio.
Frontera
Con Dirichlet fijo y suavidad suficiente, uₜ también se anula en el borde.
Balance
E′(t)=∫f uₜ; el signo depende del trabajo de la fuerza.
No hay conservación automática si f no es cero.
Un término amortiguador positivo produciría otra contribución disipativa.
9. Una estimación necesita sus hipótesis y no da toda la regularidad
En Neumann las constantes tienen gradiente cero. Probar con v=1 exige compatibilidad del dato: para −Δu=f y flujo exterior cero, ∫Ωf=0. En un dominio conexo se fija además la media de u para eliminar la libertad de sumar constantes. La norma del gradiente en todo H¹ no era una norma.
Una forma continua puede no ser coerciva, y entonces Lax–Milgram no se aplica directamente. Tampoco una cota H¹ demuestra H² ni permite pasar un producto no lineal arbitrario a través de convergencia débil. La regularidad y la compacidad que necesita cada paso se estudian por separado.
Una ecuación sin unicidad por falta de coercividad
−u″−π²u=0 con extremos cero.
Probar
u=sin(πx) no es cero y cumple la ecuación.Forma
a(v,v)=∫|v′|²−π²∫|v|² vale cero para ese u.Conclusión
No existe α>0 que controle su norma V mediante esa forma.
La continuidad por sí sola no asegura unicidad.
No contradice Lax–Milgram: falta coercividad.
Un dato de Neumann incompatible
−u″=1, u′(0)=u′(1)=0.
Prueba constante
Tomar v=1 da ∫u′·0=∫₀¹1.Contradicción
El lado izquierdo es cero y el derecho uno.
Diagnóstico
No existe solución débil con esos datos de flujo.
La compatibilidad se revisa antes de intentar resolver.
Si el dato fuera cero, todas las constantes resolverían; fijar la media da unicidad.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Poisson constante
Resuelve −u″=2 con u(0)=u(1)=0.
Datos
En (0,1), −u″=2 y u(0)=u(1)=0.Primera integral
u″=−2 implica u′=−2x+C.Segunda integral
u=−x²+Cx+D.Extremo inicial
u(0)=0 da D=0.Extremo final
u(1)=0 da −1+C=0; C=1.Comprobar
u=x(1−x) tiene los extremos pedidos y −u″=2; por partes cumple también la formulación débil.
u=x(1−x).
−u″=2 y ambos extremos se anulan.
EJEMPLO RESUELTO 2
Unicidad energética
Si −w″=0 débilmente y w∈H¹₀, demuestra w=0.
Espacio
w∈H¹₀(0,1) satisface ∫w′v′=0 para toda v∈H¹₀.Elegir prueba
La identidad está definida y es continua en todo ese espacio: tomamos v=w.
Energía
Se obtiene ∫|w′|²=0.Derivada
La función no negativa |w′|² tiene integral cero, así que w′=0 casi en todas partes.
Poincaré
||w||₂≤C||w′||₂=0.Conclusión
w=0 casi en todas partes; su representante continuo en el intervalo es la función cero. Es la unicidad del problema homogéneo.
La solución homogénea es única.
Poincaré da directamente ||w||₂=0.
Los símbolos que hemos usado
- H¹(Ω)
- Funciones L² con primeras derivadas débiles L² en el abierto Ω.
- V=H¹₀(Ω)
- Cierre de las funciones suaves de soporte compacto para la norma H¹; en dominio Lipschitz equivale a traza cero.
- H⁻¹(Ω)=V′
- Dual continuo de H¹₀, con norma determinada aquí por ||v||V=||∇v||₂ en un dominio acotado.
- a(u,v)
- Forma bilineal que representa el operador tras integrar por partes; trabajamos con funciones reales.
- F(v)=⟨f,v⟩
- Funcional continuo que representa el dato; si f∈L², F(v)=∫fv.
- α, M
- Constante positiva de coercividad a(v,v)≥α||v||²V y de continuidad |a(u,v)|≤M||u||V||v||V.
- E(t)
- Energía de una evolución; su forma depende de la ecuación y del balance que se estudia.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →