Una función con un salto tiene pendiente cero a cada lado, pero algo cambia justo en el salto. Las distribuciones permiten registrar ese cambio sin inventar una función infinitamente alta en un punto. Empezaremos viendo qué devuelve cada objeto al probarlo con una función suave; después mediremos regularidad con derivadas y frecuencias.
Si necesitas repasar:
1. Una distribución se conoce por lo que devuelve frente a cada prueba suave
Una prueba φ es una función C∞ de soporte compacto dentro del abierto Ω.
 mediante ⟨, φ⟩=∫uφ.
Cambiar u en un conjunto de medida cero no altera ninguna de esas integrales.
Una distribución es un funcional lineal continuo sobre las pruebas. Concretamente, en cada compacto K⊂Ω hay C y un orden N tales que su valor absoluto se controla por C veces el máximo de las derivadas de φ hasta N, cuando φ está soportada en K.
C y N pueden depender de la región. La delta δ₀, definida por ⟨δ₀, φ⟩=φ(0), es una distribución que no proviene de una función localmente integrable ordinaria.
Una función constante como distribución
u(x)=2 y una prueba con ∫φ=3.
Definición
⟨, φ⟩=∫2φ.Linealidad
Sacamos la constante dos.
Calcular
El resultado es 2·3=6.
La distribución asociada conserva las integrales contra pruebas.
No pide que u sea integrable sobre toda la recta: el soporte compacto de φ localiza la integral.
Delta devuelve un dato distinto
Una prueba tiene φ(0)=4 e integral tres.
Función constante
La distribución de u=2 devolvería seis.Delta
δ₀ devuelve φ(0)=4.Comparar
La evaluación en un punto y la integral son observaciones diferentes.
δ₀ no se interpreta como una función de valor uno solo en cero.
Esa función ordinaria sería cero casi en todas partes y daría distribución cero.
2. El signo menos de la derivada aparece al moverla a la prueba
Definimos 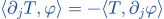 . Para una función C¹, integrar por partes recupera su derivada clásica; no hay términos en el borde porque la prueba tiene soporte compacto interior. Repetir da el signo
 y las derivadas distribucionales conmutan.
Si una función suave por tramos salta J=u(0+)−u(0−), su derivada es la derivada clásica de cada lado más Jδ₀. El valor asignado exactamente en el punto no cambia el resultado. El soporte de una distribución describe dónde deja de actuar como cero; no necesita valores punto a punto.
Derivar el escalón unitario
H=0 a la izquierda y H=1 a la derecha de cero.
Mover la derivada
⟨H′, φ⟩=−∫₀∞φ′(x)dx.Extremos
La prueba se anula lejos: ∫₀∞φ′=0−φ(0).Signo
El menos exterior deja +φ(0), la acción de δ₀.
H′=δ₀, una masa que registra el salto uno.
Las pendientes clásicas cero de los dos intervalos no detectaban el punto de salto.
Cambiar el tamaño del salto
u=2 para x<0 y u=7 para x>0.
Pendientes
Son cero en cada lado.
Salto
J=7−2=5.Derivada
u′=5δ₀; para φ(0)=3 devuelve quince.
La masa tiene signo y tamaño del cambio de izquierda a derecha.
Un salto de siete a dos daría −5δ₀.
3. Multiplicar por una función suave y suavizar tienen definiciones precisas
Esta regla no define el producto de dos distribuciones arbitrarias. En particular no introduce un δ₀² canónico con todas las propiedades ordinarias.
Una suavizante ρ∈C∞ compacta, con integral uno, genera 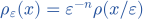 . La convolución
 es suave donde está definida y converge a T en distribuciones, localmente lejos del borde. En δ₀ produce la propia suavizante: puede aumentar su altura sin perder su masa.
Un producto suave puede anular una masa
Calcular xδ₀.
Probar
⟨xδ₀, φ⟩=⟨δ₀, xφ⟩.Evaluar
(xφ)(0)=0·φ(0)=0.Concluir
Actúa como cero sobre toda prueba: xδ₀=0.
No se multiplicaron dos distribuciones singulares: x es una función suave.
El soporte en cero explica por qué el factor x la anula.
El mismo factor no anula la derivada de delta
Calcular xδ₀′.
Definición
⟨xδ₀′, φ⟩=⟨δ₀′, xφ⟩.Derivar la prueba
Es −(xφ)′(0)=−(φ(0)+0·φ′(0)).Resultado
Devuelve −φ(0), así que xδ₀′=−δ₀.
Hay que aplicar la definición antes de sustituir cero.
Tratar δ₀′ como una función soportada en un punto habría perdido la derivada del producto.
4. Una derivada débil debe estar representada por una función integrable
Toda distribución tiene derivada distribucional. Para una función u, llamamos derivada débil a una función v localmente integrable que representa esa derivada: ∫vφ=−∫uφ′. Si existe, v es única casi en todas partes.
 , k entero no negativo y 1≤p≤∞, pide u y sus derivadas débiles hasta orden k en Lᵖ. En un intervalo,
 tiene representante absolutamente continuo. El escalón no está en
 cerca del salto para p≥1 porque su derivada es una delta, no una función integrable.
Una esquina todavía permite primera derivada débil
u(x)=|x| en (−1,1).
Cada lado
La derivada clásica vale −1 si x<0 y +1 si x>0.Punto de unión
u es continua en cero, así que no hay una masa de salto en la primera derivada.
Representación
u′=sign x, una función acotada: u∈
 en ese intervalo.
No hace falta derivabilidad clásica en todos los puntos para tener derivada débil.
La segunda derivada sí es 2δ₀, porque sign x salta de −1 a uno.
Una masa no es una función localmente integrable
Suponer δ₀= con v∈L¹ local.
Soporte
En todo abierto que evita cero,
actúa como cero, de modo que v=0 casi en todas partes allí.Medida
El punto cero también tiene medida cero; v sería cero casi en todas partes de la región.
Contradicción
sería cero, pero δ₀ devuelve uno para una prueba con φ(0)=1.
No existe tal representación ordinaria.
Eso explica por qué el salto no tiene derivada débil Lᵖ cerca de cero.
5. Fourier convierte derivadas en pesos de frecuencia
Fijamos la transformada unitaria 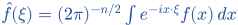 . En Schwartz y por dualidad en distribuciones temperadas S′, derivar corresponde a multiplicar por i
 . No toda distribución es temperada: las pruebas de Schwartz ya no tienen soporte necesariamente compacto y exigen controlar el crecimiento.
Para s real definimos  , con transformada ponderada L².
Si s₂≥s₁, el peso mayor controla al menor y  se incluye continuamente en
 . El uno del peso conserva control de las frecuencias bajas.
El peso de una frecuencia concreta
En dimensión uno, mirar |ξ|=3.
Base
1+ξ²=10.Orden uno
El peso de la norma al cuadrado H¹ es diez.
Orden dos
En H² es cien: controlar más regularidad penaliza más esa frecuencia.
El exponente afecta a la energía ponderada.
Es una lectura del peso; una onda pura no es un vector L² de toda la recta.
Una función localmente integrable puede crecer demasiado para S prima
u(x)= .
Pruebas compactas
En cada compacto es integrable y define una distribución.
Schwartz
La función φ(x)= es de Schwartz.
Fallo de integral
El producto uφ=1 no es integrable en la recta; el funcional regular no se extiende como distribución temperada.
La noción de distribución no impone automáticamente crecimiento moderado.
La imposibilidad de una extensión temperada se puede verificar aproximando esa prueba por recortes compactos positivos: sus valores crecerían sin cota.
6. Enteros y fracciones miden regularidad con herramientas relacionadas
Para k entero no negativo, (1+|ξ|²)^k es comparable a la suma de |ξ^α|² con |α|≤k.
 (Rⁿ), con normas equivalentes.
Para k=1 y esta normalización, la norma al cuadrado es exactamente ‖u‖²₂+∑‖ ‖²₂.
Para 0<s<1, una norma equivalente añade a ‖u‖²₂ la integral doble de |u(x)−u(y)|²/ . Mide diferencias a todas las escalas. H⁻ˢ es el dual de Hˢ mediante la extensión de la pareja L², con las conjugaciones correspondientes. Una derivada de orden |α| envía continuamente Hˢ a
 .
Una derivada baja un orden de control
u∈H²(R) y v=u′.
Fourier
v̂=iξû.Peso de salida
(1+ξ²)|v̂|²=(1+ξ²)ξ²|û|²≤(1+ξ²)²|û|².Integrar
 ≤
 .
La cota permite leer la pérdida de un orden.
No se exige que la derivada sea clásica en cada punto; se usa la distribucional.
Una fracción de orden compara diferencias
En n=1 y s=1/4, la integral de diferencias usa  .
Exponente
1+2·(1/4)=3/2.Cociente
Se integra |u(x)−u(y)|²/
 en las dos variables.
Interpretación
Las diferencias cercanas reciben mayor peso; la norma también incluye el control L² de u.
Un cuarto de derivada no significa derivar clásicamente un cuarto de vez.
Esta expresión es una norma equivalente en el marco indicado, sin afirmar igualdad de constante uno con la norma de Fourier.
7. El umbral de delta sale de una integral radial, con desigualdad estricta
La transformada de δ₀ es la constante  .
La cola radial se comporta como 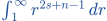 , que converge si y solo si 2s+n<0. En el extremo igual a cero diverge como logaritmo.
Un salto debe localizarse antes de estudiar su regularidad global. Para χ suave compacta e igual a uno cerca de cero, χH tiene una sola singularidad de salto y transformada principal proporcional a 1/ξ a alta frecuencia.
El escalón de toda la recta no es L² y no se sustituye por ese ejemplo localizado.
La delta en la recta
n=1.
Condición
2s+1<0 equivale a s<−1/2.Un caso admitido
s=−1 da exponente radial −2 y cola integrable.Caso crítico
s=−1/2 da exponente −1: la integral de 1/r diverge.
δ₀ pertenece a H⁻¹(R), pero no a H⁻¹ᐟ²(R).
El punto crítico no se incluye por continuidad formal de los exponentes.
Cambiar dimensión cambia la respuesta
Delta en R² y orden s=−1.
Condición
2s+n=−2+2=0.Cola
La integral radial es del tipo ∫₁∞dr/r.
Conclusión
No pertenece a H⁻¹(R²); sí a Hˢ para s<−1.
La misma notación de delta tiene distinta regularidad según la dimensión.
La medida radial aporta el factor  ; no se puede usar la cuenta unidimensional sin él.
8. Un representante continuo requiere s mayor que la mitad de la dimensión
Si s>n/2, Cauchy–Schwarz da 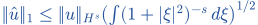 . La integral es finita por la misma cuenta radial. La inversión de Fourier proporciona un representante continuo acotado.
La desigualdad es estricta. En el caso crítico no podemos concluir continuidad general. En R², una versión localizada de log log(e/r), con r=|x| pequeño, es no acotada y puede estar en H¹: su gradiente tiene tamaño 1/(r log(e/r)), cuyo cuadrado es radialmente integrable.
Comparar H uno en una y dos dimensiones
s=1.
En R
1>1/2, así que H¹ tiene representante continuo acotado.
En R²
1=2/2 es crítico: el argumento no garantiza esa conclusión.Interpretar
La regularidad suficiente depende de cuántas frecuencias hay en cada corona.
No hay una regla de continuidad que ignore la dimensión.
En el segundo caso existe además un contraejemplo, no solo una prueba que no alcanza.
Comprobar el gradiente del ejemplo crítico
u(r)=log log(e/r), recortado suavemente lejos de cero en R².
Derivar
|u′(r)|=1/(r log(e/r)).Medida radial
La integral de |∇u|² cerca de cero es proporcional a ∫dr/(r log²(e/r)).
Sustituir
t=log(e/r) la convierte en una cola de ∫dt/t², finita, aunque u→∞.
Puede haber H¹ no acotado en dimensión dos.
El propio u también es L² cerca de cero; el recorte elimina problemas fuera de esa región.
9. Bordes y ecuaciones necesitan fijar el espacio correcto
En un dominio Ω, usa derivadas interiores y Hˢ para s real puede definirse mediante restricciones y normas de extensión. Identificar descripciones y extender funciones exige hipótesis sobre Ω. H¹₀ es el cierre de las pruebas C∞ compactas en H¹; en dominios acotados Lipschitz equivale a traza cero.
 , la ecuación (1−Δ)u=f da (1+|ξ|²)û=f̂.
Dividir por ese peso gana dos órdenes: f∈Hˢ produce u∈ y
 =
 . Otros problemas elípticos necesitan controlar coeficientes y bordes; no se traslada esta fórmula automáticamente.
Leer el multiplicador de la solución
En R, datos de Schwartz con f̂(2)=10.
Frecuencia
En ξ=2 el factor 1+ξ² vale cinco.Resolver
û(2)=f̂(2)/5=2.Generalizar
En cada frecuencia se divide por su propio 1+ξ², nunca por cero.
El uno mantiene invertible también la frecuencia cero.
Se han usado datos suaves para que tenga sentido hablar de ese valor puntual de la transformada.
El valor en el borde no se cambia para forzar pertenencia
La constante uno en (0,1).
Interior
Pertenece a H¹: es L² y su derivada débil es cero.
Traza
Sus valores de traza en ambos extremos son uno.
H uno cero
No pertenece a H¹₀(0,1), aunque cambiemos sus valores puntuales en los extremos a cero.
La traza procede del representante Sobolev, no de asignaciones arbitrarias en puntos de medida cero.
El dominio Lipschitz del ejemplo permite usar la caracterización por traza.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Derivar un salto
Calcula la derivada distribucional de H(x)=0 para x<0 y 1 para x>0.
Definición
⟨H′, φ⟩=−⟨H, φ′⟩.Integrar el escalón
Como H vale cero a la izquierda y uno a la derecha, queda −∫₀∞φ′(x)dx.
Soporte compacto
La prueba se anula para x suficientemente grande.
Evaluar extremos
La integral interior es 0−φ(0).
Signo exterior
El resultado es φ(0).
Identificar
Esa es la acción de δ₀, así que H′=δ₀.
H′=δ₀.
La masa representa el salto de tamaño 1.
EJEMPLO RESUELTO 2
Delta derivada
Calcula ⟨δ₀′,φ⟩.
Objeto
δ₀′ es la derivada distribucional de delta.
Mover la derivada
⟨δ₀′, φ⟩=−⟨δ₀, φ′⟩.Evaluar
Delta aplica la prueba que recibe en cero; aquí recibe φ′.
Resultado
⟨δ₀′, φ⟩=−φ′(0).Ejemplo
Si φ′(0)=3, el valor es −3.Distinguir
No se usa φ(0): ese dato correspondería a δ₀, sin derivar.
⟨δ₀′,φ⟩=−φ′(0).
No es la evaluación de φ misma.
Los símbolos que hemos usado
- D(Ω)=C∞_c(Ω)
- Funciones suaves de soporte compacto en el abierto Ω⊂Rⁿ, con su topología de funciones de prueba.
- D′(Ω)
- Distribuciones: funcionales lineales continuos sobre D(Ω).
- ⟨T,φ⟩
- Acción bilineal de una distribución sobre una prueba; no es aquí un producto interno hermitiano.
- ∂ᵅT
- Derivada de multiíndice α=(α₁,…,αₙ), definida transfiriendo |α| derivadas a la prueba con signo (−1)^|α|.
- S(Rⁿ), S′(Rⁿ)
- Espacio de Schwartz, con todas las derivadas decreciendo más rápido que cualquier potencia, y distribuciones temperadas, su dual continuo.
- û(ξ)
- Transformada de Fourier con normalización unitaria (2π)^−n/2∫e^−ix·ξu(x)dx, extendida a S′.
- Hˢ(Rⁿ)
- Distribuciones temperadas cuya transformada ponderada por (1+|ξ|²)^s/2 está en L².
- δ₀
- Delta de Dirac en cero: ⟨δ₀,φ⟩=φ(0).
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →