Comparar personas que hicieron cosas distintas no responde automáticamente qué habría cambiado al intervenir. Primero definiremos dos escenarios para una misma población; después veremos qué supuestos permiten expresarlos con datos y qué queda sin aprender cuando esos supuestos fallan.
Si necesitas repasar:
1. La pregunta empieza definiendo dos escenarios y una población
A vale uno para una intervención y cero para su alternativa. Para una unidad, Y(1) y Y(0) son los resultados potenciales bajo cada escenario. El efecto individual es Y(1)−Y(0); el efecto promedio en una población definida es ATE=E[Y(1)]−E[Y(0)], con resultados integrables.
Hay que concretar la intervención, sus versiones, el momento, el resultado y la población. Si la actuación sobre otra persona modifica mi resultado, una notación que solo depende de mi A puede ser insuficiente: hay que modelar esa interferencia. Los ejemplos siguientes son construcciones matemáticas, con escenarios definidos.
Dos escenarios para una unidad
En un ejemplo inventado, Y(1)=7 e Y(0)=3.
Escenarios
Son dos resultados de la misma unidad bajo alternativas diferentes.
Restar
7−3=4.Alcance
El efecto individual del ejemplo es cuatro. Conocer estos valores no significa que una observación habitual revele ambos.
Definir una diferencia y poder observarla son cuestiones distintas.
El resultado no es una diferencia entre dos personas distintas.
Una media de efectos heterogéneos
Una población tiene dos clases equiprobables, con efectos dos y seis.
Población
Cada clase pesa 1/2.
Promedio
ATE=(1/2)·2+(1/2)·6=4.Interpretación
Cuatro es el efecto promedio; ninguna clase tiene necesariamente efecto cuatro.
El promedio depende de la población y admite variación entre unidades.
No se ha afirmado que todas las personas ganen cuatro.
2. Cada observación revela una rama y puede comparar grupos diferentes
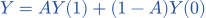 : si A=1 observamos Y(1), y si A=0 observamos Y(0).
La otra rama queda contrafactual. Esta igualdad requiere que la intervención recibida corresponda al escenario definido.
Si su composición cambia respecto de causas del resultado, incluye esa diferencia de composición. El diagrama representa un modelo causal supuesto; las flechas no se deducen solo de correlaciones.
Sustituir una asignación en la consistencia
Y(1)=7, Y(0)=3 y A=1.
Fórmula
Y=1·7+(1−1)·3.Observar
El registro contiene Y=7.Límite
El dato siete no determina el tres contrafactual; varios valores de Y(0) darían esa misma observación.
Una fila de datos contiene una rama del contraste.
Si A=0, el mismo ejemplo revelaría tres y ocultaría siete.
Una asociación ocho con un efecto dos
X es cero o uno con igual probabilidad; Y(0)=10X, Y(1)=10X+2; e(0)=1/5 y e(1)=4/5.
Efecto
Y(1)−Y(0)=2 en ambos estratos, así ATE=2.Composición
P(A=1)=1/2.Entre tratados, P(X=1|A=1)=4/5; entre controles es 1/5.Medias observadas
Los tratados promedian (4/5)·12+(1/5)·2=10; los controles (1/5)·10=2.Diferencia: ocho.
La diferencia ocho contiene confusión; el efecto del modelo es dos.
Por construcción la asignación solo depende de X. Ajustar por X permitirá recuperar las comparaciones pertinentes.
3. La intercambiabilidad introduce una comparación dentro de cada estrato
Con covariables X, suponemos 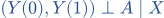 . Se llama intercambiabilidad condicional: una vez fijado X, la asignación no aporta información adicional sobre los resultados potenciales.
Una regresión ajustada no demuestra esta independencia porque parte de sus variables son contrafactuales. Una aleatorización válida puede justificarla por su mecanismo; con datos observacionales se necesita un argumento causal sobre las causas comunes relevantes.
Comparar dentro del modelo anterior
Fijamos X=1, con Y(0)=10 e Y(1)=12.
Estrato
Dentro de X=1 los potenciales están fijados.Asignación
A varía con probabilidad 4/5 para tratamiento, sin cambiar esos potenciales.
Comparar
E[Y|A=1,X=1]−E[Y|A=0,X=1]=12−10=2.
El ajuste compara dentro del estrato antes de promediar.
Esta justificación usa cómo se construyó el modelo, no solo los números de una tabla.
Qué justifica una asignación independiente
A es Bernoulli de probabilidad 1/2, generado independientemente de todos los potenciales y de X.
Diseño
Conocer A no cambia su distribución conjunta con los potenciales.
Comparación
La intercambiabilidad se sostiene por independencia del mecanismo declarado.
Precisión
Una muestra finita aún tiene variación; la igualdad poblacional no obliga a que los promedios muestrales coincidan exactamente con sus esperanzas.
Identificación por diseño y error de muestreo son capas diferentes.
Pérdidas posteriores o incumplimiento requieren examinar de nuevo qué efecto y datos se analizan.
4. Sin positividad falta una rama en parte de la población
Para identificar el ATE por ajuste pedimos 0<e(X)<1 casi seguramente en la población relevante. Cada estrato con peso debe permitir ambas alternativas; no se exige que cada muestra pequeña contenga de hecho ambas.
Si e=1 en una zona, allí no observamos controles comparables. Extrapolar con una regresión puede producir un número, pero requiere restricciones adicionales para esa rama. Positividad estricta tampoco significa pesos pequeños ni varianza finita: estudiaremos esa diferencia al final.
Dos contrafactuales distintos con el mismo dato observado
En un estrato solo hay A=1 e Y(1)=12.
Datos
Todos los registros del estrato tienen Y=12.
Alternativas
Un modelo con Y(0)=0 y otro con Y(0)=10 son compatibles con esos registros.
Efecto
Producen efectos doce y dos: la distribución observada no decide cuál.
Más registros de la misma rama no crean la rama ausente.
Una extrapolación explícita puede añadir hipótesis, pero ya no es la identificación por ajuste sin restricciones.
Una probabilidad pequeña no es una probabilidad cero
En un estrato e=1/100.
Población
Existe tratamiento con probabilidad positiva.
Peso
El peso de tratamiento inverso es cien.
Muestra
Pueden aparecer pocos tratados, o ninguno en una muestra pequeña; eso hace inestable la comparación disponible.
Ausencia estructural y escasez muestral necesitan distinguirse.
Recortar pesos puede cambiar sesgo, objetivo o procedimiento; no crea información sin coste.
5. El ajuste termina promediando con la población objetivo
 [E[Y(a)|X]], por esperanza iterada.
Intercambiabilidad permite introducir A=a; consistencia sustituye Y(a) por Y; positividad hace disponibles las dos ramas.
 (X)=E[Y|A=a,X], resulta
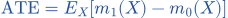 .
El promedio exterior usa la distribución de X de la población objetivo. No usa automáticamente los pesos de X entre tratados, controles o personas seleccionadas. Transportar el efecto a otra población necesita justificar que los efectos condicionales sigan siendo pertinentes y que haya comparabilidad suficiente.
Los mismos efectos con otra composición
Dos estratos pesan 1/4 y 3/4, con efectos identificados dos y seis.
Contribución primera
(1/4)·2=1/2.Contribución segunda
(3/4)·6=9/2.Sumar
ATE=1/2+9/2=5.
El efecto promedio es cinco en esta población.
Con pesos iguales sería cuatro; el cambio no exige cambiar los efectos de cada estrato.
Aplicar la fórmula completa al ejemplo de confusión
X equiprobable; m₁(0)=2,m₀(0)=0,m₁(1)=12,m₀(1)=10.
Diferencias
Son 2−0=2 y 12−10=2.Población
Ambas ramas de X pesan 1/2.
Promedio
(1/2)·2+(1/2)·2=2, frente a la diferencia observada ocho.
Ajustar corrige aquí la composición porque los supuestos se cumplen por construcción.
No se garantiza corregir toda confusión en datos reales eligiendo cualquier X.
6. Confusor, mediador y colisionador cumplen papeles diferentes
Una causa común X de A e Y puede crear confusión. Un mediador M en A→M→Y transmite parte del efecto: condicionarlo puede alterar la pregunta sobre el efecto total y exigir otros supuestos para efectos directos.
Condicionar o seleccionar por C puede asociar A con U y, si U causa Y, introducir una asociación con el resultado. Por eso no se ajusta por toda variable medida. El grafo expresa supuestos y el conjunto de ajuste debe justificarse para el efecto solicitado.
No bloquear sin pensar el camino que queremos medir
Modelo estructural M=A e Y=M, sin otras causas en el ejemplo.
Intervenir
Cambiar A de cero a uno cambia M de cero a uno y después Y de cero a uno.
Total
El efecto total es uno y pasa completamente por M.
Ajustar M
Dentro de un M fijo no varía A en estos datos. Una comparación ajustada ordinaria no identifica aquí el efecto total.
Un mediador no es automáticamente un confusor que debamos eliminar.
Para definir intervenciones directas sobre M se necesita plantear otra pregunta y sus hipótesis.
Seleccionar puede fabricar una asociación
A y U son Bernoulli independientes equiprobables; Y=U y C indica que A=U.
Sin selección
Y no depende causalmente de A: intervenir sobre A deja Y=U.Seleccionar C=1
Solo quedan las parejas (A,U)=(0,0) y (1,1).Asociación
En ese grupo Y=A: su diferencia observada es uno, aunque el efecto de intervenir A sea cero.
El colisionador A→C←U→Y explica el cambio al seleccionar.
El ejemplo no autoriza a omitir causas comunes que sí deban ajustarse.
7. Ponderar y aumentar son formas de estimar una expresión ya identificada
Su diferencia y promedio producen el mismo ATE bajo los supuestos e integrabilidad adecuados. Estimar la propensión añade incertidumbre.
Una expresión aumentada combina ambas regresiones con residuos: 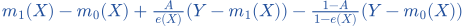 . Su propiedad de doble robustez exige condiciones precisas: que sea correcta la propensión o ambas medias, con denominadores y momentos apropiados. No corrige confusión no medida.
Comprobar la ponderación condicionando
Usamos de nuevo X equiprobable con e(0)=1/5,e(1)=4/5 y medias (0,2) y (10,12).
X=0
E[AY/e|X=0]=2; E[(1−A)Y/(1−e)|X=0]=0.X=1
Los valores son doce y diez; la diferencia vuelve a ser dos.
Promediar
ATE=(1/2)·2+(1/2)·2=2.
La ponderación deshace aquí la probabilidad distinta de observar cada rama.
No se sustituyen esperanzas de estrato por pesos sin tener en cuenta la asignación.
Ver la doble robustez mediante un residuo medio
Las medias auxiliares son correctas: m̃ₐ(X)=mₐ(X), pero se usa una propensión auxiliar ẽ(X) estrictamente interior.
Residuos
En la rama A=a, E[Y−mₐ(X)|A=a,X]=0.Aumentación
Las dos correcciones tienen esperanza condicional cero aunque ẽ no sea e, con integrabilidad suficiente.
Media
Queda m₁(X)−m₀(X), que se promedia en X. Si la propensión es correcta, las correcciones eliminan el error de las medias por otro cálculo.
Es una identidad poblacional; para inferencia con auxiliares estimados hacen falta tasas y control de errores.
No elimina las hipótesis causales que permitieron interpretar la expresión como ATE.
8. Identificar, estimar e inferir responden preguntas distintas
Identificar pregunta si el efecto queda determinado por la distribución observable bajo supuestos explícitos. Estimar aproxima esa expresión con una muestra. Inferir cuantifica su variación mediante un procedimiento con condiciones de muestreo, momentos y estimación auxiliar.
Una muestra grande puede reducir la incertidumbre alrededor de una asociación y dejar sin resolver la identificación causal. Examinar solapamiento, versiones de la intervención, selección, población y sensibilidad a causas omitidas forma parte de la interpretación, no se sustituye por un intervalo estrecho.
La misma distribución observada puede admitir efectos distintos
U es Bernoulli equiprobable y A=U. Modelo I: Y=A; modelo II: Y=U.
Observar
En ambos modelos observamos A=Y=U: solo parejas (0,0) y (1,1).Intervenir en I
Y pasa a valer a bajo do(A=a); el efecto es uno.Intervenir en II
Y sigue siendo U; el efecto es cero.
La tabla observada sola no decide entre esos mecanismos.
No contradice el teorema de ajuste: si se incluye U, falta positividad; sin U no se justifica la intercambiabilidad en el segundo modelo.
Separar las tres tareas en un estudio aleatorizado ideal
Dos ramas con probabilidad conocida 1/2, potenciales integrables y observaciones independientes.
Identificar
El mecanismo independiente y la consistencia permiten expresar ATE como diferencia de medias poblacionales observadas.
Estimar
Se reemplazan esas medias por sus medias muestrales cuando hay datos en ambas ramas.
Inferir
Para una aproximación normal ordinaria se añaden varianzas finitas, tamaños crecientes y estimaciones de error adecuadas.
La justificación de cada etapa se escribe antes de interpretar su resultado.
Integrabilidad sola no basta para prometer el intervalo normal usual.
9. Positividad estricta identifica aquí, pero no da una varianza finita
Un peso grande puede ser raro y aun así dominar el segundo momento. Que e(X) esté entre cero y uno casi seguramente asegura ramas poblacionales, pero no una cota uniforme lejos de los extremos. Esa cota más fuerte, junto con momentos del resultado, suele facilitar garantías de estimación.
Consideremos X uniforme en (0,1), A|X Bernoulli de probabilidad X y potenciales constantes Y(1)=Y(0)=1. Consistencia e intercambiabilidad condicional valen por construcción, y el ATE es cero. El ejemplo separa identificación de una justificación de varianza para el estimador IPW sin modificar.
Un término con media uno y segundo momento infinito
W=A/X en el modelo declarado.
Media interior
E[W|X=x]=x/x=1.Cuadrado
E[W²|X=x]=x/x²=1/x.Integrar
EW=1, pero EW²=∫₀¹dx/x=∞.
Positividad en cada x no garantiza el segundo momento del peso observado.
No se aplica un TCL de varianza finita a este término.
La diferencia IPW tampoco arregla ese segundo momento
D=A/X−(1−A)/(1−X), con Y siempre uno.
Centro
E[D|X]=1−1=0.Ramas excluyentes
D²=A/X²+(1−A)/(1−X)², porque A(1−A)=0.Segundo momento
E[D²|X=x]=1/x+1/(1−x), cuya integral diverge.
El ATE cero está identificado, pero este estimador necesita otro análisis de incertidumbre.
Una expresión aumentada que use las medias constantes correctas da cero exactamente en este ejemplo; no es un remedio universal sin condiciones.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Ajuste de dos estratos
En dos estratos de igual peso, los efectos ajustados son 2 y 6. Calcula ATE.
Objetivo
ATE es el promedio de efectos en la población declarada.
Pesos
Los dos estratos pesan 1/2 cada uno.
Primero
(1/2)·2=1.Segundo
(1/2)·6=3.Sumar
ATE=1+3=4.Comprobar
Cuatro queda entre dos y seis. Se usan pesos poblacionales, no números de tratados.
ATE=4.
Se usan pesos poblacionales, no el número de tratados por estrato.
EJEMPLO RESUELTO 2
Fallo de positividad
En un estrato, P(A=1|X)=1. ¿Qué comparación falta?
Dato
En el estrato e(X)=P(A=1|X)=1.Complemento
P(A=0|X)=0.Observación
Solo se revela la rama tratada.
Falta
No hay controles para conocer E[Y|A=0,X] en ese estrato.
Consecuencia
El ajuste no paramétrico ordinario no determina su contraste; si el estrato tiene peso positivo, afecta al ATE.
Comprobar
Una regresión que prediga esa rama añade extrapolación y supuestos. No cambia que falte el grupo de control.
Falta el grupo de control del estrato.
Modelar ese valor sería extrapolación adicional.
Los símbolos que hemos usado
- A∈{0,1}
- Indicador de una intervención binaria bien definida.
- Y(1), Y(0)
- Resultados potenciales bajo las dos intervenciones.
- ATE
- E[Y(1)−Y(0)], efecto medio en la población objetivo.
- X
- Covariables consideradas para el ajuste.
- e(X)
- Propensión P(A=1|X).
- Consistencia
- Si se recibe A=a, el resultado observado coincide con Y(a) bajo la intervención definida.
- Intercambiabilidad condicional
- Los resultados potenciales son independientes de A dado X.
- Positividad
- Ambas intervenciones tienen probabilidad positiva en los estratos relevantes de X.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →