La integral de 1/x a la derecha de cero crece sin límite. Si añadimos el lado izquierdo de una manera simétrica, las dos contribuciones truncadas se cancelan. Vamos a precisar ese «de una manera»: primero con cuentas de logaritmos, luego con la transformada de Hilbert y finalmente con los teoremas que permiten trabajar con datos menos suaves.
Si necesitas repasar:
1. Una singularidad puede ser demasiado grande en valor absoluto
El núcleo es la función con la que integramos el dato. Para 1/t, la integral de su valor absoluto entre ε y uno es −log ε. Crece al acercar ε a cero. Por tanto no podemos justificar la integral cerca del origen diciendo simplemente que el núcleo es integrable.
En Rⁿ la medida radial aporta un factor r elevado a n−1. El núcleo de tamaño r elevado a −n+α deja la integral radial de r elevado a α−1 entre cero y uno, finita si α>0.
En ese umbral hará falta cancelación, no una cota absoluta mejor.
Medir la divergencia con recortes
Integrar 1/t entre ε y uno.
Primitiva
La primitiva es log t.
Extremos
log 1−log ε=−log ε.Acercarse
Para ε=e⁻¹⁰ vale diez; para ε=e⁻²⁰ vale veinte.
No existe un límite finito cuando ε baja a cero.
La divergencia es lenta, pero eso no la convierte en convergencia.
Comparar una singularidad integrable
En R², integrar cerca de cero un núcleo de tamaño 1/|x|.
Radio
Es r⁻¹, y el elemento radial es proporcional a r dr.
Cancelar potencias
r⁻¹·r=1.Integrar
Entre cero y uno, ∫1 dr=1; el factor angular es finito.
Este núcleo sí es localmente integrable.
En R² el núcleo crítico sería r⁻², que deja dr/r.
2. Valor principal significa un límite con cortes coordinados
El valor principal en un intervalo simétrico se define sumando las integrales de [−1,−ε] y [ε,1] antes de tomar ε↓0. Para 1/t, esa suma es cero para cada ε. La integral impropia ordinaria exige que cada uno de los dos lados converja por separado; aquí no lo hace.
Cambiar los cortes cambia el procedimiento. Con cortes ε₋ a la izquierda y ε₊ a la derecha, la suma es log(ε₋/ε₊). No se ha autorizado una resta de infinitos sin condiciones. Además, en la recta completa los problemas en infinito deben tratarse aparte del corte local.
Calcular el valor principal simétrico
pv∫ de −1 a uno de 1/t.
Lado negativo
∫ de −1 a −ε de 1/t es log ε.
Lado positivo
∫ de ε a uno de 1/t es −log ε.
Sumar antes del límite
La suma es cero, así que su límite es cero.
El valor principal es cero.
Las dos integrales impropias separadas siguen siendo divergentes.
Comprobar por qué importa la simetría
Usar ε₋=2ε y ε₊=ε.
Negativo
La contribución es log(2ε).
Positivo
La contribución es −log ε.
Suma
log(2ε)−log ε=log 2, independiente de ε.
Este procedimiento da log 2, no el valor principal simétrico.
El límite debe especificar qué recortes se hacen.
3. Hilbert resta el dato central para hacer visible la cancelación
Con la convención que usaremos, 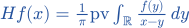 . Para empezar tomamos f suave y de soporte compacto.
En una corona simétrica, la integral de f(x)/t es cero. Podemos sustituir allí el numerador por f(x−t)−f(x). Por el teorema del valor medio, su valor absoluto dividido por |t| queda acotado por una cota de f′. Esa parte es integrable. Lejos de cero se usa el soporte compacto del dato, para cada x fijo.
Una resta elimina la parte problemática
En una región simétrica, usar el numerador 1+t.
Separar
(1+t)/t=1/t+1.Cancelar
El valor principal de 1/t entre −1 y uno es cero.
Parte regular
La integral de uno en ese intervalo es dos.
El valor principal total es dos.
No se anuló todo el numerador: solo su término constante al dividir por t.
Aplicar el valor medio
Suponer |f′|≤3 cerca de x.
Diferencia
|f(x−t)−f(x)|≤3|t|.Cociente
Al dividir por |t| queda una cota tres.
Integrar cerca
En |t|<r la integral absoluta del cociente es como máximo 6r.
El término corregido ya es localmente integrable.
Es una prueba para datos suficientemente suaves, no para toda función medible en cada punto.
4. El signo de Fourier se fija junto con el denominador
Usamos Fourier con exponencial e elevado a −ixξ, y Hilbert con denominador x−y.
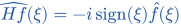 .
Cambiar una de esas convenciones cambia el signo. La transformada unitaria y la no unitaria dan aquí el mismo multiplicador del operador.
Podemos comprobarlo amortiguando el núcleo con e elevado a −ε|t|. El coseno se cancela por imparidad y queda −2i/π veces la integral de e elevado a −εt por sin(ξt)/t entre cero e infinito. Esa integral vale arctan(ξ/ε): su derivada en ξ es ε/(ε²+ξ²), y su valor en cero es cero.
Una frecuencia positiva
Fijar ξ=2 y dejar ε↓0.
Ángulo
arctan(2/ε) tiende a π/2.
Factor
−(2i/π)·(π/2)=−i.Símbolo
Es −i sign 2, tal como afirma la fórmula.
Las frecuencias positivas reciben el factor −i.
No se está asignando una norma L² finita a una onda pura en toda R.
Una frecuencia negativa
Fijar ξ=−3 y dejar ε↓0.
Ángulo
arctan(−3/ε) tiende a −π/2.
Factor
−(2i/π)·(−π/2)=+i.Comparar
sign(−3)=−1, de modo que −i·(−1)=i.
Los dos semiejes reciben signos opuestos.
El valor del multiplicador en ξ=0 puede fijarse en cero sin alterar clases L².
5. En L dos obtenemos una isometría y una inversa exacta
Desde funciones suaves, esta identidad permite extender H por densidad y de forma única a todo L²(R). El resultado es una clase de funciones, sin elegir aún un valor en cada punto.
Al aplicar H dos veces se multiplica por (−i sign ξ)²=−1 casi en todas partes.
Además H*=−H: el adjunto corresponde al conjugado del multiplicador. El punto cero, de medida nula, no invalida esas identidades L².
Recuperar el dato después de dos aplicaciones
Si g=Hf para f∈L².
Aplicar otra vez
Hg=H²f.Usar la identidad
H²f=−f.Despejar
f=−Hg.
La inversa del operador es su negativo.
No se concluye H²=I: el cuadrado de i es −1.
Una salida numérica de la isometría
Un dato tiene norma L² igual a cinco.
Una aplicación
La norma de Hf sigue siendo cinco.
Dos aplicaciones
H²f=−f también tiene norma cinco.Distinguir
Conservar la norma no implica conservar la función ni sus valores puntuales.
La isometría mide energía global.
Una fase compleja de módulo uno puede cambiar una función sin cambiar su norma.
6. El teorema de Calderón–Zygmund necesita más que una cota del núcleo
También se exige regularidad lejos de la diagonal. Si movemos x una distancia h menor que la mitad de |x−y|, la diferencia de los núcleos se controla por C|h|ᵟ/|x−y| elevado a n+δ, con 0<δ≤1. Se pide además la condición análoga al mover y.
Una versión clásica supone un operador lineal T acotado en L², representado por ese núcleo fuera del soporte del dato. Con ambas hipótesis se deduce tipo débil (1,1) y acotación Lᵖ para 1<p<∞. Las cotas de tamaño y regularidad, por sí solas, no sustituyen la hipótesis del operador.
Hay que verificar su cancelación o un criterio que proporcione la cota L².
Ver una diferencia de núcleos lejos del polo
K(x, y)=1/(x−y), con |h|≤|x−y|/2.
Restar
1/(x+h−y)−1/(x−y)=−h/((x+h−y)(x−y)).Distancia
|x+h−y|≥|x−y|/2.Cota
El valor absoluto es como máximo 2|h|/|x−y|².
Es la regularidad de orden δ=1 en dimensión uno.
El factor 1/π de Hilbert solo cambia la constante.
Separar una hipótesis de una conclusión
Para Hilbert ya se conoce su isometría L².
Operador
Esa identidad proporciona la hipótesis L².
Núcleo
El cálculo anterior y el tamaño 1/|x−y| verifican las cotas estándar.
Teorema
Se concluye acotación Lᵖ para 1<p<∞ y tipo débil en uno.
No se ha deducido la cota L² únicamente del tamaño del núcleo.
El dato de Fourier cubre precisamente la hipótesis adicional necesaria.
7. La parte mala se vuelve pequeña lejos de su cubo gracias a su media cero
 .
La parte buena tiene amplitud controlada por una constante por α y norma L¹ controlada por la de f.
Cada vive en un cubo Q y tiene integral cero.
Para g usamos L² y Chebyshev. Para , fuera de un cubo ampliado, restamos K(x,  ) dentro de la integral porque ∫=0. La diferencia de núcleos aporta decaimiento adicional y ya se puede integrar en x.
 .
Restar una constante que no cambia el resultado
Un dato b tiene integral cero en Q.
Constante en y
Para x fijo, K(x,
) no depende de y.Integral
∫K(x,)b(y)dy=K(x, )·0=0.Reescribir
∫K(x, y)b(y)dy=∫(K(x, y)−K(x,))b(y)dy.
La regularidad del núcleo se puede aplicar después de usar media cero.
Tomar valores absolutos antes de esta resta perdería la cancelación.
Leer una cota débil sin convertirla en una norma L uno
Si ‖f‖₁=6, el teorema da medida de {|Tf|>α}≤6C/α.
Umbral dos
La medida está controlada por 3C.
Umbral diez
La medida está controlada por 0,6C.
Límite de la información
Integrar una cota proporcional a 1/α no produce automáticamente una integral L¹ finita.
Tipo débil controla conjuntos de nivel.
No es la afirmación más fuerte ‖Tf‖₁≤C‖f‖₁.
8. Los extremos fallan de una manera que podemos calcular
Para el indicador de (0,1), integrar 1/(x−y) en y da 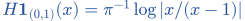 casi en todas partes. La fórmula también vale dentro del intervalo con el recorte simétrico en y=x. La entrada es acotada, pero la salida se hace no acotada junto a cero y uno.
Además, cuando |x| es grande, log|x/(x−1)| se comporta como 1/x. Su valor absoluto no es integrable en infinito.
Las sustituciones apropiadas son L∞→BMO módulo constantes, tipo débil en L¹, y resultados en Hardy H¹. Este último H¹ no es el espacio Sobolev con la misma letra.
Leer el signo en tres puntos
Usar la fórmula del indicador.
Centro
x=1/2 da log 1=0.A la derecha
x=2 da log 2/π, positivo.A la izquierda
x=−1 da log(1/2)/π=−log 2/π.
La salida cambia de signo y tiene singularidades en los bordes.
No es una función escalón, aunque el dato sí lo sea.
Otro dato admite una cuenta explícita
f(y)=1/(1+y²).
Fracciones
El integrando 1/((1+y²)(x−y)) es [1/(x−y)+(y+x)/(1+y²)]/(1+x²).
Integrar con cuidado
Se toma valor principal en y=x y después límites exteriores simétricos: el primer término tiende a cero y el término impar y/(1+y²) se anula.
Término restante
∫x/(1+y²)dy=xπ, así que Hf(x)=x/(1+x²).
Un dato suave produce aquí una salida también suave.
La descomposición exige coordinar los límites de los términos; la integral original en infinito sí es absolutamente convergente.
9. Una extensión en norma y un valor principal puntual son afirmaciones diferentes
La continuidad Lᵖ define Hf como clase de equivalencia. Para probar que coincide con un valor principal casi en todas partes se estudia el maximal truncado 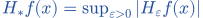 . Sus cotas permiten aproximar por funciones suaves y controlar el tamaño del conjunto donde la aproximación falla.
Para f∈Lᵖ(R), 1<p<∞, se obtiene convergencia del valor principal casi en todas partes. Eso no promete convergencia en cada punto. En Rⁿ, los operadores de Riesz tienen símbolos −i /|ξ| y núcleos proporcionales a
 /|x| elevado a n+1. Sumando sus cuadrados obtenemos −I en L². Pesos o núcleos más débiles necesitan hipótesis adicionales.
Sumar cuadrados de Riesz en dos dimensiones
En la frecuencia ξ=(3,4).
Longitud
|ξ|=5.Símbolos
Son −3i/5 y −4i/5.
Cuadrados
−9/25−16/25=−1.
La identidad Σ ²=−I viene de la suma de cuadrados de las coordenadas.
Ningún aislado es en general una isometría en dimensión mayor que uno.
Entender el alcance de casi todo punto
Dos representantes Lᵖ difieren en un conjunto nulo.
En el espacio
Representan el mismo vector Lᵖ.
Extensión
Sus transformadas representan también la misma clase.
Puntos excepcionales
El teorema no fija resultados en todos los puntos de ese conjunto ni elimina las posibles excepciones del valor principal.
La equivalencia en norma no se convierte sin más en igualdad puntual universal.
La existencia casi en todas partes usa las cotas de las truncaciones, además de la extensión abstracta.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Cancelación simétrica
Calcula pv∫₋₁¹(1/x)dx.
Definir el límite
Cortamos simétricamente un intervalo de radio ε alrededor de cero.
Lado izquierdo
∫ de −1 a −ε de 1/x es log ε.
Lado derecho
∫ de ε a uno de 1/x es −log ε.
Sumar
Para cada ε>0 la suma es cero.Límite
El valor principal es el límite de esa suma: cero.
Precisar
Las integrales impropias separadas divergen. No se han asignado valores finitos a cada una.
El valor principal es 0.
Las integrales impropias separadas divergen.
EJEMPLO RESUELTO 2
Multiplicador en frecuencia positiva
Para una frecuencia ξ>0, ¿qué factor aplica H?
Convención
Usamos denominador x−y y Fourier de exponencial negativa.
Símbolo
m(ξ)=−i sign ξ.Dato
La frecuencia propuesta cumple ξ>0.Signo
Entonces sign ξ=1.Sustituir
m(ξ)=−i·1=−i.Comprobar
Su módulo es uno, coherente con la conservación de norma L² del operador. La onda pura no es un vector L² de toda la recta.
El factor es −i.
Por Plancherel, ese módulo explica la conservación L² en el modelo.
Los símbolos que hemos usado
- pv
- Valor principal de Cauchy: límite al retirar simétricamente una vecindad de la singularidad.
- Hεf(x)
- Truncación (1/π)∫|x−y|>ε f(y)/(x−y)dy, con el comportamiento en infinito también justificado.
- H
- Transformada de Hilbert de la recta, definida primero sobre datos regulares y extendida a Lᵖ.
- f̂(ξ)
- Fourier unitaria (2π)^−n/2∫e^−ix·ξf(x)dx.
- K(x,y)
- Núcleo del operador fuera de la diagonal x=y.
- L¹,∞
- Espacio débil L¹: supα>0 α·medida{|g|>α}<∞; no equivale a integrabilidad L¹.
- BMO
- Funciones de oscilación media acotada, medidas por supQ |Q|⁻¹∫Q|g−gQ|, e identificadas módulo constantes.
- Rⱼ
- Transformadas de Riesz en Rⁿ, con multiplicador −iξⱼ/|ξ| para ξ≠0.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →