Una singularidad puede viajar: un salto que empieza en x=1 puede aparecer después en x=7. Para describir ese movimiento necesitamos recordar posición y dirección de frecuencia. Los operadores integrales de Fourier, o FIO, organizan esa geometría con fases; empezaremos por el transporte y después veremos cambios de escala, cáusticas y propagadores.
Si necesitas repasar:
1. La diagonal de un pseudodiferencial no describe un salto que cambia de sitio
Su relación microlocal básica enlaza la misma posición y el mismo covector de entrada y salida. Puede modificar o eliminar una singularidad sin transportarla a otra posición mediante esa relación.
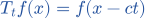 tiene núcleo δ(x−y−ct).
Un FIO permite este movimiento y otros en los que también cambia la dirección o el tamaño del covector.
Seguir el punto de salto
El perfil es cero antes de uno y uno después; c=3 y t=2.
Desplazamiento
ct=3·2=6.Nueva posición
x=1+6=7.Perfil
La salida es cero antes de siete y uno después: no cambia el tamaño del salto.
El salto se mueve hacia la derecha seis unidades.
El argumento inicial es x−6: para encontrar el nuevo salto resolvemos x−6=1.
Transportar una masa
Dato δ en y=−2, velocidad cuatro y tiempo tres.
Trayectoria
x=y+ct=−2+12=10.Distribución
La traslación produce δ en diez.
Covector
El transporte conserva η como ξ porque la derivada espacial de la traslación es uno.
La nueva posición es diez.
La delta es una distribución; no se evalúa como una función de altura infinita.
2. La fase y la amplitud necesitan condiciones, no solo una exponencial
Un núcleo local se escribe como integral de e elevado a iΦ(x, y, θ) por una amplitud a(x, y, θ). En la teoría clásica, Φ es real, suave para θ≠0 y homogénea de grado uno en θ; la amplitud cumple cotas de símbolo a altas frecuencias.
Las constantes de 2π se declaran según la convención.
La integral suele ser oscilatoria y se define con recortes y límites distribucionales. También se controla el soporte para aplicar el operador. Al cambiar el número de variables auxiliares θ cambia la relación entre orden de amplitud y orden de operador. En el modelo de gráfica S(x, η)−y·η entre dimensiones iguales, una amplitud de orden m tiene la convención habitual de operador de orden m.
Escribir el transporte como integral
En una dimensión, usar Φ=(x−y−ct)η.
Homogeneidad
Multiplicar η por r>0 multiplica Φ por r.Amplitud
La amplitud constante 1/(2π) tiene orden cero.
Núcleo
La integral oscilatoria en η es δ(x−y−ct).
El modelo pertenece a la clase clásica de fases homogéneas.
La integral de la exponencial no es absolutamente convergente.
No esconder el movimiento en un símbolo estándar
Reescribir formalmente la misma fase como (x−y)η y amplitud e elevado a −ictη.
Valor
El módulo de la nueva amplitud es uno.
Derivar
Su derivada en η tiene módulo |ct|, sin decrecer cuando |η| crece.
Clase
Si ct≠0, no cumple la cota de derivada O(⟨η⟩⁻¹) de un símbolo estándar de orden cero.
Una amplitud acotada no hace pseudodiferencial estándar a cualquier núcleo.
Importan las cotas de todas las derivadas y la geometría de la fase.
3. La no degeneración se comprueba en todas las variables de la fase
En el conjunto crítico  =0, las diferenciales d(
 ) deben ser linealmente independientes. Esto hace suave el conjunto crítico. Trabajamos en regiones con covectores de entrada y salida no nulos. La condición no exige que la Hessiana solo en θ sea invertible.
La relación canónica es 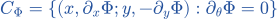 . El signo menos de la entrada es esencial. La relación es lagrangiana para la diferencia de las formas simplécticas de salida y entrada: tiene media dimensión y esa diferencia se anula allí. No toda relación es globalmente una gráfica.
Comprobar el transporte sin una Hessiana en eta
Φ=(x−y−a)η, η≠0.
Crítica
∂_ηΦ=x−y−a=0.Diferencial
d(x−y−a)=dx−dy, que no es cero: hay rango uno.Covectores
∂_xΦ=η y −∂_yΦ=η; la relación es (y+a, η; y, η).
Es una fase no degenerada aunque ∂²_ηΦ=0.
La no degeneración usa variaciones en x e y, no solo en la variable auxiliar.
Una variable auxiliar redundante rompe la condición
Usar dos auxiliares θ₁, θ₂ pero Φ=(x−y)θ₁, independiente de θ₂.
Ecuaciones
Son x−y=0 y cero=0.Diferenciales
La segunda es cero, así que las dos no son independientes.
Reparación
No se puede contar esa representación como fase no degenerada de dos auxiliares; hay que reducir la variable redundante o reformularla.
El número de integrales no se añade sin comprobar rango.
Una exponencial formal no garantiza las hipótesis geométricas.
4. Una función generadora permite calcular la gráfica de entrada a salida
Para Φ=S(x, η)−y·η, la condición crítica es y= y el covector de salida es ξ=
 . Si la matriz mixta ∂²S/∂x∂η es invertible, se puede resolver localmente x a partir de y, η. Así aparece una transformación canónica local.
Otro generador puede modificar simultáneamente posición y frecuencia. La condición canónica compensa esos cambios; no exige que cada coordenada permanezca fija.
Una dilatación cambia posición y covector en sentidos opuestos
S(x, η)=2xη.
Entrada
y==2x, por lo que x=y/2.Salida
ξ==2η.Jacobiano
El mapa (y, η)↦(y/2,2η) tiene determinante uno.
La posición se comprime y el covector se duplica.
El operador con amplitud uno es f↦f(2x), sin normalización unitaria todavía.
Volver desde la salida al dato inicial
En transporte, x=8, c=2 y t=3.
Desplazamiento
ct=6.Pie inicial
y=x−ct=8−6=2.Interpretación
El valor que vemos en ocho procede del perfil inicial en dos.
Seguir el origen del dato usa la relación inversa.
No se suma ct cuando ya estamos buscando la posición inicial.
5. El frente de onda guarda posición y dirección de falta de suavidad
Una distribución es suave microlocalmente en (y₀, η₀) si, tras multiplicar por un corte suave no nulo cerca de y₀, su Fourier decrece más rápido que cualquier potencia en un cono alrededor de η₀. El frente de onda WF reúne donde esa condición falla. No incluye covectores cero.
Para un FIO propiamente soportado cuya relación no contiene covectores nulos de entrada ni salida, 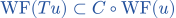 . Se enlaza cada covector de entrada con los de salida permitidos por C. La inclusión puede ser estricta si la amplitud elimina una singularidad. En una traslación invertible se obtiene igualdad.
Una discontinuidad en el plano tiene direcciones normales
u(x₁, x₂)=H(x₂).
Posiciones
El salto está en x₂=0.Direcciones
Las direcciones singulares son covectores (0, η₂), con η₂≠0.
Separar
La dirección tangente de variación en x₁ no produce la misma falta de suavidad microlocal.
WF añade información que el conjunto de posiciones singulares no contiene.
La afirmación se entiende con recortes suaves locales en ambas variables.
Una amplitud puede borrar en lugar de transportar
u=δ en uno y b suave compacta que coincide con x−1 cerca de uno.
Producto
b·δ₁=b(1)δ₁.Valor
b(1)=0, así que la salida es cero.Frente de onda
La salida tiene frente vacío aunque el dato no.
La relación permite una posición; no obliga a que sobreviva.
La igualdad de frentes necesita una hipótesis de invertibilidad microlocal o elipticidad, no solo la inclusión general.
6. La fase de un propagador sigue una ecuación de Hamilton–Jacobi
En un problema clásico de primer orden con principal real p homogéneo de grado uno a altas frecuencias, buscamos S(t, x, η) con S(0, x, η)=x·η. Para la evolución  u+iPu=0, cancelar el orden principal exige
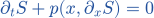 . Los siguientes términos dan ecuaciones de transporte para la amplitud.
El flujo correspondiente satisface 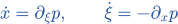 . Resolver fase y amplitudes sucesivas construye una parametrix local del propagador, con error regularizante. Para otros órdenes y en el marco semiclasico se declara el parámetro y la clase adecuados; no se mantiene sin más la homogeneidad clásica.
Comprobar la fase con velocidad constante
p=cξ y S=(x−ct)η.
Tiempo
 =−cη.
Espacio
 =η, así que p(x, )=cη.
Ecuación
La suma es cero y S(0, x, η)=xη.
El flujo es x=y+ct, ξ=η.
La comprobación recupera  +c
 =0 con P=cD.
La frecuencia también puede cambiar
Modelo local p=xξ, con S=e elevado a −t por xη.
Hamilton
x′=x y ξ′=−ξ.Solución
x=eᵗy y ξ=e⁻ᵗη.Fase
=−e⁻ᵗxη y xS_x=e⁻ᵗxη: se cancelan.
El perfil f(e⁻ᵗx) resuelve +xu_x=0.
El ejemplo se interpreta localmente en el cálculo clásico; el coeficiente x no tiene una cota uniforme global.
7. Una cáustica puede romper una descripción sin romper la relación geométrica
Al componer núcleos se integra también la variable intermedia. Las ecuaciones estacionarias identifican sus covectores. Para gráficas canónicas con soportes apropiados y composiciones transversales, el resultado sigue siendo un FIO y los órdenes se suman.
Fase estacionaria calcula las nuevas amplitudes y los factores de firma. Una proyección puede dejar de ser invertible y producir una cáustica aunque la relación en el espacio de fases siga suave. Hay que cambiar la representación o añadir variables auxiliares. Los cambios de fase se organizan globalmente mediante la estructura de Maslov; ignorarlos puede dar fases incorrectas.
Componer dos transportes
 f(x)=f(x−a), seguido de
 .
Sustituir
( f)(x)= f(x−b).Argumento
Es f(x−b−a).
Relación
Los desplazamientos se suman: x=y+a+b y ξ=η.
La composición de las gráficas coincide con la cuenta directa.
En este modelo no aparece una cáustica.
Un modelo semiclasico de pliegue
κ(y, η)=(y²−η, y); restringir la curva inicial η=0.
Mapa regular
Su matriz tiene filas (2y,−1) y (1,0), con determinante uno; preserva la forma simpléctica.
Curva salida
Es x=y², ξ=y, una parábola suave.Proyección
En x=1 hay dos puntos ξ=±1; en y=0 la derivada de x respecto de y es cero.
La proyección se pliega aunque κ sea invertible y la curva suave.
Es un modelo geométrico semiclasico no cónico, no una relación clásica homogénea de este mismo formato.
8. Orden cero controla L dos localmente, pero no significa unitario
Un FIO clásico de orden cero asociado a una gráfica canónica homogénea tiene acotación L² en las versiones localizadas con soporte apropiado.
Las relaciones más generales pueden requerir pérdidas adicionales; se revisan sus proyecciones.
Si T es elíptico en una gráfica κ, una inversa microlocal Q permite conjugar un pseudodiferencial A. El principal de QAT es a∘κ en la región de entrada, si a es el principal de A. Este es el contenido geométrico de Egorov: el observable sigue el mapa de posición y covector.
No afirma inversa global exacta ni unitariedad automática.
Una gráfica canónica sin normalización unitaria
Tf(x)=f(2x) en R.
Norma
∫|f(2x)|²dx=(1/2)∫|f(y)|²dy.Raíz
‖Tf‖₂=‖f‖₂/√2: es acotado pero no conserva la norma.Normalizar
Multiplicar T por √2 sí produce una isometría sobre L².
La amplitud también interviene en la conservación de energía.
La geometría canónica por sí sola no fija esa normalización.
Comprobar Egorov con un observable concreto
f(x)=f(x−a), Q=⁻¹, y A es multiplicación por x.
Aplicar A
AT_a f(x)=x f(x−a).Volver
QAT_a f(y)=(y+a)f(y).Principal
El observable x compuesto con κ(y, η)=(y+a, η) es y+a.
La composición del símbolo tiene el sentido de entrada a salida correcto.
Es una cuenta local sobre pruebas; el observable x no es un símbolo global uniformemente acotado.
9. Media onda y Schrödinger usan fases de clases distintas
El propagador de media onda e elevado a −it|D| tiene fase (x−y)·ξ−t|ξ| para ξ≠0. Es homogénea de grado uno. La condición estacionaria da x=y+tξ/|ξ|: el covector decide la dirección del rayo y la velocidad es uno.
Para Schrödinger aparece un término cuadrático en ξ, que no es homogéneo de grado uno. En el marco semiclasico usamos e elevado a iΦ/h y un frente de onda que observa frecuencias a escala h. Es otra noción que el frente clásico cónico a tiempo fijo.
La geometría sigue siendo útil, pero hay que declarar el marco antes de aplicar una regla de propagación.
Dos rayos de la media onda
En R², y=(0,0), t=3 y η=(0,2).
Dirección
η/|η|=(0,1).Posición
x=y+3(0,1)=(0,3).Cambiar signo
Para η=(0,−2), la posición sería (0,−3).
La dirección frecuencial cambia hacia dónde viaja la singularidad.
No se sustituye la dirección por la magnitud dos como velocidad.
El modelo semiclasico libre
p=ξ²/2 y S=xη−tη²/2.
Ecuación
=−η²/2 y p()=η²/2: suman cero.Gráfica
y= =x−tη y ξ==η, así que x=y+tη.
Clase
La fase contiene η² y no es de grado uno; se usa el cálculo semiclasico declarado.
La velocidad de este modelo depende de η.
No se convierte esa fórmula en una identidad del frente de onda clásico cónico sin revisar las hipótesis.
10. Dos fases pueden representar el mismo operador si se transforma la amplitud
La relación geométrica es más estable que una fórmula aislada de fase. Cambiar variables auxiliares obliga a incluir el jacobiano en la amplitud; otras equivalencias de fase necesitan las correcciones correspondientes. No basta conservar solo el conjunto crítico.
La construcción se empieza sobre datos que permitan las integrales indicadas y se extiende a distribuciones con soporte y continuidad apropiados. Para un perfil polinómico transportado, en cambio, podemos comprobar la ecuación directamente por derivación clásica. Una función suave y una masa requieren interpretaciones distintas aunque sigan la misma trayectoria.
Un cambio de variable conserva la delta solo con su jacobiano
En el núcleo de traslación, cambiar η=2σ.
Fase
(x−y−a)η se vuelve 2(x−y−a)σ.
Medida
dη=2dσ: la amplitud se multiplica por dos.Distribución
La integral es 2δ(2(x−y−a))=δ(x−y−a).
Cambiar la fase sin el factor dos cambiaría el operador.
La identidad de escala de delta incluye el valor absoluto del factor.
Un polinomio se puede verificar sin integral ordinaria de Fourier
u₀(x)=x², c=2 y u(t, x)=(x−2t)².
Tiempo
=−4(x−2t).Espacio
2u_x=4(x−2t).Ecuación y dato
La suma es cero y u(0, x)=x².
La fórmula resuelve el transporte como función suave.
El polinomio no tiene transformada de Fourier ordinaria integrable; no se ha fingido esa integral.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Seguir un perfil
Para u_t+2u_x=0 y u₀(x)=x², halla u(t,x).
Ecuación
+2u_x=0 tiene velocidad c=2.Pie inicial
El punto x a tiempo t procede de y=x−2t.Perfil
u₀(y)=y².Sustituir
u(t, x)=(x−2t)².Comprobar ecuación
=−4(x−2t) y 2u_x=4(x−2t); suman cero.Comprobar dato
Para t=0 queda x².La verificación es clásica y no necesita una integral ordinaria de Fourier del polinomio.
u(t,x)=(x−2t)².
u_t=−4(x−2t) y 2u_x=4(x−2t), suma cero.
EJEMPLO RESUELTO 2
Mover una singularidad
Una singularidad inicial está en x=1 y c=3. ¿Dónde está en t=2?
Datos
La posición inicial es x₀=1, la velocidad c=3 y el tiempo t=2.Relación
El transporte sigue x=x₀+ct.Desplazamiento
ct=3·2=6.Sumar
x=1+6=7.Dirección
El desplazamiento es positivo, hacia la derecha.
Comprobar
El pie inicial del punto siete es 7−3·2=1, como debía ser.
Está en x=7.
El desplazamiento es hacia la derecha.
Los símbolos que hemos usado
- X,Y
- Variedades de salida y entrada; localmente se usan coordenadas x∈Rⁿ e y∈Rⁿ.
- Φ(x,y,θ)
- Fase real del núcleo oscilatorio, con θ variables auxiliares de frecuencia.
- CΦ
- Relación canónica {(x,∂ₓΦ;y,−∂ᵧΦ):∂θΦ=0}, bajo condiciones de no degeneración.
- WF(u)
- Frente de onda clásico: puntos y covectores no nulos donde falla el decaimiento rápido de Fourier tras localizar.
- κ:T*Y→T*X
- Transformación canónica, que preserva la forma simpléctica; su gráfica es un tipo de relación canónica.
- S(t,x,η)
- Función generadora de un flujo; la fase de un propagador local puede escribirse S(t,x,η)−y·η.
- h
- Parámetro semiclasico positivo que tiende a cero; en esa versión la oscilación es e^iΦ/h.
- Hₚ
- Campo hamiltoniano: dx/dt=∂ξp y dξ/dt=−∂ₓp con la convención usada aquí.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →