Después de resolver una ecuación con una malla seguimos sin conocer normalmente la solución exacta. Necesitamos una señal calculable que indique dónde mejorar. Vamos a construirla con los fallos de la ecuación, sumar sus contribuciones y elegir qué celdas refinar, distinguiendo una orientación útil de una garantía del error.
Si necesitas repasar:
1. Un estimador utiliza lo que conocemos para acotar lo que no conocemos
El error es u− , pero u suele ser desconocida. Un estimador η se calcula con la aproximación, los datos y la malla. Hay que indicar qué norma del error controla y bajo qué condiciones: no es una probabilidad ni necesariamente el error exacto.
En Poisson, con producto a(v,w)=∫∇v·∇w y frontera Dirichlet, el residuo funcional es R(v)=l(v)−a(,v)=a(u−,v). Su norma dual de energía coincide exactamente con el error energético por Cauchy–Schwarz y la prueba proporcional al error. Calcular ese supremo suele ser tan difícil como el problema original; los indicadores locales lo estiman.
Residual de matriz y error de función
−u″=2 en (0,1), extremos cero y dos elementos lineales.
Solución discreta
El único coeficiente es U=1/4 y satisface 4U−1=0.Solución exacta
u=x(1−x), que no es lineal por partes.Error
Su norma de energía es 1/√12, aunque el residual de la matriz sea cero.
Hay que estimar el error de discretización, además de resolver la matriz.
La ecuación de matriz solo comprueba las pruebas discretas.
Una igualdad conceptual
Para R(v)=a(e,v), e≠0 y a producto de energía.
Cota
|R(v)|≤∥e∥a∥v∥a.Prueba
Con v=e/∥e∥a se alcanza |R(v)|=∥e∥a.Supremo
La norma dual de R es exactamente ∥e∥a.
El residuo contiene información completa del error en este marco.
El indicador práctico aproxima esa norma, no convierte automáticamente cada residual puntual en el error.
2. El residuo incluye lo que ocurre dentro de la celda y en sus interfaces
.Al integrar por partes también aparecen saltos de ∇·n en las interfaces. Aunque sea continua, su pendiente puede saltar. En elementos lineales, Δ=0 en el interior y las interfaces siguen aportando información.
Para Poisson conforme en mallas apropiadas, una forma residual habitual en dimensiones dos o tres suma términos  ²∥f+Δ∥² por elemento y
 ∥salto del flujo normal∥² por cara interior, con convenciones de reparto entre vecinos. Fronteras Neumann o coeficientes variables modifican estos términos. El ejemplo siguiente usa una versión unidimensional explícita.
Ver un salto de pendiente
=φ/4, con nodo central 1/2 y extremos cero.
Pendiente izquierda
Es 1/2.
Derecha
Es −1/2.
Salto derecha menos izquierda
Vale −1; su cuadrado vale uno.
El laplaciano interior cero no significa que se haya satisfecho −u″=2.
Las derivadas por piezas no son toda la derivada débil de segundo orden.
Construir un indicador 1D calculable
f=2, dos intervalos h=1/2; definimos 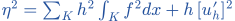 .
Interiores
Cada uno aporta (1/4)·(4·1/2)=1/2; ambos suman uno.
Interfaz
Aporta (1/2)·1=1/2.Total
η²=3/2 y η=√(3/2), frente al error 1/√12.
El estimador no tiene por qué ser igual al error.
Esta definición 1D asigna una vez el salto de la interfaz; no duplica su contribución.
3. Las contribuciones cuadráticas se suman antes de tomar la raíz
 .
Primero cuadramos, después sumamos y al final tomamos la raíz. La fracción ηₖ²/η² indica cuánto aporta esa celda al total cuadrático cuando η>0.
La asignación local puede compartir un término de interfaz entre dos celdas; se fija una convención para no contarlo dos veces sin querer. Un indicador local es una contribución al estimador, no necesariamente el error puntual o la energía exacta del error en esa celda.
Agregar dos indicadores
η₁=1 y η₂=2.
Cuadrados
Uno y cuatro.
Total
η²=5, luego η=√5.Fracciones
La segunda contribuye 4/5 del total cuadrático.
Sumar uno más dos daría otra cantidad, no este estimador.
La fracción no es una probabilidad de que el error esté en esa celda.
Un total nulo
Todos los indicadores calculados valen cero.
Suma
η²=0.Normalización
No se divide cada cero por el total cero.
Garantía
Solo se concluye error cero si existe una cota fiable sin términos omitidos.
El significado del cero depende también de lo que realmente incluye el estimador.
Un error de datos no incorporado puede seguir presente.
4. Fiabilidad controla el error y eficiencia controla la sobreestimación
Fiabilidad es una cota E≤ η, o una versión que incorpora oscilación de datos. E es la norma de error que se ha fijado. Eficiencia tiene el sentido inverso, por ejemplo η≤
 (E+osc). Evita que η sea desproporcionado frente al error y la parte no resuelta de los datos.
Las cotas locales suelen incluir parches vecinos. Las constantes dependen de condiciones del problema y de la geometría permitida, pero deben ser uniformes dentro de la familia de mallas. Oscilación mide la parte de datos que no representa una proyección local; no significa que la solución esté vibrando.
Usar una garantía concreta
Se ha probado E≤2η y se calcula η=0,03.
Cota
E≤0,06.Tolerancia
Para tolerancia 0,05 todavía no se ha certificado cumplirla.
Alcance
Tampoco se ha demostrado que el error real supere 0,05.
No cumplir una cota suficiente no prueba fallar la tolerancia real.
La constante dos tiene que proceder del problema, no elegirse por comodidad.
Una oscilación calculable
f(x)=2x en una celda [0,h], aproximada por su media h.
Diferencia
f−media=2x−h.Norma local
∫₀ʰ(2x−h)²dx=h³/3.Ponderar
El término h²∥f−media∥² vale h⁵/3.
La oscilación cuantifica datos no resueltos a esa escala.
No se puede borrar de un teorema que la incluye solo porque el sistema algebraico esté bien resuelto.
5. Dörfler marca una fracción del total cuadrático, no del número de celdas
Fijamos 0<θ≤1 y buscamos un conjunto M con 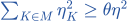 . Este es nuestro convenio para θ; algunos textos escriben θ² en ese lugar. Ordenar los indicadores y acumular cuadrados ofrece una selección sencilla.
Una celda puede bastar si concentra gran parte del indicador. Con η=0 no hace falta marcar para capturar una fracción positiva de cero; se aplica la regla de parada pertinente. El refinamiento para mantener conformidad puede añadir vecinos después de la selección.
Una celda basta para la mitad
Indicadores 1,2,4,1 y θ=1/2.
Total
η²=1+4+16+1=22.Objetivo
Hay que capturar al menos once.
Marcar
La tercera celda aporta dieciséis; basta una de las cuatro.
Capturar la mitad de la contribución no exige marcar dos celdas.
El criterio usa dieciséis, no cuatro, para la tercera celda.
Pedir más contribución
Mismos indicadores y θ=9/10.
Objetivo
(9/10)·22=19,8.Una celda
Dieciséis no basta.
Dos mayores
Dieciséis más cuatro da veinte y sí basta.
El conjunto marcado cambia con el umbral.
No se debe confundir el convenio θ con otro que utilice θ².
6. El ciclo vuelve a resolver porque la función y sus residuos cambian
Tras dividir elementos cambia el espacio  y se vuelve a calcular . Los indicadores antiguos guían la decisión previa; no son automáticamente los indicadores de la nueva solución.
En 1D basta añadir nodos al intervalo. En 2D o 3D hay que mantener forma de elementos y continuidad requerida, con refinamiento compatible o restricciones de nodos colgantes. Añadir pequeños triángulos degenerados puede estropear las constantes que justifican el estimador.
Refinar solo un intervalo
Nodos iniciales 0,1/4,1/2,3/4,1; marcamos [1/2,3/4].
Punto medio
(1/2+3/4)/2=5/8.Dividir
Se sustituye un intervalo por dos.
Contar
Pasamos de cuatro intervalos a cinco y aparece un nodo nuevo.
Ahora hay un grado de libertad espacial adicional antes de imponer condiciones concretas.
Los datos de la nueva solución requieren resolver sus ecuaciones.
Una mejora medible con mallas anidadas
Poisson simétrico, espacios  ⊂ y soluciones Galerkin exactas.
Descomponer
u− =(u−)+(−).
Ortogonalidad
El segundo sumando está en
y es ortogonal al primero en energía.Identidad
∥u−∥a²=∥u−∥a²+∥−∥a².
El error energético no aumenta en este marco conforme anidado.
Esto no demuestra por sí solo una tasa óptima de un algoritmo adaptativo general.
7. Parar con garantía exige contar también los errores de cálculo
Una tolerancia en η certifica una cota en E solo con la constante y los términos requeridos por el teorema. Si esos valores no están disponibles, el estimador sigue siendo una guía adaptativa, pero no se presenta como certificado numérico completo.
El sistema de matriz tampoco se resuelve siempre exactamente. Para K simétrica definida positiva y residual r=F−KŨ, el error algebraico tiene energía cuadrada rᵀK⁻¹r. Calcularlo exactamente puede ser caro; se usan cotas y estimadores del solucionador. No conviene gastar toda la tolerancia en una matriz mientras domina la discretización.
Comprobar una parada certificada
E≤3η, tolerancia 0,01 y η=0,002.
Cota
3·0,002=0,006.Comparar
0,006≤0,01.Alcance
Se certifica esa norma si no quedan términos ni errores sin contabilizar.
La decisión se basa en una desigualdad concreta.
El mismo η sin conocer la constante tendría otra fuerza como afirmación.
Separar error algebraico
Sistema escalar 4U=1; usamos Ũ=0,24.
Residual
r=1−4·0,24=0,04.Coeficiente
U−Ũ=r/4=0,01.Energía
√4·|U−Ũ|=0,02; también √(r²/4)=0,02.
El error algebraico puede cuantificarse en la misma energía.
Aún queda el error de discretización de la solución Galerkin exacta.
8. La distribución de celdas responde a dónde cuesta representar la solución
Una singularidad localizada o una capa estrecha puede hacer ineficiente una malla uniforme. La adaptación intenta concentrar recursos donde la aproximación lo necesita. Si la solución es suave y homogénea, el reparto adecuado puede ser mucho más uniforme.
Tamaño h, grado p y combinaciones hp son decisiones distintas. Un algoritmo con marcado no es automáticamente óptimo: las pruebas de contracción y complejidad necesitan estabilidad, reducción del estimador, ortogonalidad o cuasiortogonalidad y reglas concretas de refinamiento.
Una estimación que acompaña al error
Poisson −u″=2 en (0,1), malla uniforme h=1/N y solución lineal conforme.
Error exacto
E²=h²/3.Estimador 1D anterior
Los residuos interiores suman 4h² y los N−1 saltos de tamaño 2h suman 4h²(1−h).
Relación
η²=4h²(2−h), de modo que η²/E²=12(2−h).
En este ejemplo el indicador y el error decrecen al mismo orden, sin ser iguales.
Es un cálculo para una solución y familia concretas; no una prueba universal de fiabilidad.
Comparar dos maneras de aumentar recursos
En una zona suave usamos grado uno o dos.
Subdividir
Reducir h añade piezas más pequeñas.
Elevar grado
Aumentar p permite más curvatura dentro de cada pieza.
Elegir
La regularidad y el error observado orientan qué opción resulta eficaz.
Una región singular y una región suave no necesitan la misma estrategia.
Cambiar p exige revisar los estimadores y sus constantes.
9. Si interesa una cantidad concreta, el adjunto identifica qué errores la afectan
A veces interesa J(u), como una media o un flujo total, en vez de toda la norma de u. Para un funcional lineal continuo J y un problema simétrico, el adjunto z cumple a(v,z)=J(v).
)=R(z)=R(z− ) para cualquier ∈.
La identidad muestra que un residuo importa según su efecto en esa cantidad. Un adjunto aproximado puede orientar adaptación al objetivo, pero requiere estimar su propio error. Si se elige en el mismo espacio y se olvida la diferencia, Galerkin da R()=0 y se pierde toda la información.
Una cantidad de salida calculable
J(u)=∫₀¹u dx, u=x(1−x) y =φ/4.
Exacta
J(u)=1/6.Discreta
J()=(1/4)·(1/2)=1/8.Error de salida
J(u−)=1/6−1/8=1/24.
El error de una media no es numéricamente el error energético.
Se indica qué cantidad se está controlando.
Construir el adjunto de esa salida
a(v,z)=∫v y condiciones Dirichlet cero.
Ecuación
−z″=1; z=x(1−x)/2.Identidad
Integración por partes da a(v,z)=∫v.Peso
Evaluar el residuo en z da exactamente el error de la integral, 1/24, en el ejemplo anterior.
El adjunto convierte el objetivo en una prueba específica.
En un cálculo real z también se aproxima y su error requiere control.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Estimador global
Con indicadores 2,3,4, calcula η.
Leer indicadores
Son dos, tres y cuatro.
Cuadrar
Aportan cuatro, nueve y dieciséis.
Sumar
η²=4+9+16=29.Raíz
η=√29.Comparar
No es 2+3+4=9.Interpretar
El resultado es el estimador definido por esa suma cuadrática, no necesariamente el error exacto.
η=√29.
No se suman directamente los indicadores.
EJEMPLO RESUELTO 2
Marcar la mitad
Con los mismos indicadores y θ=1/2, ¿basta marcar la celda de indicador 4?
Total cuadrático
η²=29.Fracción
θ=1/2 exige capturar 29/2=14,5.Celda candidata
El indicador cuatro aporta 4²=16.Comparar
16≥14,5.Respuesta
Sí, esa celda sola basta para este marcado.
Comprobar
Se marca por contribución cuadrática; la conformidad de la malla puede añadir refinamientos vecinos.
Sí, esa celda sola basta.
El criterio utiliza η_K².
Los símbolos que hemos usado
- u / u_h
- Solución exacta / aproximación en la malla actual.
- η_K
- Indicador no negativo asignado a una celda.
- η
- Raíz de la suma de cuadrados de los indicadores.
- Fiabilidad
- El estimador controla por arriba el error en la norma indicada, con la constante y los términos del teorema.
- Eficiencia
- El estimador queda controlado por el error y, en su caso, la oscilación de los datos.
- θ
- Fracción de la suma de cuadrados que se exige capturar al marcar.
- Oscilación
- Parte de los datos no bien representada en la escala de la malla.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →