Repetiremos un mapa y observaremos sus estadísticas. Conservar una distribución, no dividirla en dos partes invariantes y perder correlaciones son tres propiedades distintas. Un intervalo que se duplica y un círculo que gira permitirán ver la diferencia.
Si necesitas repasar:
1. Conservar una medida no significa dejar quietos sus puntos
Una transformación medible T conserva una probabilidad μ cuando μ(T⁻¹A)=μ(A) para todo conjunto medible A. T⁻¹A reúne los puntos que terminarán en A después de un paso. Se usan preimágenes, que están definidas aunque T no sea invertible.
Si escogemos un punto al azar con distribución μ y aplicamos T, su nueva distribución sigue siendo μ. Los puntos sí pueden moverse y los conjuntos no tienen por qué quedar fijos. Para D(x)=2x mod1, dos ramas de preimagen compensan su menor longitud; esto preserva Lebesgue en [0,1).
Calcular una preimagen con dos ramas
A=[1/4,1/2), D(x)=2x mod1.
Primera rama
Si 0≤x<1/2, pedimos 1/4≤2x<1/2: x∈[1/8,1/4).Segunda rama
Si 1/2≤x<1, pedimos 1/4≤2x−1<1/2: x∈[5/8,3/4).Medir
Cada intervalo mide 1/8; juntos miden 1/4, igual que A.
Duplicación no es invertible, pero puede conservar la medida.
La misma cuenta para intervalos y la extensión a conjuntos medibles prueba la invariancia completa.
El mismo mapa puede conservar otra medida
D(0)=0 y μ=δ₀, toda la probabilidad en cero.
Distribución
El punto escogido siempre es cero.
Aplicar
D lo deja en cero.
Conservar
La distribución sigue siendo δ₀; es distinta de Lebesgue.
Las propiedades estadísticas se formulan respecto de una medida concreta.
No se cambia de medida silenciosamente al hablar de una órbita típica.
2. Ergodicidad excluye una división invariante de probabilidad intermedia
T es ergódica respecto de μ si todo A con T⁻¹A=A, salvo conjuntos nulos, tiene μ(A)=0 o uno. No exige que los únicos conjuntos invariantes sean el vacío y el espacio: permite otros de medida cero o total. La propiedad ignora cambios en partes nulas.
Una parte invariante con probabilidad entre cero y uno guarda para siempre la información de haber empezado allí. Equivalentemente, toda función invariante g∘T=g en L² debe ser constante casi en todas partes. Las indicadoras y los conjuntos de nivel conectan ambas formulaciones.
La identidad deja una división permanente
T(x)=x en [0,1] con Lebesgue.
Conjunto
Tomamos A=[0,1/2].Invariancia
T⁻¹A=A exactamente.Medida
μ(A)=1/2: no es cero ni uno.
La identidad no es ergódica para Lebesgue.
Conservar una medida no implica ser ergódico.
Un ciclo finito sí puede ser ergódico
T intercambia dos puntos a y b con probabilidades iguales.
Conjuntos
Ni {a} ni {b} es invariante: su preimagen es el otro singleton.
Invariantes
Solo el vacío y el conjunto {a,b} son invariantes.
Medidas
Sus probabilidades son cero y uno.
El ciclo es ergódico para esa medida uniforme.
T² es la identidad; eso no contradice la ergodicidad de T en este espacio finito.
3. Birkhoff relaciona una media temporal con una media espacial
Para g∈L¹(μ), los promedios Aₙg(x)=n⁻¹Σⱼ₌₀ⁿ⁻¹g(Tʲx) convergen para casi todo x a una función invariante. En general es la esperanza condicional E(g|I), que puede depender de la componente invariante. Si T es ergódica, el límite es ∫g dμ.
Ergodicidad identifica esa frecuencia con μ(A) para casi todo punto, no cada órbita. El conjunto excepcional puede depender de g; para una familia numerable de observables se pueden intersectar los conjuntos de medida total.
Promediar en el ciclo de dos puntos
T intercambia a y b, g(a)=0 y g(b)=2.
Órbita
Los valores observados son 0,2,0,2,… o empiezan al revés.
Promedio
En 2m pasos, la suma es 2m y el promedio uno.
Espacio
La integral con probabilidades iguales es (0+2)/2=1.
La media temporal coincide con la espacial en ambos puntos de este sistema.
Una cantidad impar de pasos produce un pequeño error que tiende a cero.
Sin ergodicidad la media depende de dónde empezamos
Identidad en [0,1], g(x)=x.
Órbita
Todos los valores observados son x.
Promedio
Aₙg(x)=x para cualquier n.Comparar
La media espacial es 1/2, pero el límite temporal no es esa constante en casi todo punto.
Birkhoff no afirma una media constante sin ergodicidad.
El límite x es una función invariante, como exige el teorema general.
4. Mezcla significa independencia en el límite de tiempos lejanos
Mezcla exige 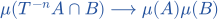 para todos A y B medibles. La intersección describe comenzar en B y llegar a A después de n pasos. El producto es el valor que tendrían esos dos sucesos si fuesen independientes.
Equivalentemente, para g,h∈L² las correlaciones centradas tienden a cero. En observables complejos se conjuga h. La definición no fija una velocidad de decaimiento y no exige independencia exacta en cada n finito. Una tasa exponencial o polinómica necesita más hipótesis y una clase de observables.
Calcular el límite, no una intersección de tiempo fijo
μ(A)=1/3 y μ(B)=1/2, en un sistema mezclante.
Regla
El límite es el producto de medidas.
Cuenta
(1/3)(1/2)=1/6.Alcance
La intersección en n=1 no tiene por qué medir 1/6.
La mezcla describe el comportamiento asintótico.
Sin la hipótesis de mezcla no se puede insertar el producto como respuesta general.
Centrar un observable elimina la media constante
g=1A y h=1B.
Producto
∫(g∘Tⁿ)h=μ(T⁻ⁿA∩B).Medias
∫g=μ(A) y ∫h=μ(B).Correlación
El error centrado es la intersección menos μ(A)μ(B); mezcla pide que tienda a cero.
La definición por conjuntos y la correlación coinciden en indicadoras.
La extensión a L² usa aproximación y Cauchy–Schwarz.
5. Mezcla obliga a ergodicidad, pero promediar no equivale a mezclar
Si A es invariante y p=μ(A), todas sus preimágenes coinciden con A módulo nulos. La intersección T⁻ⁿA∩A tiene medida p. Mezcla exige que ese mismo valor tienda a p². Luego p=p² y p solo puede ser cero o uno: queda probada ergodicidad.
Ergodicidad da convergencia del promedio de correlaciones, no necesariamente de cada término. Mezcla débil pide que el promedio del valor absoluto del error tienda a cero. Se tiene mezcla ⇒ mezcla débil ⇒ ergodicidad; los recíprocos fallan en general. Las versiones topológicas con abiertos son propiedades diferentes.
Resolver la condición de un conjunto invariante
p=p², con 0≤p≤1.
Pasar de lado
p²−p=0.Factorizar
p(p−1)=0.Alternativas
p=0 o p=1.
Un sistema mezclante no admite una parte invariante de medida un medio.
La invariancia módulo nulos se mantiene al iterar porque T conserva la medida.
Un sistema ergódico que no mezcla
El ciclo de dos puntos, A={a}.
Medida
μ(A)=1/2, así que μ(A)²=1/4.Intersecciones
Si n es par, T⁻ⁿA=A y la intersección mide 1/2; si n es impar mide cero.
Límite
Alterna y no converge a 1/4, aunque su promedio sí tiende a 1/4.
La ergodicidad permite oscilaciones de correlación persistentes.
El promedio del error absoluto aquí es 1/4, así que tampoco hay mezcla débil.
6. Una rotación racional del círculo deja partes invariantes de medida un medio
Si α=p/q es racional, cos(2πqx) no cambia al aplicar Rα: su argumento aumenta en 2πp. Por tanto A={cos(2πqx)>0} es invariante y tiene medida un medio.
Esto prueba que esa rotación no es ergódica para Lebesgue. La sola igualdad Rαᵠ=id no sería una prueba válida en cualquier espacio de probabilidad, como muestra el ciclo finito de dos puntos. La construcción del conjunto de medida intermedia usa la estructura continua del círculo.
Una media vuelta con un conjunto invariante
α=1/2 y A={cos(4πx)>0}.
Rotar
cos[4π(x+1/2)]=cos(4πx+2π)=cos(4πx).Medir
En cada periodo el coseno es positivo la mitad del tiempo, por lo que μ(A)=1/2.
Concluir
A es un conjunto invariante de medida intermedia.
La media vuelta no es ergódica para Lebesgue.
Los puntos donde el coseno vale cero no afectan la medida.
Un observable que conserva memoria
α=2/3 y g(x)=cos(6πx).
Traslación
El argumento cambia en 6π·(2/3)=4π.Invariancia
g∘Rα=g.No constante
g toma valores distintos sobre conjuntos de medida positiva.
Una función invariante no constante da otro criterio de no ergodicidad.
La función está en L² y se usa la medida de Lebesgue del círculo.
7. La rotación irracional es ergódica y aun así no mezcla
Si α es irracional y g∈L² es invariante por Rα, sus coeficientes de Fourier cumplen 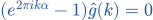 . Para k≠0 el factor no es cero; desaparecen todas las frecuencias no constantes. Por completitud de Fourier, g es constante casi en todas partes: la rotación es ergódica.
Pero para e₁(x)=exp(2πix), de media cero, la correlación con su copia desplazada es  . Tiene módulo uno y no tiende a cero: no hay mezcla. El promedio de las fases sí tiende a cero por la suma geométrica, mientras que el promedio de sus módulos sigue siendo uno.
La frecuencia que impide mezclar
g=h=e₁ en la rotación irracional.
Componer
e₁(Rαⁿx)=exp(2πinα)e₁(x).Integrar
Multiplicar por el conjugado de e₁ deja la constante exp(2πinα).
Módulo
|Cₙ|=1 para todo n, y no puede acercarse a cero.
La correlación prueba ausencia de mezcla.
Diez puntos en un dibujo ilustran la fórmula; la prueba es el módulo constante.
Promediar fases no es promediar sus módulos
z=exp(2πiα), con z≠1.
Suma geométrica
1+z+···+zⁿ⁻¹=(1−zⁿ)/(1−z).Promedio
Su módulo dividido por n es como máximo 2/[n|1−z|], que tiende a cero.
Valor absoluto
En cambio (|1|+|z|+···+|zⁿ⁻¹|)/n=1.
La media puede cancelar oscilaciones sin que cada correlación desaparezca.
Esto distingue la consecuencia ergódica de la mezcla débil y de la mezcla.
8. La duplicación mezcla porque separa frecuencias fijas
Para D(x)=2x mod1, eₖ(x)=exp(2πikx) satisface 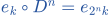 . Su producto con el conjugado de eℓ integra uno si 2ⁿk=ℓ y cero en otro caso. Para frecuencias fijas no nulas, esa igualdad deja de ocurrir cuando n crece.
La factorización límite vale para polinomios trigonométricos y se extiende a L² por densidad. Como D conserva medida, componer con Dⁿ conserva la norma L² y los errores de aproximación se controlan uniformemente por Cauchy–Schwarz. Esa isometría no exige que D sea invertible. Así se prueba mezcla para Lebesgue, no solo para algunos intervalos.
Una coincidencia temporal no impide la mezcla
k=1 y ℓ=8.
Igualdad
2ⁿ·1=8 ocurre en n=3.Correlación
El producto de esas frecuencias integra uno en ese tiempo.
Después
Para todo n>3 integra cero, que coincide con el producto de sus medias nulas.
Mezcla no significa correlación cero desde el primer paso.
Las frecuencias k y ℓ se mantienen fijas al tomar el límite.
Un cálculo de un paso no es una órbita estadística completa
D(3/4).
Duplicar
2·(3/4)=3/2.Módulo uno
Restar la parte entera da 1/2.
Continuar
D(1/2)=0 y después queda fijo.
Esta órbita acaba en un punto periódico.
No contradice mezcla para Lebesgue: un conjunto excepcional nulo puede tener otra estadística.
9. Volver, ser denso y mezclar son afirmaciones diferentes
Poincaré asegura que casi todo punto de un conjunto A vuelve a él infinitas veces si se conserva una probabilidad. No necesita ergodicidad ni mezcla. La recurrencia evita perder de forma permanente una parte de probabilidad finita; la mezcla trata la pérdida de correlaciones.
Densidad de una órbita es una propiedad topológica individual. Con soporte total y una base numerable de abiertos, ergodicidad permite deducir densidad para casi todas las órbitas. Sin indicar medida y soporte, esa inferencia puede cambiar. Las simulaciones no sustituyen invariantes, criterios de Fourier y teoremas con hipótesis.
Ser recurrente sin mezclar
La identidad en [0,1] con Lebesgue.
Volver
Cada punto de A permanece en A y vuelve en todo tiempo entero.
Ergodicidad
A=[0,1/2] sigue siendo invariante de medida intermedia.Conclusión
La recurrencia no ha implicado ni ergodicidad ni mezcla.
Una propiedad de retorno es más débil que las otras dos.
El teorema de recurrencia no exige que el regreso sea a un lugar distinto.
Una órbita excepcional en un mapa mezclante
Duplicación y A=[0,1/2), empezando en cero.
Órbita
Dⁿ(0)=0 para todo n.Frecuencia
La proporción de visitas a A es uno.
Comparar
Lebesgue asigna medida 1/2 a A; Birkhoff da esa frecuencia para casi todo punto, no para este punto excepcional.
Una órbita sola no invalida un resultado de casi todas.
Si se elige δ₀ en vez de Lebesgue cambia la media espacial del problema.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
La identidad no es ergódica
En [0,1] con Lebesgue, muestra que T(x)=x no es ergódica.
Sistema
T(x)=x en [0,1] con Lebesgue.Definición
Para ser ergódico, todo conjunto invariante debe tener medida cero o uno, módulo nulos.
Elegir
A=[0,1/2].Preimagen
T⁻¹A=A exactamente.Medida
μ(A)=1/2, distinta de cero y uno.Conclusión
La identidad no es ergódica para esta medida; el conjunto construido viola la condición.
La identidad no es ergódica.
El contraejemplo satisface la definición exactamente.
EJEMPLO RESUELTO 2
Límite de una mezcla
Si μ(A)=1/3 y μ(B)=1/2 en un sistema mezclante, calcula el límite.
Hipótesis
El sistema es mezclante y conserva la probabilidad μ.
Definición
μ(T⁻ⁿA∩B) tiende a μ(A)μ(B).
Datos
μ(A)=1/3 y μ(B)=1/2.Multiplicar
(1/3)(1/2)=1/(3·2).Resultado
El límite es 1/6.
Alcance
No se ha afirmado igualdad para un número finito de pasos; esa sería una condición más fuerte.
El límite es 1/6.
No afirma igualdad para cada n finito.
Los símbolos que hemos usado
- (X,ℬ,μ)
- Espacio de probabilidad: ℬ es la colección de conjuntos medibles y μ(X)=1.
- T:X→X
- Transformación medible que preserva μ: μ(T⁻¹A)=μ(A). No se exige invertibilidad.
- T⁻ⁿA
- Preimagen de A bajo Tⁿ: estados que llegan a A después de n pasos.
- A△B
- Diferencia simétrica de conjuntos; μ(A△B)=0 expresa igualdad salvo un conjunto nulo.
- 𝓘
- σ-álgebra de conjuntos invariantes módulo medida cero.
- U g=g∘T
- Operador de Koopman sobre observables; es una isometría de L² cuando μ es invariante.
- Cₙ(g,h)
- Correlación centrada ∫(g∘Tⁿ)conj(h)dμ−(∫g dμ)conj(∫h dμ).
- eₖ(x)=e^{2πikx}
- Frecuencia de Fourier k∈Z sobre el círculo R/Z, identificado con[0,1).
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →