Combinar dos rendimientos no consiste en sumar sus riesgos sin más. Los pesos entran al cuadrado y también importa cómo se mueven conjuntamente. Construiremos esa fórmula, buscaremos su mínimo y veremos por qué un resultado exacto depende de los datos y las restricciones.
Si necesitas repasar:
1. Un peso es una proporción y las proporciones deben cumplir el presupuesto
Sean X₁,…,Xₙ rendimientos aleatorios con segundos momentos finitos y pesos fijos w.
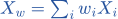 .
 .
Prohibir posiciones negativas añade wᵢ≥0; sin esa restricción puede haber pesos mayores que uno y otros negativos.
No confundimos proporción de dinero con número de títulos. Aquí estudiamos rendimientos en un mismo período, pesos fijados antes y un modelo sin costes.
 .
Leer dos pesos
w₁=3/4 y w₂=1/4; medias 0,02 y 0,08.
Presupuesto
3/4+1/4=1.Promediar
(3/4)0,02+(1/4)0,08=0,035.Interpretar
La media del modelo es 3,5 %, sin determinar el resultado realizado.
Los pesos hacen una media de rendimientos.
No se garantiza ganar 3,5 % en cada realización.
Un peso negativo necesita permiso
Pesos 5/4 y −1/4.
Suma
5/4−1/4=1.Significado
La segunda posición es negativa y financia parte de la primera.
Restricción
Cumple presupuesto; incumple w₁,w₂≥0.
Un presupuesto válido no cumple automáticamente todas las restricciones.
Primero declaramos si se permiten esas posiciones.
2. Al expandir la varianza aparecen las covarianzas
Centramos cada variable restando su media y expandimos el cuadrado de su suma ponderada. Cada término propio aporta wᵢ²Var(Xᵢ) y cada pareja aporta dos veces el producto de pesos por su covarianza. En notación matricial 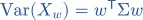 .
Σ es simétrica semidefinida positiva porque esa expresión es una varianza para cualquier w. La independencia implica covarianza cero, pero la recíproca es falsa. Para calcular esta varianza necesitamos segundos momentos, no una prueba de independencia.
No olvidar los cuadrados
Dos variables independientes de varianza 4; pesos 1/2 y 1/2.
Propios
(1/2)²4+(1/2)²4=2.Cruzado
La independencia hace c=0.Resultado
Varianza 2, no 4 ni 8.
La media de varianzas no es la varianza de la media.
Con dependencia positiva el resultado puede ser distinto.
Covarianza cero con dependencia
Z uniforme en {−1,0,1}; X=Z y Y=Z².
Medias
EX=0 y EY=2/3.Covarianza
E(XY)−EX·EY=EZ³=0.Dependencia
Conocer X determina Y; por ejemplo X=0 obliga Y=0.
Se pueden usar covarianzas sin afirmar independencia.
Las varianzas existen y son finitas en este ejemplo.
3. Dos componentes permiten ver el término cruzado completo
Escribimos w para la primera proporción y 1−w para la segunda.
 .
El signo de c influye junto al signo de los pesos.
 , no c.
Además a,b≥0 y c²≤ab son necesarios y suficientes para que la matriz simétrica de dos dimensiones sea semidefinida positiva.
Calcular con covarianza positiva
a=1,b=4,c=3/2 y w=1/2.
Propios
1/4+1=5/4.Cruzado
2(3/2)(1/2)(1/2)=3/4.Total
V=2; la correlación es (3/2)/2=3/4.
Ignorar c daría 5/4, una cifra diferente.
c=1,5 puede ser válido; una correlación de 1,5 no lo sería.
Una tabla imposible
a=b=1 y c=2.
Probar una diferencia
Var(X₁−X₂)=a+b−2c=−2.Contradicción
Una varianza no puede ser negativa.
Matriz
También c²=4>ab=1 viola semidefinitud positiva.
No optimizamos como si cualquier tabla fuera una covarianza.
Validar los datos viene antes de interpretar un mínimo.
4. El denominador del mínimo es una varianza
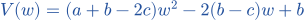 .
Si D>0, la derivada se anula en 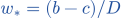 y completar el cuadrado prueba mínimo único global.
Si D=0, las variables centradas coinciden casi seguramente y a=b=c. V es constante: no se utiliza la división por D.
Un mínimo con posición negativa
a=1,b=4,c=3/2.
Denominador
D=1+4−3=2.Vértice
w*=(4−3/2)/2=5/4; segundo peso −1/4.Comprobar
V=2(w−5/4)²+7/8, así que Vmin=7/8.
Es el óptimo libre, bajo permiso de pesos negativos.
No lo declaramos admisible si se prohíben.
Denominador cero
X₁=Z+2 y X₂=Z−3, con Var(Z)=1.
Momentos
a=b=c=1.Combinación
wX₁+(1−w)X₂=Z+5w−3.Varianza
El desplazamiento cambia la media, pero V(w)=1 para todo w.
Hay infinitos mínimos de varianza.
La media sí cambia; no son idénticos para todo objetivo posible.
5. Con covarianza cero, la otra varianza determina el peso
 .
Con ambas varianzas positivas, 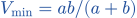 es menor que cada una. Una variable con mayor varianza recibe menos proporción en este mínimo concreto.
Si una varianza es cero, concentrarse en ella ya produce varianza cero. Eso no exige una media positiva. La conclusión tampoco dice que cualquier mezcla o cualquier dependencia reduzca el riesgo.
Nuestro ejemplo sin covarianza
a=1,b=9,c=0.
Pesos
w*=9/10 y el otro 1/10.Sustituir
V=(9/10)²+9(1/10)²=81/100+9/100.Resultado
Vmin=9/10<1<9.
La componente menos variable recibe nueve décimas.
La combinación mitad y mitad daría 5/2, por encima de la primera varianza.
Varianza cero no significa beneficio
X₁=−1 seguro; X₂ tiene varianza 4 y media 2.
Momentos
a=0 y c=0.Mínimo de varianza
w=1 concentra todo en X₁.Rendimiento
La varianza es cero, pero el rendimiento es −1 siempre.
Minimizar varianza a solas no impone un objetivo de media.
Para exigir una media mínima hay que añadir esa condición.
6. Con restricciones comprobamos el intervalo factible
Para 0≤w≤1 y D>0, el mínimo está en el vértice si cae dentro o en el extremo más próximo si cae fuera. Esto se deduce del cuadrado D(w−w*)². En dimensiones mayores, presupuesto y restricciones lineales con Σ semidefinida positiva dan un problema cuadrático convexo.
Si añadimos media mínima, también se restringe el intervalo. Antes de optimizar hay que comprobar que exista algún punto que cumpla todas las condiciones. Un objetivo de media inalcanzable no se arregla con un mínimo de varianza.
Recortar un vértice libre
a=1,b=4,c=3/2 y 0≤w≤1.
Libre
w*=5/4.Restringido
El extremo más próximo es w=1.Coste
V(1)=1, mayor que 7/8 porque se redujo el conjunto permitido.
El óptimo admisible es (1,0).
No hay por qué conseguir el valor libre con restricciones nuevas.
Añadir una media mínima
a=1,b=4,c=0; medias 0,02 y 0,08; pesos no negativos y media≥0,05.
Factibilidad
0,02w+0,08(1−w)≥0,05 equivale a w≤1/2.Vértice
El libre es 4/5; queda fuera de [0,1/2].
Mínimo
w=1/2 da V=5/4.Exigir media≥0,10 sería imposible: la máxima admisible es 0,08.
Cambiar el objetivo de media cambia el óptimo y puede vaciar el conjunto.
La comprobación usa las mismas unidades de rendimiento.
7. Eficiencia compara dos criterios; las colas necesitan más información
Una alternativa está dominada si otra admisible tiene media al menos tan alta y varianza no mayor, con alguna mejora estricta. Las no dominadas forman la frontera eficiente del conjunto considerado. Entre ellas no aparece una preferencia única sin un criterio adicional.
La varianza penaliza ambos lados de la media. Dos leyes pueden tener la misma media y varianza y distintas probabilidades de pérdidas extremas. No se deducen todas las preguntas de riesgo de solo esos dos momentos.
Comparar tres alternativas académicas
A=(media 0,04; varianza 0,09), B=(0,05;0,08), C=(0,06;0,12).
A frente a B
B tiene mayor media y menor varianza: domina A.
B frente a C
C tiene mayor media y también mayor varianza.
Alcance
B y C no están dominadas entre estas tres alternativas.
No elegimos automáticamente entre B y C.
No se ha probado que sean eficientes en un conjunto mayor no descrito.
Mismos momentos y otra cola
X vale ±1 con probabilidad 1/2; Y vale −10,0,+10 con probabilidades 1/200,99/100,1/200.
Medias
Ambas cero por simetría.
Varianzas
EX²=1; EY²=100(1/200+1/200)=1.Cola negativa
P(X≤−5)=0; P(Y≤−5)=1/200.
Los dos primeros momentos no determinan la cola.
La probabilidad de Y=0 es 0,99 y las tres probabilidades suman uno.
8. Un cálculo exacto puede ser muy sensible a los parámetros
En aplicaciones, μ y Σ se estiman. Resolver con precisión una cuadrática no convierte esas entradas en verdades conocidas. Pesos libres muy grandes pueden amplificar cambios pequeños. Se estudia estabilidad frente a datos y restricciones, además de ajuste y evaluación.
Podemos verlo sin datos reales. Sean Z,Y independientes de varianza uno, X₁=Z y 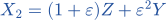 .
 y
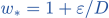 .
Los pesos libres crecen cuando las dos variables se parecen mucho.
Una covarianza válida y casi singular
ε=1/10 en esa construcción.
Momentos
a=1,b=12101/10000,c=11/10; D=101/10000.Óptimo
w*=1101/101≈10,901; segundo peso −1000/101.Valor
Vmin=1/101.En ε=0 ambas variables son Z y V=1 para cualquier w.
La mejora límite usa pesos que se hacen ilimitados; no contradice el caso ε=0.
Con pesos en [0,1], este ejemplo se minimiza en w=1 y V=1.
Comprobar incertidumbre sobre una covarianza
a=b=1, w=1/2 y c desconocida en [−1/2,1/2].
Validez
Todas esas matrices son semidefinidas positivas.
Fórmula
V=1/2+c/2.Rango
Va de 1/4 a 3/4; usar c=0 daría solo el valor nominal 1/2.
La incertidumbre sobre los datos puede importar más que decimales del solver.
Es un conjunto académico de covarianzas, no una estimación de activos reales.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Peso mínimo
Con varianzas 1 y 4, covarianza cero, calcula w del primer activo.
Datos
a=1,b=4,c=0 y suma de pesos uno.Función
V=w²+4(1−w)²=5w²−8w+4.Derivar
V′=10w−8.Resolver
w=4/5; segundo peso 1/5.Mínimo
V″=10>0 prueba mínimo único.Comprobar
Los pesos son no negativos y suman uno.
w=4/5 y el otro peso es 1/5.
Se asigna más peso al de menor varianza.
EJEMPLO RESUELTO 2
Varianza resultante
Con esos pesos, calcula la varianza mínima.
Pesos
Usamos 4/5 y 1/5.
Primer término
(4/5)²·1=16/25.Segundo término
(1/5)²·4=4/25.Cruzado
Es cero porque c=0.Sumar
20/25=4/5.Comprobar
4/5 es menor que 1 y 4, las varianzas originales.
La varianza es 4/5.
Es menor que ambas varianzas individuales.
Los símbolos que hemos usado
- wᵢ
- Peso de la componente i en la combinación.
- μ
- Vector de esperanzas de los rendimientos modelados.
- Σ
- Matriz de covarianzas, simétrica semidefinida positiva.
- wᵀΣw
- Varianza del rendimiento de la combinación.
- Restricción presupuestaria
- Condición de que los pesos sumen uno en el modelo descrito.
- Frontera eficiente
- Combinaciones no dominadas según los criterios de media y varianza elegidos.
- Covarianza
- Momento que mide cómo varían conjuntamente dos variables respecto de sus medias.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →