Una ecuación estocástica combina una evolución regular con fluctuaciones. Escribir dB no significa que el browniano tenga una velocidad ordinaria. Empezaremos por traducir la ecuación a integrales, comprobaremos soluciones y distinguiremos qué crece en promedio de lo que ocurre en un camino.
Si necesitas repasar:
1. La ecuación diferencial es una abreviatura de dos integrales
En esta lección dX=b(X)dt+σ(X)dB se interpreta en Itô: 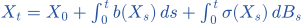 . Buscamos un proceso continuo adaptado para el que existan las integrales. b describe la deriva local y σ² la varianza local por unidad de tiempo. Las condiciones de integrabilidad forman parte de la definición.
La integral temporal es ordinaria y la estocástica usa pesos no anticipativos. Si se escribe σ(X)∘dB, la convención es Stratonovich. En una dimensión, con σ suficientemente suave, la deriva equivalente de Itô suma σσ′/2 a la de Stratonovich. Una letra d informal sin convención puede ocultar modelos distintos.
Una ecuación que se integra directamente
X₀=4 y dX=−2dt+3dB.
Deriva
Integrar −2 entre cero y t da −2t.
Ruido
Integrar el peso constante tres da 3Bₜ.
Solución
Xₜ=4−2t+3Bₜ; su media es 4−2t y su varianza 9t.
La ecuación incluye tanto el dato inicial como la ley del ruido.
No sustituimos dB/dt por una función.
Convertir una convención antes de comparar
dX=X∘dB frente a dY=YdB en Itô, con inicio uno.
Corrección
σ(x)=x y σ′=1: la primera ecuación tiene deriva de Itô X/2.Comparar
La segunda tiene deriva de Itô cero.
Verificar
X=eᴮ y Y=eᴮ⁻ᵗᐟ² son las soluciones respectivas.
El mismo coeficiente de ruido no basta para que los modelos coincidan.
Itô para ambas exponenciales confirma sus derivas.
2. Fuerte y débil describen qué objetos probabilísticos se fijan
Una solución fuerte se construye con un browniano y un dato inicial ya dados, usando la información generada por ellos y las ampliaciones usuales. Una solución débil permite construir también el espacio, la filtración y el browniano. Débil en este sentido no significa derivada distribucional ni menor precisión numérica.
Unicidad trayectoria a trayectoria compara dos soluciones con el mismo ruido y el mismo dato inicial: deben coincidir en todos los tiempos fuera de un único conjunto nulo. Unicidad en ley compara leyes de trayectorias, incluso en espacios diferentes. Bajo el marco de Yamada–Watanabe, existencia débil y unicidad trayectoria a trayectoria implican existencia fuerte; esa relación es un teorema, no una identidad entre definiciones.
Construir con el ruido que ya tenemos
dX=dB y X₀=2.
Ruido dado
Partimos de un browniano B en un espacio filtrado.
Construcción
Xₜ=2+Bₜ es adaptado a ese ruido y satisface la ecuación integral.
Unicidad
Cualquier otra solución con el mismo B debe ser 2+Bₜ por la propia identidad.
Aquí la solución fuerte y la unicidad se ven directamente.
Fuerte no significa diferenciable en t.
Misma ley no identifica realizaciones
B y C son brownianos en espacios diferentes.
Construcciones
X=2+B e Y=2+C resuelven la misma ecuación con sus respectivos ruidos.
Leyes
Sus leyes de trayectorias coinciden.
Comparación
No tiene sentido exigir X(ω)=Y(ω) sin un espacio común y un acoplamiento declarado.
La comparación de leyes no necesita emparejar cada camino.
En cambio, para la unicidad trayectoria a trayectoria se fija el mismo ruido.
3. Lipschitz controla diferencias y el crecimiento evita explosiones
En el caso autónomo, si b y σ son globalmente Lipschitz y X₀ es cuadrado-integrable, medible inicialmente e independiente del ruido futuro, hay una solución fuerte global única con segundos momentos controlados en cada horizonte finito. La cota |b(x)|+|σ(x)|≤C(1+|x|) sigue de Lipschitz global y los valores en cero.
Picard inserta la aproximación anterior en las dos integrales. La isometría de Itô y Doob controlan las diferencias en media cuadrática; estimaciones iteradas dan convergencia. Para dos soluciones, una cota del tipo E|Xₜ−Yₜ|²≤C∫₀ᵗE|Xₛ−Yₛ|²ds y Grönwall dan diferencia cero. Estas estimaciones también aportan una cota de crecimiento en horizontes finitos.
Comprobar hipótesis para coeficientes lineales
b(x)=−2x+1 y σ(x)=3x.
Diferencias
|b(x)−b(y)|=2|x−y| y |σ(x)−σ(y)|=3|x−y|.Crecimiento
|b(x)|+|σ(x)|≤1+5|x|.Aplicar
Con dato inicial L² apropiado existe solución fuerte global única.
No hace falta resolver explícitamente para aplicar el teorema.
Una cota para la suma usa L=5, sin exigir que sea la mejor.
La desigualdad que fuerza unicidad
d(t)≥0 cumple d(t)≤C∫₀ᵗd(s)ds y d es acotada en el horizonte.
Grönwall
Es el caso a=0 de d(t)≤a+C∫d.Cota
d(t)≤0·eᶜᵗ=0.Concluir
Si d(t)=E|Xₜ−Yₜ|², la diferencia es cero casi seguramente en cada t; continuidad permite una igualdad simultánea.
El control analítico transforma un problema de caminos en una cota de diferencias.
Para pasar a todos los tiempos se usa primero un conjunto denso numerable y después continuidad.
4. El fallo de una hipótesis puede producir fenómenos distintos
Con coeficientes localmente Lipschitz existe una solución única hasta un posible tiempo de explosión, construida por salidas de dominios crecientes. Localmente suave no equivale a globalmente no explosiva. Ya una ecuación sin ruido puede escapar a infinito.
No cumplir Lipschitz global tampoco demuestra falta de solución ni de unicidad: el teorema es suficiente. Hay que estudiar el ejemplo concreto. Una función con raíz en el origen permite esperas arbitrarias, mientras que otros coeficientes no Lipschitz disponen de criterios específicos de unicidad.
Suave, única localmente y con explosión
dX=X²dt, sin ruido; X₀=1.
Propuesta
Xₜ=1/(1−t) para 0≤t<1.Comprobar
Su derivada es 1/(1−t)²=Xₜ² y el inicio es uno.Vida
El valor tiende a infinito cuando t se acerca a uno.
La solución no permanece finita para todo tiempo.
El campo x² es suave, pero no satisface crecimiento a lo sumo lineal.
Existe solución, pero no es única
dX=2√|X|dt, sin ruido; X₀=0.
Esperar
Para cualquier c≥0 ponemos Xₜ=0 hasta c.Salir
Después ponemos Xₜ=(t−c)²: X′=2(t−c)=2√X.Unir
En c, tanto valor como derivada coinciden con cero; además X≡0 también resuelve.
Hay infinitas soluciones con el mismo dato y el mismo ruido nulo.
La dificultad aquí es unicidad, distinta de la explosión del ejemplo anterior.
5. La exponencial geométrica se verifica antes de usar su logaritmo
Para dX=μXdt+σXdB con X₀=x₀>0, proponemos Xₜ=x₀exp(at+σBₜ). Itô da deriva (a+σ²/2)X y ruido σX.
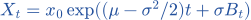 .
Los coeficientes lineales garantizan unicidad global.
La fórmula verificada es positiva en cada tiempo finito; así justificamos después aplicar logaritmos.
No suponemos positividad para demostrarla circularmente con un logaritmo que quizá no existiera.
Elegir el exponente que reproduce la deriva
μ=2, σ=2, x₀=3.
Corrección
σ²/2=2, así a=2−2=0.Solución
Xₜ=3exp(2Bₜ).Verificar
La corrección de Itô aporta deriva (0+2)X=2X.
Aunque el exponente no tenga término temporal, X tiene deriva positiva.
d log X=2dB tiene deriva cero.
Eliminar el ruido sin perder el modelo determinista
σ=0, μ=−1 y x₀=5.
Exponente
μ−σ²/2=−1.Solución
Xₜ=5e⁻ᵗ.Comprobar
X′=−X y X₀=5.
La fórmula incluye la ecuación ordinaria como caso particular.
La positividad se mantiene aunque la solución decrezca.
6. La media, la mediana y el crecimiento de un camino no son lo mismo
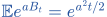 da E Xₜ=x₀
 , y E Xₜ²=x₀²exp((2μ+σ²)t).
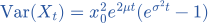 .
Su mediana es x₀exp((μ−σ²/2)t).
Una media creciente puede coexistir con decrecimiento exponencial de casi toda trayectoria a largo plazo: los valores raros grandes pesan mucho en la esperanza. La mediana en un tiempo fijo tampoco se presenta como un camino real del proceso.
Media que sube y mediana que baja
x₀=1, μ=1 y σ=2.
Media
E Xₜ=eᵗ.Mediana
La corrección deja μ−σ²/2=−1, por lo que la mediana es e⁻ᵗ.Caminos largos
La tasa logarítmica casi segura es −1.
A largo plazo casi toda trayectoria decae aunque la media aumente.
Las curvas del dibujo son estadísticas de la distribución.
Calcular los primeros dos momentos
x₀=2, μ=0, σ=1, t=1.
Media
E X₁=2.Segundo momento
E X₁²=4e.Varianza
4e−2²=4(e−1).
No se resta la media sin elevarla al cuadrado.
La mediana es 2e⁻¹ᐟ², menor que la media.
7. Ornstein–Uhlenbeck se resuelve con un factor integrante
 .
El factor es determinista de variación finita, así que no añade covariación: d(X)=σdB. Al integrar, 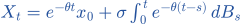 si el inicio es determinista.
El peso de la integral es determinista: la ley es gaussiana, con media x₀ y varianza
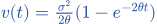 . También v′=σ²−2θv: el ruido inyecta fluctuación y la deriva la disipa. Para atraer una media m se aplica el mismo cálculo a X−m.
Factor integrante y varianza
θ=1, σ=2 y X₀=3.
Media
E Xₜ=3e⁻ᵗ.Isometría
Var Xₜ=4∫₀ᵗe⁻²⁽ᵗ⁻ˢ⁾ds.Integrar
La varianza es 2(1−e⁻²ᵗ).
El valor medio tiende a cero, pero la varianza tiende a dos.
No se confunde el factor de amortiguación con la varianza de la integral.
Restaurar una media distinta de cero
dX=−2(X−5)dt+4dB y X₀=1.
Trasladar
Y=X−5 satisface dY=−2Ydt+4dB y Y₀=−4.Media
E Xₜ=5−4e⁻²ᵗ.Varianza
Var Xₜ=4(1−e⁻⁴ᵗ).
La media objetivo es cinco y la varianza límite cuatro.
Trasladar por cinco cambia la media, no la varianza.
8. Converger hacia una ley invariante no significa estar estacionario desde el inicio
Si se inicia con esa gaussiana e independencia del ruido futuro, el proceso es estacionario; su covarianza es  . El ruido sigue activo: una distribución límite con varianza positiva no implica que Xₜ converja al número cero.
Desde un dato determinista, la varianza empieza en cero y aumenta, de modo que el proceso con σ≠0 no es estacionario desde el tiempo cero.
La fórmula con 1/θ en el denominador no se sustituye directamente en θ=0: se toma el límite o se integra de nuevo.
Iniciar directamente en equilibrio
θ=2, σ=4 y X₀∼N(0,4), independiente del futuro.
Varianza inicial propagada
La parte e⁻²ᵗX₀ aporta 4e⁻⁴ᵗ.
Ruido nuevo
La integral aporta 4(1−e⁻⁴ᵗ), independiente de la parte inicial.
Sumar
La varianza total es cuatro en todo tiempo; la media es cero.
La distribución se conserva y el proceso es estacionario.
La covarianza entre tiempos separados por h es 4e⁻²ʰ.
Quitar la restauración
θ=0 y σ=2 con inicio determinista.
Ecuación
dX=2dB, de modo que X=x₀+2B.Varianza
Var Xₜ=4t.Comparar
No hay una varianza límite finita como en θ>0.
El mecanismo de ruido sigue actuando sin amortiguación.
La fórmula anterior tiende a 4t cuando θ baja a cero.
9. Un paso numérico debe respetar la ley y puede perder propiedades exactas
Euler–Maruyama toma 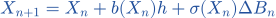 con incrementos independientes N(0,h). Para error fuerte, solución y aproximación comparten el mismo browniano. En el caso autónomo globalmente Lipschitz con dato L², la raíz del error cuadrático medio al tiempo final está acotada por C√h en un horizonte fijo.
Error débil compara esperanzas de observables; sus órdenes necesitan otras hipótesis. En el modelo geométrico, Euler multiplica por 1+μh+σΔB, que puede ser negativo aunque la solución exacta sea positiva. Para OU existe el paso exacto  X más una normal independiente de varianza σ²(1−
 )/(2θ), útil para comprobar aproximaciones.
Euler puede cruzar cero en el modelo geométrico
Xₙ=1, μ=0, σ=1 y h=1.
Euler
Xₙ₊₁=1+ΔB.Signo
Si ΔB<−1, el valor aproximado es negativo; ese evento tiene probabilidad positiva.
Exacta
El valor exacto tras ese intervalo es exp(ΔB−1/2)>0.
Una aproximación convergente puede no conservar positividad en cada paso.
El ejemplo no niega el orden de convergencia al reducir h.
Un paso OU que sí tiene ley exacta
θ=1, σ=2 y h=log2.
Amortiguar
e⁻ʰ=1/2.Varianza nueva
2(1−e⁻²ʰ)=2(1−1/4)=3/2.Paso
X siguiente=X actual/2+ξ, con ξ∼N(0,3/2) independiente del pasado.
La varianza se acumula con el cuadrado del factor de la parte anterior.
Desde varianza dos, el paso deja 2/4+3/2=2, preservando la ley invariante.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Corrección exponencial
Para μ=3,σ=2, calcula la deriva de log X.
Modelo
dX=3Xdt+2XdB, con X₀>0 para usar log X.
Derivadas
Para f(x)=log x, f′=1/x y f″=−1/x².Deriva original
b f′=(3X)/X=3.Corrección
(σ(X)²/2)f″=(4X²/2)(−1/X²)=−2.Ruido
σ(X)f′=2.Resultado
d log X=(3−2)dt+2dB=dt+2dB; la deriva de X sigue siendo 3X.
d log X=dt+2dB.
La deriva de X sigue siendo 3X, no X.
EJEMPLO RESUELTO 2
Varianza estacionaria OU
Para θ=2,σ=4, calcula el límite de la varianza de OU.
Ecuación
OU tiene θ=2>0 y σ=4.Fórmula temporal
Desde dato determinista, v(t)=σ²(1− )/(2θ).
Amortiguación
e⁻⁴ᵗ tiende a cero.
Cociente
σ²/(2θ)=16/4=4.Límite
La varianza converge a cuatro.
Interpretación
La fluctuación no desaparece: la distribución límite tiene desviación típica dos.
La varianza límite es 4.
θ>0 asegura la reversión hacia la media.
Los símbolos que hemos usado
- dXₜ=b(Xₜ)dt+σ(Xₜ)dBₜ
- EDE escalar de Itô con deriva b, difusión σ y browniano B.
- X₀
- Dato inicial, medible con la información del tiempo0 e independiente de los incrementos brownianos futuros.
- Solución fuerte
- Solución construida a partir del browniano y dato inicial dados, sin añadir aleatoriedad futura externa.
- Solución débil
- Solución cuya construcción permite elegir también el espacio probabilístico y el browniano.
- Unicidad trayectoria a trayectoria
- Dos soluciones con el mismo ruido y dato inicial coinciden casi seguramente como procesos.
- Unicidad en ley
- Las leyes de las trayectorias solución coinciden cuando coincide la ley inicial, aunque vivan en espacios diferentes.
- μ y σ en el modelo geométrico
- Constantes de deriva multiplicativa y amplitud del ruido; μ es un parámetro real, no una medida.
- θ>0
- Tasa de reversión a la media en Ornstein–Uhlenbeck.
- h y ΔBₙ
- Paso temporal de discretización e incremento browniano de ley N(0,h) usado en cada paso.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →