Lanzamos monedas y vamos viendo sus resultados. Antes de la siguiente moneda conocemos el pasado, pero no su resultado. Una martingala formaliza que la mejor predicción del valor siguiente es el valor actual. Veremos cómo comprobarlo, cuándo podemos detenernos y por qué los límites necesitan cuidado.
Si necesitas repasar:
1. Primero distinguimos lo observado de lo que todavía es incierto
Una filtración es información que crece: 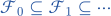 . En dos monedas, ℱ₁ permite distinguir si la primera fue cara o cruz; ℱ₂ distingue las cuatro historias. Adaptado significa que el valor en n se puede determinar con ℱₙ. Una esperanza condicionada es una variable que asigna una predicción a cada información posible.
Para Y integrable, Z=E(Y|ℱ) es ℱ-medible y cumple E[Z1A]=E[Y1A] para todo A∈ℱ. En una partición finita se promedia dentro de cada celda de probabilidad positiva. La torre E[E(Y|ℱ₂)|ℱ₁]=E(Y|ℱ₁) resume que predecir ahora el futuro promedio no añade información. Las versiones se identifican casi seguramente.
Promediar dentro de una historia
X₁,X₂ valen ±1 independientemente; Y=2X₁+X₂.
Antes de observar
Las cuatro historias tienen probabilidad 1/4 y Y vale 3,1,−1,−3: su media es cero.
Después de X₁=1
Solo quedan Y=3 o Y=1 con probabilidades 1/2; su promedio es dos.
Después de X₁=−1
Quedan −1 y −3, de promedio −2.
Por tanto E(Y|ℱ₁)=2X₁.
La predicción condicionada depende del dato observado.
No se promedian las cuatro historias después de conocer la primera moneda.
Conocido e independiente producen resultados distintos
Calcular E(X₁|ℱ₁) y E(X₂|ℱ₁).
Dato conocido
X₁ ya es ℱ₁-medible; su esperanza condicionada es X₁.
Dato futuro
X₂ es independiente de ℱ₁ y tiene media cero; su esperanza condicionada es cero.
Comprobar
E(X₁+X₂|ℱ₁)=X₁ por linealidad.
Condicionar no significa reemplazar siempre por una media constante.
La independencia respecto de la información es la hipótesis que permite usar E X₂=0.
2. La propiedad martingala se comprueba desde cada pasado posible
M es una martingala si es adaptado, E|Mₙ|<∞ y 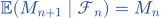 casi seguramente.
En particular todas sus medias son iguales, pero esa consecuencia aislada no define una martingala.
Si los incrementos Xⱼ son integrables, de media cero e independientes del pasado, Sₙ=S₀+ΣXⱼ es martingala para su información natural, con S₀ integrable conocido inicialmente.
Cambiar la filtración puede cambiar la respuesta: revelar un incremento futuro permite predecirlo.
Caminar con pagos +3 y −3
S₀=2 y cada pago es independiente y equiprobable.
Integrabilidad
|Sₙ|≤2+3n, de modo que cada valor tiene esperanza absoluta finita.
Condicionar
E(Sₙ₊₁|ℱₙ)=Sₙ+E(Xₙ₊₁|ℱₙ).Media del pago
El último término es (3−3)/2=0: la predicción es Sₙ.
El proceso es una martingala con media dos en cada tiempo.
El valor observado puede alejarse de dos; la igualdad es de predicción.
Tener todas las medias iguales no basta
R vale ±1 con iguales probabilidades; M₀=0, M₁=R y M₂=−R.
Medias
Cada valor tiene media cero.
Información
En el tiempo uno conocemos R; por tanto también sabemos que M₂=−R.
Fallo
E(M₂|ℱ₁)=−R, que no es M₁=R.
El proceso tiene medias iguales y no es martingala.
El fallo se ve en cada nodo después de la primera observación.
3. Una tendencia media y una fluctuación corregida son objetos distintos
Una submartingala sustituye la igualdad por E(Mₙ₊₁|ℱₙ)≥Mₙ; una supermartingala usa ≤. Jensen condicionado hace de φ(Mₙ) una submartingala cuando M es martingala, φ convexa y las variables son integrables. Para el cuadrado hacen falta segundos momentos.
En la caminata simétrica S₀ constante,  es martingala: al expandir el siguiente cuadrado, el término cruzado tiene media condicionada cero y el cuadrado del pago tiene media uno. Doob controla grandes excursiones: para p>1, E[maxₖ≤n|Mₖ|ᵖ]≤(p/(p−1))ᵖE|Mₙ|ᵖ. La prueba usa submartingala |M|, la primera superación de un nivel, integración de colas y Hölder; es una cota media, no trayectoria a trayectoria.
Por qué aparece exactamente n
Sₙ₊₁=Sₙ+X, con X=±1 independiente.
Expandir
(Sₙ+X)²=Sₙ²+2SₙX+X².Promediar
E(2SₙX|ℱₙ)=0 y E(X²|ℱₙ)=1.Restar
E[Sₙ₊₁²−(n+1)|ℱₙ]=Sₙ²+1−n−1=Sₙ²−n.
El cuadrado solo es submartingala; restar n compensa su crecimiento.
Con S₀=0 se recupera E Sₙ²=n.
Usar una desigualdad sin convertirla en una certeza
Caminata de veinte monedas desde cero; p=2.
Momento final
E S₂₀²=20.Doob
E maxₖ≤₂₀|Sₖ|²≤4·20=80.Cola
Markov da P(max|Sₖ|≥10)≤80/100=0,8.
Es una cota superior, que puede ser poco ajustada.
Una probabilidad acotada por 0,8 no significa que el máximo valga ocho ni que esa probabilidad sea exacta.
4. Una parada permite decidir ahora si ya se ha producido
El primer acceso a un conjunto por un proceso adaptado cumple la definición: basta mirar los valores ya observados.
El último acceso puede exigir futuro. Para dos monedas desde cero, la última visita a cero entre 0,1,2 vale cero si S₂≠0 y dos si S₂=0. Conocer la primera moneda no decide cuál ocurre. Un horizonte finito no convierte automáticamente todo tiempo aleatorio en parada.
Primer resultado positivo, con límite de dos monedas
τ es el primer n con Sₙ=1, truncado en dos.
En el tiempo uno
Si salió +1 paramos; si salió −1 seguimos.
En el tiempo dos
Paramos en cualquier caso por el límite fijado.
Eventos
{τ≤1}={X₁=1} pertenece a ℱ₁; {τ≤2}=Ω.
τ es una parada acotada.
En las historias −+ y −− paramos en dos aunque no hayamos llegado a uno.
Último cero en el mismo horizonte
Comparar las historias ++ y +−.
Mismo pasado
En el tiempo uno ambas muestran S₁=1.Futuros distintos
En ++ no se vuelve a cero: la última visita fue en cero. En +− se vuelve en dos.
No se decide
{τ≤1} separa estas dos historias que ℱ₁ no distingue.
Ese último tiempo no es una parada para la información natural.
El argumento exhibe una celda conocida que se divide según el futuro.
5. La decisión de seguir se toma antes del siguiente incremento
Detener M significa observar Mₙ∧τ. La identidad 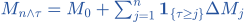 dice que se añade el pago j solo si aún no se había parado en j−1. Ese indicador pertenece a ℱⱼ₋₁. En una suma finita podemos extraerlo de la esperanza condicionada y cada pago conservado tiene media cero.
Más generalmente, una estrategia predecible Hⱼ se elige con ℱⱼ₋₁. Si HⱼΔMⱼ es integrable y el argumento de condicionamiento está justificado, la suma de ganancias es martingala; H acotado es una condición suficiente sencilla. Elegir el signo del próximo pago después de verlo rompe la predictibilidad.
Reconstruir una trayectoria detenida
Pagos +1,−1,+1,+1; parar en la primera llegada a uno.
Decidir
τ=1; antes del primer pago no habíamos parado.
Indicadores
Los factores 1{τ≥j} son 1,0,0,0.Sumar
La suma detenida es uno y permanece en uno después de parar.
Se conservan pagos hasta la parada incluida.
Usar 1{τ>j} excluiría por error el pago que alcanza el nivel.
Dos estrategias con información diferente
X=±1 justo; comparar H=2 conocido antes y H=X elegido después.
Antes
E(2X)=0.Después
HX=X²=1, así que E(HX)=1.Hipótesis
H=X conoce el resultado que se iba a multiplicar y no es predecible para ese paso.
El segundo cálculo no contradice la propiedad de las ganancias predecibles.
La integrabilidad se cumple en ambos casos; lo que falla es la información temporal.
6. La parada acotada conserva la esperanza mediante una suma finita
La igualdad es de esperanza.
La parada puede depender de los pagos ya vistos. La cota N permite evitar un paso infinito y es lo que hace suficiente la integrabilidad de cada Mⱼ.
Comprobar la identidad enumerando las historias
S₀=0; parar en la primera llegada a uno o en el tiempo dos.
Primera moneda positiva
Las historias ++ y +− paran con valor uno; probabilidad conjunta 1/2.
Primera negativa
−+ termina en cero y −− en menos dos; cada historia tiene probabilidad 1/4.
Promedio
E Sτ=(1/2)·1+(1/4)·0+(1/4)·(−2)=0.
El promedio coincide con S₀ aunque τ dependa del camino.
Los valores finales posibles son uno, cero y menos dos.
Un inicio que no es cero
M₀=7 determinista y τ≤12.
Condiciones
Suponemos que M es martingala integrable para la filtración usada.
Aplicar
La parada tiene cota determinista doce.
Conclusión
E Mτ=E M₀=7.
No hace falta conocer la ley completa de τ.
Tampoco se puede concluir que Mτ sea siempre siete.
7. Para quitar la cota de tiempo necesitamos controlar las colas
τ∧N es parada acotada.
Para conservar esperanzas necesitamos además una condición, por ejemplo integrabilidad uniforme: 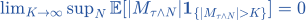 . Entonces hay convergencia L¹.
Una condición concreta alternativa es Eτ<∞ e incrementos |ΔMⱼ|≤C con M₀ integrable: |Mτ∧N|≤|M₀|+Cτ y la convergencia dominada sirve. Otra es que todos los valores detenidos estén entre dos cotas deterministas. Ser finita casi seguramente no implica tener media finita.
Parar entre dos barreras
S empieza entre cero y seis y se detiene al tocar alguna barrera.
Cota espacial
Todos los valores detenidos están entre cero y seis.
Fin de la espera
En cada bloque de seis monedas, seis positivos garantizan salida; esa posibilidad tiene probabilidad 2⁻⁶ independiente del pasado.
Límite
La cola se acota geométricamente, τ es finita y la dominación por seis permite E Sτ=S₀.
Aquí una cota espacial justifica el límite aunque no haya cota temporal fija.
La probabilidad de salir en un bloque puede ser mayor; basta una cota inferior positiva.
Cota integrable de los pagos
Eτ=5, |ΔMⱼ|≤2 y E|M₀|<∞.
Dominar
|Mτ∧N|≤|M₀|+2τ.Integrabilidad
La esperanza del lado derecho es E|M₀|+10, finita.
Concluir
Convergencia dominada conserva E Mτ=E M₀.
La condición controla también lo que puede pasar en las esperas largas.
La cota no permite calcular E|Mτ| exactamente.
8. Una masa rara y grande puede desaparecer en el límite puntual
Mₙ=2ⁿ1{las primeras n monedas son caras} empieza en uno. Si siguen todas caras, el siguiente valor será 2ⁿ⁺¹ con probabilidad 1/2 o cero con probabilidad 1/2; si ya hubo cruz, queda en cero. Es martingala de media uno, pero converge casi seguramente a cero porque la probabilidad de caras para siempre es cero.
Una martingala acotada en L¹ converge casi seguramente a un límite integrable, pero no necesariamente en L¹.
Una cota Lᵖ uniforme con 1<p<∞ da también convergencia Lᵖ.
Medias constantes y límite de media menor
La martingala de todas caras en n=4.
Valores
Vale dieciséis con probabilidad 1/16 y cero en otro caso.
Media
E M₄=16·(1/16)=1, como en cualquier n.Límite
Casi seguramente alguna cruz la deja en cero: M∞=0 y E M∞=0.
No intercambiamos límite y esperanza sin una condición adicional.
La norma L¹ de Mₙ−0 es siempre uno.
Llegar a uno no conserva automáticamente la media
Caminata simétrica desde cero; τ primera llegada a uno.
Llegar es casi seguro
La probabilidad de llegar a uno antes que a −a es a/(a+1); al aumentar a tiende a uno.
Valor final
Sτ=1, mientras E S₀=0.Diagnóstico
Si Eτ fuera finita, los pagos acotados permitirían conservar la media, contradicción.
Así Eτ=∞ y la familia detenida no es uniformemente integrable.
Una parada puede ser finita casi seguramente y fallar la conservación de esperanza.
Cada truncación τ∧N sí conserva media cero.
9. La ruina del jugador se resuelve comprobando primero la parada
Para una caminata justa desde i∈{1,…,N−1}, τ es la primera llegada a cero o N.
La martingala detenida está entre cero y N, así que i=E Sτ=N·P(Sτ=N): la probabilidad buscada es i/N.
El cuadrado detenido está acotado por N² y τ∧k aumenta a τ.
También se comprueba con las ecuaciones de primer paso: pᵢ=(pᵢ₋₁+pᵢ₊₁)/2 y eᵢ=1+(eᵢ₋₁+eᵢ₊₁)/2, con valores de frontera.
Salir por la barrera superior
Barreras cero y seis; inicio en dos.
Definir p
El valor final es seis con probabilidad p y cero con probabilidad 1−p.
Media
2=E Sτ=6p.Despejar
p=2/6=1/3.
La probabilidad de salir por cero es 2/3.
Las probabilidades suman uno y la media final es dos.
Cuánto tarda en promedio la misma salida
Barreras cero y seis; inicio en dos.
Segundo momento final
E Sτ²=36·(1/3)=12.Martingala corregida
Eτ=E Sτ²−S₀²=12−4.Resultado
Eτ=8 pasos.
La duración esperada no es la probabilidad de salida.
La fórmula i(N−i)=2·4 confirma ocho.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Caminata justa
Sea Sₙ la suma de n monedas que valen ±1 equiprobablemente. Prueba la propiedad martingala.
Información
ℱₙ contiene las primeras n monedas; Sₙ se conoce con esa información.
Integrabilidad
|Sₙ|≤n implica E|Sₙ|<∞.Un paso
Sₙ₊₁=Sₙ+Xₙ₊₁.Extraer lo conocido
E(Sₙ₊₁|ℱₙ)=Sₙ+E(Xₙ₊₁|ℱₙ).Independencia
El último incremento es independiente del pasado y tiene media (1−1)/2=0.
Concluir
La predicción es Sₙ; se cumplen las tres condiciones de martingala.
Sₙ es martingala.
Es integrable porque |Sₙ|≤n.
EJEMPLO RESUELTO 2
Una parada acotada
Si M₀=3 y τ≤10, calcula E[M_τ] para una martingala.
Dato inicial
M₀=3, así que E M₀=3.Tipo de tiempo
τ debe ser tiempo de parada para la filtración de M.
Cota
τ≤10 es una cota temporal determinista.Integrabilidad
Mτ se elige entre once variables integrables; también es integrable.
Teorema
La parada opcional acotada da E Mτ=E M₀.Interpretación
La respuesta es tres para la media; cada realización puede terminar en otro valor.
E[M_τ]=3.
La conclusión no exige que M_τ sea siempre 3.
Los símbolos que hemos usado
- (Ω,ℱ,P)
- Espacio de probabilidad sobre el que están definidos los procesos.
- (ℱₙ)ₙ≥₀
- Filtración creciente: ℱₙ contiene la información disponible hasta el tiempo n.
- E(Y|ℱₙ)
- Esperanza condicionada: variable ℱₙ-medible con las mismas integrales que Y sobre sucesos de ℱₙ.
- Mₙ y ΔMⱼ=Mⱼ−Mⱼ₋₁
- Valor de una martingala e incremento de un paso.
- τ:Ω→N₀∪{∞}
- Tiempo aleatorio; es de parada si{τ≤n}∈ℱₙ para cada n.
- Mₙ∧τ
- Proceso detenido: en cada trayectoria se congela M después del tiempo τ.
- Integrabilidad uniforme
- Para una familia Yᵢ, supᵢE[|Yᵢ|1{|Yᵢ|>K}]→0 cuando K→∞.
- Lᵖ
- Espacio de variables con E|Y|ᵖ finita; la convergencia L¹ controla esperanzas.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →