Una caminata de monedas da saltos. Al hacer muchos pasos pequeños aparece un modelo continuo de fluctuaciones: el movimiento browniano. Primero aprenderemos a leer su ley; después veremos qué se comparte entre tiempos y cómo ese ruido produce una difusión.
Si necesitas repasar:
1. Una trayectoria es una realización; una ley describe los posibles resultados
B es browniano estándar respecto de (ℱₜ) si B₀=0, es adaptado, sus trayectorias son continuas casi seguramente y, para 0≤s<t, Bₜ−Bₛ es independiente de ℱₛ y tiene ley N(0,t−s). En N(media,varianza), el segundo parámetro es varianza. La existencia de un proceso con todas estas propiedades es un teorema.
El incremento usa dos tiempos y mide el cambio entre ellos. Su ley depende de la duración, no del momento inicial: los incrementos son estacionarios. Los valores Bₜ no son estacionarios, pues su varianza t crece. Los dibujos finitos no prueban continuidad, independencia ni normalidad de un proceso.
Leer un intervalo antes de usar la normal
Incremento desde el tiempo tres hasta el ocho.
Duración
h=8−3=5.Ley
B₈−B₃ tiene distribución N(0,5).
Dos medidas de dispersión
La varianza es cinco; la desviación típica es √5.
La media del incremento es cero.
N(0,5) no significa desviación típica cinco.
Comparar un tiempo inicial diferente
Incrementos B₂−B₀ y B₇−B₅.
Duraciones
Ambos duran dos unidades.
Misma ley
Cada uno tiene ley N(0,2).
Relación entre ellos
Los intervalos son disjuntos, así que estos incrementos son independientes.
Igual distribución e independencia son dos afirmaciones distintas.
Dos incrementos con la misma duración pueden estar solapados y dejar de ser independientes.
2. La covarianza se calcula identificando el tramo compartido
El segundo término es independiente del pasado y tiene media cero. Por eso Cov(Bₛ,Bₜ)=Var(Bₛ)=s; para cualquier par, la covarianza es min(s,t). Los vectores de valores en tiempos finitos son gaussianos.
Los propios valores no son independientes si comparten pasado. Más generalmente, la covarianza de dos incrementos estándar es la longitud de la intersección de sus intervalos, por expansión de la fórmula min; en la familia gaussiana, covarianza cero implica independencia.
Un valor contiene al anterior más un incremento nuevo
Calcular Var(B₅−B₂).
Valores individuales
Var(B₅)=5 y Var(B₂)=2.Tramo compartido
Cov(B₂,B₅)=2.Restar correctamente
5+2−2·2=3.
El resultado coincide con la duración cinco menos dos.
Sumar cinco y dos sin covarianza daría siete, que es incorrecto.
Dos incrementos solapados
U=B₃−B₁ y V=B₅−B₂.
Intervalos
U usa (1,3] y V usa (2,5].
Intersección
Comparten (2,3], de longitud uno.
Covarianza
Cov(U,V)=1; la correlación es 1/√(2·3)=1/√6.
No son independientes, aunque cada uno sea un incremento browniano.
La fórmula min da 3−2−1+1=1 al expandir los cuatro términos.
3. La escala del ruido es la raíz de la duración
Una deriva constante b produce bh. La pendiente aproximada ΔB/h tiene desviación típica 1/√h, que aumenta al disminuir h. Ese cálculo de leyes ilustra la irregularidad; por sí solo no demuestra no diferenciabilidad de toda trayectoria.
Para c>0, 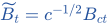 es browniano estándar: su incremento tiene varianza c(t−s)/c=t−s. Donsker precisa la aproximación por caminatas: con pagos independientes idénticamente distribuidos, media cero y varianza uno, las caminatas interpoladas y reescaladas por √n convergen en ley en C[0,T] al browniano. No es una igualdad de caminos ni una convergencia casi segura automática.
Reducir el intervalo cien veces
Comparar h=1 y h=1/100.
Varianzas
Pasan de uno a 1/100.
Desviaciones
Pasan de uno a 1/10.
Pendientes
La desviación de ΔB/h pasa de uno a diez.
La fluctuación disminuye, pero no al ritmo de una función con pendiente acotada.
La raíz de 1/100 es 1/10, no 1/100.
Acelerar el reloj y corregir la amplitud
Definir Cₜ=B₉ₜ/3.
Duración original
Entre s y t, el reloj original avanza 9(t−s).
Varianza tras dividir
Dividir el incremento por tres divide su varianza por nueve.
Resultado
Var(Cₜ−Cₛ)=t−s; independencia y continuidad se conservan.
C es otro browniano estándar.
B₉ₜ sin dividir tendría varianza 9t.
4. Continuidad, variación total y variación cuadrática son propiedades diferentes
Casi seguramente, las trayectorias son localmente Hölder para cada exponente α<1/2: en un compacto, |Bₜ−Bₛ|≤Cα|t−s|ᵅ con constante aleatoria finita. No tienen esa regularidad uniforme con α=1/2 y son no diferenciables en ningún punto casi seguramente. Son resultados de regularidad de caminos, más fuertes que describir una variable en un tiempo fijo.
En una partición determinista de [0,T], Q=Σ(ΔBⱼ)² tiene E Q=T y Var(Q)=2Σ(Δtⱼ)²≤2T·malla.
En particiones diádicas, la suma de estas varianzas es finita y Chebyshev con Borel–Cantelli da convergencia casi segura. Una trayectoria continua de variación total finita tendría Q≤max|ΔB|·variación total→0; el límite T>0 lo excluye. La no diferenciabilidad en todos los puntos requiere un argumento adicional.
Medir el error de una suma de cuadrados
T=2, partición uniforme con n intervalos.
Longitudes
Cada Δt=2/n.Esperanza
E Q=n·(2/n)=2.Varianza
Var(Q)=2n(2/n)²=8/n; el error cuadrático medio tiende a cero.
Una suma concreta no tiene por qué valer exactamente dos.
En n=100, la varianza del error es 0,08.
Comparar con una función suave
a(t)=t en [0,2], con n intervalos iguales.
Incrementos
Cada uno vale 2/n.
Cuadrados
Σ(Δa)²=n(2/n)²=4/n.Límite
Tiende a cero, mientras que el browniano tiene límite dos.
La continuidad es compatible con comportamientos cuadráticos muy distintos.
La variación total de a es dos en cualquier partición creciente.
5. Las martingalas brownianas separan el valor y su fluctuación acumulada
Al expandir Bₜ² se obtiene E(Bₜ²|ℱₛ)=Bₛ²+t−s, así que Bₜ²−t también es martingala. Para θ real, Zₜ=exp(θBₜ−θ²t/2) es martingala porque E exp(θΔB)=exp(θ²(t−s)/2).
Markov dice que la ley del futuro condicionado al pasado depende del estado presente. En la filtración browniana usual, completa y continua por la derecha, Markov fuerte permite reiniciar en una parada τ finita casi seguramente:  es un nuevo browniano independiente de ℱτ. Una elección aleatoria que inspeccione el futuro no disfruta de esta conclusión por defecto.
Predecir un cuadrado futuro
En el tiempo dos conocemos B₂=x; predecir B₅².
Descomponer
B₅=x+Δ con Δ independiente N(0,3).Expandir
E[(x+Δ)²|ℱ₂]=x²+2xEΔ+EΔ²=x²+3.Corregir
E[B₅²−5|ℱ₂]=x²−2.
La corrección temporal conserva la predicción del proceso cuadrático.
Para x=−1, la predicción de B₅² es cuatro, no uno.
Reiniciar después de tocar un nivel
τ es la primera llegada a dos, finita casi seguramente.
Valor al reiniciar
Por continuidad, Bτ=2.Nuevo incremento
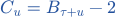 es browniano independiente de ℱτ.
Un tiempo después
 tiene ley N(0,1), aunque τ sea aleatoria.
El reloj se reinicia en una parada, sin elegir por adelantado el siguiente resultado.
Se ha afirmado independencia del incremento reiniciado respecto de la información en τ.
6. El máximo no es el valor final: la reflexión cuenta las llegadas
La reflexión del camino después de τa conserva la ley y empareja las trayectorias que alcanzan a y terminan por debajo con las que terminan por encima.
Al aumentar t, esta probabilidad tiende a uno: τa<∞ casi seguramente.
Como Φ(z)−1/2 es aproximadamente z/√(2π) cerca de cero, la cola es de orden t⁻¹ᐟ². La integral temporal de la cola diverge, de modo que Eτa=∞. Por eso no aplicamos parada opcional sin hipótesis a Bτa=a.
Llegar y terminar por encima no son el mismo evento
Nivel a=2 y tiempo t=4.
Estandarizar
B₄ tiene desviación típica dos: P(B₄≥2)=1−Φ(1).Reflexión
P(M₄≥2)=2[1−Φ(1)], aproximadamente 0,3173.Comparar
La probabilidad de terminar por encima es aproximadamente 0,1587, la mitad.
Hay caminos que llegan a dos y después vuelven a bajar.
El factor dos corresponde a la reflexión y no a sumar dos sucesos idénticos.
Escalar el tiempo de llegada
Comparar τ₁ y τ₃.
Escala
B₉ₜ/3 es browniano estándar.
Evento
B llega a tres cuando el proceso reescalado llega a uno; el reloj original avanza nueve veces más.
Ley
τ₃ tiene la misma distribución que 9τ₁.
Los tiempos de llegada escalan con el cuadrado del nivel.
Ambas esperanzas son infinitas; la igualdad de leyes sigue teniendo sentido.
7. La deriva mueve la media; el ruido se eleva al cuadrado en la varianza
Con constantes reales b,σ y dato x₀ determinista, dX=b dt+σdB significa Xₜ=x₀+bt+σBₜ. Su media es x₀+bt, su varianza σ²t y su desviación típica |σ|√t. Si σ=0 la ley es una masa puntual, que puede escribirse como normal degenerada.
En dimensión d, X=x₀+bt+ΣW con componentes brownianas independientes tiene covarianza tΣΣᵀ. Dos coordenadas pueden compartir ruido aunque las componentes de W sean independientes. Cambiar σ por −σ conserva la ley escalar con datos deterministas, pero invierte el ruido en el acoplamiento que usa el mismo B.
Separar las tres partes de una difusión
Xₜ=−2+3t−4Bₜ; t=2.
Media
−2+3·2=4.Varianza
(−4)²·2=32.Desviación
4√2, siempre no negativa.
La ley es N(4,32).
El signo menos no produce una varianza negativa.
Dos coordenadas comparten un ruido
X=B¹ y Y=B¹+2B², con brownianos independientes.
Varianzas
Var(Xₜ)=t y Var(Yₜ)=t+4t=5t.Covarianza
Cov(Xₜ,Yₜ)=Cov(B¹ₜ,B¹ₜ)=t.Matriz
La covarianza conjunta es t por la matriz de filas (1,1) y (1,5).
Para t>0 la correlación es 1/√5.
Independencia de los ruidos de entrada no implica independencia de las coordenadas de salida.
8. El generador cuenta la variación media de un observable suave
Una difusión de Itô satisface 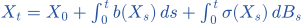 . Con b y σ globalmente Lipschitz, crecimiento a lo sumo lineal y X₀ cuadrado-integrable medible inicialmente e independiente del ruido futuro, existe una única solución fuerte global. Con hipótesis locales puede haber explosión y se trabaja hasta el tiempo de vida.
Para observables suaves en un dominio apropiado, el generador es Lg=b g′+(σ²/2)g″. La definición es el límite de (Eₓg(Xh)−g(x))/h cuando existe. La segunda derivada aparece por la varianza de los incrementos. Para g con crecimiento polinómico, también hacen falta momentos para justificar las esperanzas usadas.
Generador de un observable lineal y uno cuadrático
b=3 y σ=2 constantes.
Observable x
g′=1, g″=0: Lg=3.Observable x²
g′=2x, g″=2: Lg=6x+4.Interpretación
La media inicial del cuadrado cambia por deriva 6x y ruido cuatro.
El término cuatro no procede de la media del ruido, que es cero.
Desde x=0, E Xh²=4h+9h² y dividir entre h deja cuatro al tender h a cero.
Regularidad local no garantiza vida global
σ=0 y b(x)=x²; inicio x₀=1.
Ecuación
Sin ruido queda la ODE x′=x².Solución
x(t)=1/(1−t) para 0≤t<1.Explosión
Tiende a infinito al acercarse a uno; b es localmente Lipschitz pero no cumple crecimiento lineal.
La condición global evita un problema que ya aparece sin ruido.
La solución hasta la explosión no se prolonga como valor real finito mediante la misma fórmula.
9. El calor describe cómo evoluciona una distribución, no una trayectoria
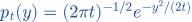 .
Para g suave y acotada con derivadas adecuadas, v=Pₜg satisface  =(1/2)vₓₓ y v(0,x)=g(x).
Para una difusión, la ley satisface Fokker–Planck en sentido débil. Si tiene densidad y suficiente regularidad se escribe 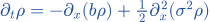 . No se puede sacar σ² de la derivada si depende de x. Existencia de una difusión no implica densidad suave: el ruido degenerado y las fronteras requieren condiciones propias.
La densidad se ensancha sin perder masa
Comparar p₁ y p₄ del browniano desde cero.
Anchura
Sus desviaciones típicas son uno y dos.
Altura central
p₄(0)=1/√(8π), mitad de p₁(0)=1/√(2π).Masa
Cada densidad integra uno sobre la recta; bajar la altura no significa perder probabilidad.
La ecuación del calor transporta la dispersión de la ley.
Los ejes del dibujo son iguales para que la comparación sea válida.
Una difusión sin densidad ordinaria
X₀=2, b=1 y σ=0.
Camino
Xₜ=2+t de forma determinista.Ley
Toda la probabilidad está en el punto 2+t: δ₂₊ₜ.
Ecuación
La ley resuelve transporte en sentido de medidas, sin una densidad respecto de longitud.
La fórmula formal para una densidad no crea una densidad inexistente.
Hay una solución global perfectamente definida aunque no exista una curva de densidad suave.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Un incremento
Calcula la varianza de B₇−B₂.
Objeto
Se pide un incremento: el cambio entre dos y siete.
Duración
7−2=5.Ley
Por definición, B₇−B₂ tiene ley N(0,5).
Varianza
El segundo parámetro de esta normal es cinco.
Comprobar con covarianza
7+2−2min(7,2)=9−4=5.Distinguir magnitudes
Su desviación típica es √5; no se suman siete y dos sin corregir la dependencia.
La varianza es 5.
No se suman 7 y 2 porque los valores están correlacionados.
EJEMPLO RESUELTO 2
Deriva y ruido
Sea X_t=1+2t+3B_t. Calcula media y varianza en t=2.
Sustituir el tiempo
En t=2, X₂=1+4+3B₂=5+3B₂.Media del ruido
E B₂=0, así que E X₂=5.Parte constante
El cinco no aporta varianza.
Escala del ruido
Var(3B₂)=3²Var(B₂).Calcular
Var(B₂)=2 y 9·2=18.Interpretar
X₂ tiene ley N(5,18), con desviación típica √18.
Media 5 y varianza 18.
La constante y la deriva no contribuyen a la varianza.
Los símbolos que hemos usado
- (ℱₜ)ₜ≥₀
- Filtración que describe la información disponible hasta el tiempo t.
- Bₜ
- Movimiento browniano estándar real, iniciado en0, adaptado y con trayectorias continuas.
- N(m,v)
- Distribución normal de media m y varianza v; su desviación típica es√v.
- Cov(Y,Z)
- E[(Y−EY)(Z−EZ)], covarianza de variables con segundos momentos.
- [B]ₜ
- Variación cuadrática browniana, igual a t, definida como límite adecuado de sumas de incrementos al cuadrado.
- τa
- Primer tiempo en que B alcanza el nivel a>0.
- dXₜ=b(Xₜ)dt+σ(Xₜ)dBₜ
- Notación diferencial para una ecuación integral de Itô con deriva b y coeficiente de ruido σ.
- Pₜ y L
- Semigrupo de transición de una difusión y generador infinitesimal, que actúan sobre funciones del estado.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →