Un browniano cambia continuamente; un contador de eventos salta. Ambos pueden tener incrementos futuros independientes y una misma ley para intervalos de igual duración. Los procesos de Lévy reúnen esos modelos. Empezaremos contando y compensando saltos antes de leer su fórmula general.
Si necesitas repasar:
1. Incrementos estacionarios no significa valores estacionarios
Un Lévy empieza en cero, tiene incrementos independientes en intervalos disjuntos, incrementos estacionarios en distribución y continuidad estocástica. Esta última significa Xₜ₊ₕ−Xₜ→0 en probabilidad cuando h→0 por tiempos admisibles. Usamos su versión càdlàg: continua por la derecha y con límites por la izquierda.
Una trayectoria càdlàg puede saltar. En Poisson, la probabilidad de algún salto en un intervalo h es 1− , y tiende a cero al reducir h. Eso no elimina los saltos en tiempos aleatorios. Que un proceso sea Markov o tenga saltos no basta para ser Lévy.
Dos intervalos con la misma duración
N es Poisson de intensidad dos; comparar N₃−N₁ y N₇−N₅.
Duración
Cada intervalo dura dos.
Ley
Ambos incrementos tienen ley Poisson de parámetro cuatro.
Independencia
Además sus intervalos son disjuntos.
Los incrementos tienen la misma ley, pero N₁ y N₅ no la tienen.
E N₁=2 y E N₅=10.
Tener incrementos de igual ley no basta
R=±1 equilibrado y Xₜ=tR.
Estacionariedad de incrementos
Xₜ₊ₕ−Xₜ=hR depende en ley solo de h.Dependencia
El incremento en (0,1] es R y en (1,2] también es R.
Fallo
Conocer el primero determina el segundo; no son independientes.
Este proceso continuo no es un Lévy.
La continuidad de los caminos no sustituye la independencia.
2. Poisson cuenta eventos y su compensación elimina solo el crecimiento medio
Para intensidad λ>0, 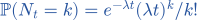 para k=0,1,…. Su media y varianza son λt. Entre s y t se usa λ(t−s). El compensado Mₜ=Nₜ−λt es martingala en su filtración natural: el incremento futuro del contador tiene media λ(t−s).
Restar una recta no borra saltos ni vuelve constante el proceso. Entre eventos, M decrece con pendiente −λ; en cada evento sube una unidad. Media cero es una afirmación sobre la distribución, no el valor de un registro. La ley de N cambia con t aunque las leyes de sus incrementos dependan solo de su duración.
Recuento y dispersión en un intervalo
λ=2 y tiempo t=3.
Parámetro
λt=6.Momentos
E N₃=6 y Var N₃=6.Desviación
La desviación típica es √6.
La media y la varianza coinciden numéricamente en Poisson.
Representan magnitudes distintas y no se intercambian en otros modelos.
Un valor concreto del compensado
λ=1 y se observan cuatro eventos hasta t=3.
Recuento
N₃=4 en ese registro.Centrar
M₃=N₃−λ·3=4−3=1.Interpretar
Se observó un evento más que la media esperada tres.
M₃ vale uno en ese registro aunque E M₃=0.
No se reestima λ como cuatro tercios a partir de la definición de este ejemplo.
3. En Poisson compuesto también fluctúa cuántos sumandos hay
La ley de varianza total lo separa en λt Var Y y λt(EY)².
El segundo término aparece por la variación del número de saltos.
Si los saltos son deterministas, la única incertidumbre está en cuántos ocurren y la varianza no desaparece.
Cada evento suma siempre tres
λ=2, t=1 y Y≡3.
Proceso
X₁=3N₁.Media
E X₁=3·2=6.Varianza
Var X₁=9·2=18, aunque Var Y=0.
Contar aleatoriamente sumandos constantes sigue produciendo variación.
Usar λt Var Y daría cero y perdería la incertidumbre del recuento.
Saltos con signo y media no nula
Y vale uno o tres equiprobablemente; λ=1, t=2.
Momentos del salto
EY=2, EY²=(1+9)/2=5 y VarY=1.Media de la suma
E X₂=2·2=4.Varianza total
Var X₂=2·5=10=2·1+2·4.
La incertidumbre de los tamaños y la del número aportan términos diferentes.
El cuadrado de la media del salto es cuatro.
4. La tripleta se lee después de fijar una convención de truncamiento
Dividir [0,t] en n intervalos expresa Xₜ como suma de n variables independientes con la ley de  . Es divisibilidad infinita.
La fórmula de Lévy–Khintchine clasifica sus exponentes.
Entonces 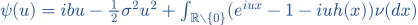 . Se exige σ²≥0 y ∫(1∧x²)ν(dx)<∞. b es una deriva relativa a h y ν una medida de tamaños de saltos. Cada tripleta admisible determina una ley de Lévy, sin que esa clasificación afirme existencia de todos sus momentos.
Leer la tripleta de un contador
Poisson de intensidad λ, con saltos de tamaño uno.
Medida
ν=λδ₁ y no hay parte browniana.Convención
h(1)=0 porque usamos |x|<1, estrictamente.Exponente
Con b=0 queda ψ(u)=λ(eⁱᵘ−1).
En esta convención la tripleta es (0,0,λδ₁).
Una fuente que use |x|≤1 necesita otra componente de deriva para la misma ley.
Un Lévy sin saltos
Xₜ=3t−2Bₜ.
Partes
ν=0, b=3 y σ²=4.Exponente
ψ(u)=3iu−2u².Ley
Xₜ es N(3t,4t), con la función característica eᵗψ⁽ᵘ⁾.
El signo del coeficiente browniano no cambia la ley.
La tripleta registra su varianza cuatro, no el signo menos dos.
5. La resta lineal hace integrables las contribuciones pequeñas
Lejos de cero, ν tiene masa finita: para un conjunto A separado de cero, los saltos con tamaño en A forman un recuento Poisson de media tν(A). Puede haber masa infinita de saltos pequeños. Cerca de cero, eⁱᵘˣ−1−iux es del orden de x², de modo que la condición de Lévy basta para integrar esa parte.
Cambiar h obliga a cambiar b. Si la diferencia es ν-integrable, 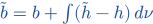 conserva el exponente. La resta es compensación de media, no eliminación de los saltos. El valor de b aislado no es siempre la media por unidad de tiempo.
Un salto pequeño que requiere compensación con nuestra convención
ν=4δ₁ᐟ₂, σ=0 y b=0.
Exponente
ψ(u)=4(eⁱᵘᐟ²−1−iu/2).Proceso
Lo representa Xₜ=Nₜ/2−2t, con N de intensidad cuatro.Media
E Xₜ=4t/2−2t=0.
b=0 no significa aquí ausencia de recta en una representación como suma cruda de saltos.
Cada salto sigue midiendo un medio.
Quitar el truncamiento en ese caso finito
Pasar de h(x)=x1{|x|<1} a h̃=0 para ν=4δ₁ᐟ₂.
Integral
∫(h̃−h)dν=−4·(1/2)=−2.Nueva deriva
b̃=0−2=−2.Misma ley
La fórmula sin resta dentro de la integral usa deriva −2 y suma N/2.
La ley no cambia cuando la deriva se ajusta junto al truncamiento.
Dejar b en cero al quitar h daría otro proceso, con media 2t.
6. Lévy–Itô construye los saltos pequeños como un límite compensado
Con nuestra convención, Lévy–Itô separa bt, σBₜ, los saltos |x|≥1 y el límite de saltos ε≤|x|<1 compensados. La medida aleatoria de Poisson tiene intensidad dsν(dx); restarle esa intensidad centra la parte pequeña. Browniano y medida de Poisson pueden tomarse independientes.
 .
La parte grande es 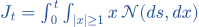 : una suma finita de tamaños de saltos en cada horizonte compacto.
Para la parte pequeña fijamos 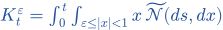 . La tilde resta dsν(dx) a la medida de Poisson. Kₜ es el límite de esas integrales cuando ε baja a cero, en el sentido de media cuadrática de esta parte centrada.
La diferencia entre dos cortes pequeños tiene segundo momento t∫franja x²ν(dx), que tiende a cero. Así la parte compensada converge en L² para cada horizonte fijo. Esto no garantiza segundo momento de toda X: los saltos grandes pueden tener cola de varianza infinita. Sin compensar, la suma pequeña puede divergir cuando ∫|x|ν cerca de cero es infinita.
Estimar lo que se omite de una cola pequeña
Modelo simétrico con tamaños ±2⁻ᵏ y tasa conjunta 2ᵏ, k≥1.
Cuadrados por banda
La contribución por unidad de tiempo es 2ᵏ·2⁻²ᵏ=2⁻ᵏ.Omitir k>m
La suma de estas contribuciones es 2⁻ᵐ.
Error centrado
A tiempo t, el segundo momento de la cola omitida es t·2⁻ᵐ.
El error cuadrático de la parte centrada sí se controla con una serie convergente.
La tasa de suma absoluta por banda es uno y su serie diverge.
Saltos grandes con segundo momento infinito
ν tiene densidad x⁻² en x≥1 y no tiene parte pequeña.
Actividad
∫₁∞x⁻²dx=1: hay finitos saltos por horizonte.Segundo momento
∫₁∞x²·x⁻²dx=∞.Conclusión
La suma compuesta está definida, pero no tiene segundo momento finito.
Finitos saltos no implica varianza finita.
También el primer momento diverge en este ejemplo positivo.
7. Actividad infinita y variación infinita no son sinónimos
En tal caso la parte de saltos es Poisson compuesto, con la deriva ajustada a la convención. La variación total en compactos es finita exactamente cuando σ=0 y ∫₍|x|<1₎|x|ν(dx)<∞. Un browniano tiene cero saltos y variación total infinita.
En el modelo simétrico con tamaños ±2⁻ᵏ y tasa conjunta 2ᵅᵏ, k≥1, la actividad siempre es infinita para α>0.
Esas tres preguntas usan sumas diferentes.
Infinitos saltos con variación finita
α=1/2 y σ=0 en el modelo de bandas.
Número
Σ2ᵏᐟ² diverge: actividad infinita.
Variación
Σ2⁻ᵏᐟ² converge geométricamente.
Conclusión
Los saltos pequeños son absolutamente sumables en un horizonte compacto casi seguramente.
Puede haber infinitos sumandos cuyo tamaño total sea finito.
Una cantidad aleatoria no negativa con esperanza finita es finita casi seguramente.
Otra actividad infinita con variación infinita
α=3/2 y σ=0 en el mismo modelo.
Cuadrados
Σ2⁻ᵏᐟ² converge: la medida es admisible.
Absolutos
Σ2ᵏᐟ² diverge.
Conclusión
El proceso existe mediante compensación y tiene variación total infinita.
La condición cuadrática basta para construir el ruido sin exigir suma absoluta.
La simetría no cambia la suma de tamaños absolutos.
8. Simetría no hace existir una esperanza infinita
Con segundo momento finito, 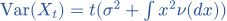 . La condición de Lévy ya controla el segundo momento pequeño; el problema de estos momentos está en las colas grandes.
Un Lévy estable simétrico de índice 0<α<2 tiene ν(dx)=c|x|⁻¹⁻ᵅdx y exponente −c′|u|ᵅ para constantes positivas ligadas. Su varianza es infinita. Su media existe si α>1 y entonces es cero; para α≤1, la simetría no convierte ∞−∞ en una esperanza ordinaria. Cerca de cero tiene variación finita sin parte gaussiana exactamente si α<1.
Comprobar las dos colas con potencias
Densidad estable simétrica con α=3/2.
Primer momento grande
La integral se compara con ∫₁∞x⁻³ᐟ²dx, que converge.
Segundo momento grande
Se compara con ∫₁∞x⁻¹ᐟ²dx, que diverge.
Media y varianza
La media es cero por simetría e integrabilidad; la varianza es infinita.
Tener media finita no implica varianza finita.
La condición cerca de cero para variación absoluta también falla en α=3/2.
La distribución de Cauchy es simétrica sin media ordinaria
Caso α=1.
Primer momento absoluto
La cola se compara con ∫₁∞dx/x, divergente.
Simetría
Las contribuciones positiva y negativa no son integrables.
Conclusión
La esperanza no existe como número real; un valor principal simétrico cero es otra operación.
No escribimos E X=0 solo porque el dibujo sea simétrico.
La definición de esperanza exige controlar las partes positiva y negativa.
9. El generador salta hacia otros valores del observable
Para g suave de soporte compacto, 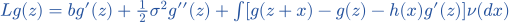 . El término integral es no local: compara posiciones separadas por un salto. En el estable simétrico se relaciona, con escala fijada, con −(−Δ)ᵅᐟ².
En el compensado se añade −λg′(z). Para aproximar una actividad infinita hay que cortar y compensar de forma coherente; el segundo momento del error de la parte centrada omitida es t∫₍|x|<ε₎x²ν(dx). Un dibujo de una truncación no verifica por sí solo convergencia del proceso.
Un generador que cuenta eventos
Poisson λ=3 y g(z)=z²; sus momentos permiten usar este observable no compacto.
Diferencia
g(z+1)−g(z)=(z+1)²−z²=2z+1.Multiplicar
Lg(z)=3(2z+1)=6z+3.Momento
Desde cero, E Nₜ²=3t+9t² y su derivada es 3+18t=E(6Nₜ+3).
El salto produce un término constante además del lineal.
La fórmula de g se justifica aquí por los momentos finitos de Poisson.
Centrar sin borrar la variación
M=N−3t y el mismo g(z)=z².
Deriva
La parte −3g′(z) vale −6z.
Saltos
La parte de Poisson vale 6z+3.
Sumar
Lg=3 y E Mₜ²=3t desde cero.
Compensar elimina la deriva del primer momento, no la del cuadrado.
La variación aleatoria persiste aunque E Mₜ=0.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Contar eventos
Para intensidad λ=3, calcula media y varianza de N₂.
Datos
La intensidad es λ=3 y el tiempo dos.Parámetro
λt=3·2=6.Ley
N₂ tiene distribución Poisson de parámetro seis.
Media
Para Poisson, la media es su parámetro: seis.
Varianza
La varianza también es seis.
Comprobar
Su desviación típica es √6, que es otra magnitud.
Media 6 y varianza 6.
La desviación típica sería √6.
EJEMPLO RESUELTO 2
Compensar
Con λ=2 y N₃=8, calcula el valor del proceso compensado.
Definición
Mₜ=Nₜ−λt.Recuento observado
Se da N₃=8.Media esperada
Con λ=2, λ·3=6.Restar
M₃=8−6=2.Interpretar
El recuento observado supera en dos su media esperada.
Distinguir
El valor dos en este registro es compatible con E M₃=0.
El valor compensado es 2.
Su esperanza es cero, aunque esta trayectoria valga 2.
Los símbolos que hemos usado
- Xₜ
- Proceso de Lévy real iniciado en0; todos los tiempos se consideran no negativos.
- Càdlàg
- Trayectoria continua por la derecha y con límite por la izquierda en cada tiempo positivo.
- ΔXₜ=Xₜ−Xₜ₋
- Tamaño del salto en el tiempo t.
- Nₜ y λ
- Proceso de Poisson de recuento y su intensidad, número medio de eventos por unidad de tiempo.
- ψ(u)
- Exponente característico definido por E e^{iuXₜ}=e^{tψ(u)}, con ψ(0)=0.
- (b,σ²,ν)
- Tripleta con deriva dependiente del truncamiento, varianza gaussiana por unidad de tiempo y medida de Lévy.
- ν
- Medida sobre R\{0} que satisface∫(1∧x²)ν(dx)<∞ y describe intensidad por tamaño de salto.
- 𝒩(ds,dx)
- Medida aleatoria de Poisson de saltos, cuya intensidad es dsν(dx).
- 𝒩̃=𝒩−dsν
- Medida compensada, usada para sumar saltos pequeños en sentido centrado.
- h(x)=x1{|x|<1}
- Convención de truncamiento fijada aquí en la fórmula característica y el generador.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →