El ordenador no puede guardar todos los valores de una función continua. En elementos finitos la construimos con piezas sencillas y resolvemos sus coeficientes. Vamos a fabricar una aproximación de dos segmentos, comprobar sus ecuaciones y entender qué garantiza que mejore al refinar la malla.
Si necesitas repasar:
1. La ecuación débil dice qué igualdad debe cumplir la función
Multiplicamos por una prueba v que vale cero en los extremos e integramos por partes: 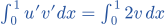 . Solo aparece una derivada de u.
El espacio V=H₀¹(0,1) contiene funciones con derivada débil cuadrado integrable y traza cero. Su norma de energía ∥v′∥L² es una norma por Poincaré. En general, una forma bilineal continua y coerciva en un Hilbert real, con carga lineal continua, permite aplicar Lax–Milgram: existe una única solución débil.
Comprobar una solución
u(x)=x(1−x).
Derivar
u′=1−2x y u″=−2.Ecuación
−u″=2.Frontera
u(0)=u(1)=0; por integración por partes satisface también la igualdad débil.
Ya tenemos una solución exacta con la que aprender a medir errores.
La formulación débil se usa también cuando no se dispone de segunda derivada clásica.
Por qué la frontera importa
Misma forma a(v,v)=∫₀¹(v′)², pero sin imponer valores extremos.
Probar una constante
v=1 tiene derivada cero.Energía
a(1,1)=0 aunque v no sea la función cero.Conclusión
No es coerciva respecto de la norma H¹ en todo H¹.
Con Neumann puro se tratan compatibilidad y constantes por separado.
Dirichlet y Neumann no tienen el mismo espacio de solución.
2. Galerkin cambia la función desconocida por unos pocos coeficientes
Elegimos un subespacio conforme  ⊂V y pedimos la igualdad solo para
 ∈. Conforme significa que sus funciones pertenecen al espacio del problema continuo. Para dos intervalos [0,1/2] y [1/2,1], basta la función sombrero φ, que vale cero en extremos y uno en el nodo central.
Toda función de este espacio es Uφ.
La primera integral vale cuatro y la segunda uno, luego U=1/4. La función aproximada es continua y lineal por partes: no es una parábola por tener una solución exacta parabólica.
Construir el sombrero
φ=2x en [0,1/2] y φ=2(1−x) en [1/2,1].
Rigidez
φ′ vale 2 y −2; ∫(φ′)²=4.Carga
El área bajo φ es 1/2; ∫2φ=1.Coeficiente
4U=1 implica U=1/4.
El método calcula el valor central de esta aproximación.
Aquí coincide con u(1/2); no ocurre automáticamente en cualquier FEM.
Cambiar la fuente sin cambiar la malla
Si −u″=6 con los mismos extremos.
Carga
∫6φ=3.Rigidez
Sigue siendo cuatro porque la malla y la forma no han cambiado.
Resultado
U=3/4; la aproximación se triplica.
Separar matriz y carga ayuda a entender qué datos cambian cada parte.
La linealidad permite esta escala en el modelo escogido.
3. Restar las dos ecuaciones da la ortogonalidad de Galerkin
La solución exacta cumple a(u,)=l(), pues las pruebas discretas también son admisibles en V.
 ,)=l().
 .
El error e no tiene por qué ser cero: lo que se anula es su acción frente a las pruebas del espacio elegido. Si a es simétrica y positiva, esto es ortogonalidad en energía. Para una forma no simétrica sigue siendo una identidad útil, aunque no sea un producto interior.
Comprobar la identidad con el sombrero
u=x(1−x) y =φ/4.
Ecuación exacta
a(u,φ)=∫2φ=1.Discreta
a(,φ)=(1/4)·4=1.Restar
a(e,φ)=1−1=0.
Hay ortogonalidad pese al error visible entre los nodos.
No significa ∫eφ=0: aquí el producto usa derivadas.
Comprender el caso exacto
Si la solución u ya pertenece a .
Admisible
u satisface todas las ecuaciones discretas.
Unicidad
La coercividad garantiza una única solución discreta.
Resultado
=u y el error vale cero.
El método reproduce las soluciones que su espacio puede representar exactamente.
Se mantienen integración exacta, datos y misma forma bilineal.
4. Céa compara el error con la mejor función disponible en la malla
, escribimos e=(u−)+(−).El segundo sumando está en y desaparece al aplicar Galerkin.
)≤M∥e∥V∥u−∥V.Así 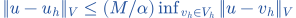 . El teorema no contiene todavía una tasa en h.
Utilizar una cota de mejor aproximación
M=6, α=2 y mejor error como máximo 0,02.
Factor
M/α=3.Multiplicar
3·0,02=0,06.Leer
El error es como máximo 0,06, no necesariamente igual.
La cota combina estabilidad y capacidad de aproximación.
Una cota superior no permite deducir un error inferior positivo.
Distinguir dos posibles problemas
Dos mallas tienen mejor error 0,01 y 0,001, con el mismo factor M/α=2.
Primera
Céa da 0,02.
Segunda
Da 0,002.
Alcance
Han mejorado las cotas por diez, no se han medido los errores reales.
Comparar garantías no equivale a conocer cada error exacto.
Si cambia el problema o la norma, también hay que revisar sus constantes.
5. Con simetría la energía convierte la solución en una proyección
Para cualquier , u−=e+(−), con los dos sumandos ortogonales.
∥a²=∥e∥a²+∥−∥a².Por tanto es la mejor aproximación en norma de energía, con constante uno. Una norma H¹ distinta puede tener otras constantes de equivalencia. No se infiere a partir de esto un error puntual o una mejor aproximación en L².
Ver la geometría en dos coordenadas
Proyectamos u=(2,3) sobre {(s,s)} con producto euclídeo.
Minimizar
(2−s)²+(3−s)² tiene derivada 4s−10.
Proyección
s=5/2; error (−1/2,1/2).Ortogonalidad
Su producto con (1,1) es cero; error cuadrado 1/2.
En FEM simétrico la misma geometría ocurre en el producto de energía.
No se identifica ese producto con la distancia euclídea de los coeficientes sin comprobarlo.
Comprobar Pitágoras para Poisson
u=x(1−x), =φ/4 y =0.
Exacta
∫(u′)²=1/3.Aproximada
∫(′)²=1/4.Error
∫(u′−′)²=1/12; se cumple 1/3=1/4+1/12.
El error de pendiente es medible aunque los valores nodales coincidan.
Las tres cantidades se expresan en la misma energía.
6. Una tasa en h necesita regularidad y una familia de mallas adecuada
Para elementos lineales conformes y mallas de forma regular, la interpolación de una solución suficientemente regular, por ejemplo H² en el marco habitual, permite error energético O(h). Con grado p y regularidad adicional se obtienen órdenes superiores. Céa convierte la estimación de interpolación en la de solución.
El error L² puede ganar un orden mediante un problema dual con regularidad suficiente. Esquinas singulares, capas o mallas degeneradas pueden romper las tasas esperadas. Forma regular controla la geometría de los elementos, no exige que todos tengan exactamente el mismo tamaño.
Una tasa exacta en un ejemplo suave
Para u=x(1−x), malla uniforme de paso h=1/N y su solución lineal conforme.
En una celda
El error de derivada es una recta centrada; su integral cuadrada vale h³/3.
Sumar N
El error energético cuadrado es Nh³/3=h²/3.Raíz
∥e∥a=h/√3: al dividir h por dos se divide este error por dos.
En este problema la tasa se obtiene calculando todas las piezas.
La coincidencia entre interpolante y Galerkin se verifica para este Poisson 1D.
Medir otra norma
En el mismo ejemplo, el error por celda es t(h−t), 0≤t≤h.
Integral local
∫₀ʰt²(h−t)²dt=h⁵/30.Sumar
El error L² cuadrado es h⁴/30.
Raíz
∥e∥L²=h²/√30, orden dos en esta norma.
Una misma aproximación tiene tasas diferentes según qué error midamos.
Este cálculo explícito no elimina las hipótesis de los teoremas generales.
7. Las matrices locales se suman y la frontera decide el sistema global
En un elemento de longitud h, las funciones lineales locales tienen derivadas −1/h y 1/h. Integrar sus productos da 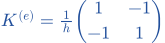 . Cada fila suma cero: una constante no tiene energía de derivada.
Se ensamblan aportaciones de los elementos que comparten nodos. Después se imponen o eliminan grados de libertad de frontera. Un bloque local singular no impide una matriz global definida positiva con Dirichlet: las condiciones globales eliminan la dirección constante.
Ensamblar tres intervalos
h=1/3, dos nodos interiores y Dirichlet cero.
Diagonal
Cada nodo recibe dos aportaciones tres: diagonal seis.
Vecinos
El elemento central aporta menos tres entre nodos.
Matriz
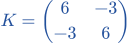 , definida positiva con autovalores tres y nueve.
La matriz global incorpora conexiones y frontera.
No se intenta invertir cada bloque local por separado.
Resolver con la fuente dos
Con la misma malla y f=2.
Carga
Cada sombrero interior tiene área 1/3, así que F=(2/3,2/3).
Sistema
Por simetría U₁=U₂; cada ecuación se reduce a 3U₁=2/3.Resultado
Ambos coeficientes son 2/9, coincidiendo con u(1/3) y u(2/3).
Resolver los coeficientes reconstruye toda la función por tramos.
No solo dos números aislados sin sus funciones de base.
8. Si se cambian las ecuaciones también se revisa la garantía
Cuadratura, geometría aproximada o datos proyectados pueden cambiar a o l. Ya no se puede restar las ecuaciones como si fueran idénticas. Las estimaciones de tipo Strang separan la mejor aproximación y los errores de consistencia bajo sus condiciones.
En métodos mixtos aparecen variables y restricciones adicionales. La coercividad puede no valer en todo el espacio producto; se necesitan condiciones inf-sup y coercividad en un núcleo apropiado. Una matriz invertible por sí sola no garantiza estabilidad uniforme al refinar.
Un error de carga en el sistema más pequeño
El sombrero anterior tiene rigidez cuatro; la carga exacta uno se sustituye por 1+ε.
Resolver
Ũ=(1+ε)/4.Comparar
Ũ−U=ε/4.Energía
La norma del error añadido es |ε/4|·∥φ∥a=|ε|/2.
Aunque el espacio no cambie, una carga alterada cambia la solución.
Ese error no está incluido en la ortogonalidad exacta usada antes.
Una matriz de punto silla
Sistema con matriz [[1,1],[1,0]].
Determinante
Vale −1: es invertible.
Forma
En el vector (0,1), el producto cuadrático vale cero.
Conclusión
No es coerciva positiva en toda ℝ²; necesita análisis de estructura de punto silla.
Resolubilidad y coercividad global no son la misma propiedad.
No se aplica Céa coercivo a esta matriz sin reformular el problema.
9. Una comprobación útil conecta ecuación, aproximación y error
Se revisan condiciones de frontera, ensamblaje, residual algebraico y tasas al refinar. Un residual algebraico pequeño indica que se resolvió bien el sistema elegido. El error de discretización mide la distancia al problema continuo y puede seguir siendo grande.
Un estudio con solución conocida permite verificar implementación y órdenes. Cuando u no se conoce, los estimadores a posteriori usan residuos de elementos e interfaces para orientar refinamiento. Se conserva la distinción entre resolver el sistema y mejorar el espacio que representa la función.
Un sistema resuelto exactamente aún tiene error
En la malla de dos intervalos, U=1/4.
Residual algebraico
4U−1=0.Error energético
Sigue siendo 1/√12.
Mejora
Para reducirlo hay que cambiar la aproximación, por ejemplo refinar la malla.
Cero residual de matriz no significa cero error respecto a la curva exacta.
Las dos medidas responden a preguntas diferentes.
Leer una tabla de refinamiento
Mismo ejemplo, N=2,4,8.
Pasos
h=1/2,1/4,1/8.Energía
Errores h/√3: cada uno es la mitad del anterior.
L²
Errores h²/√30: cada uno es un cuarto del anterior.
Las razones observadas concuerdan con los cálculos exactos de esta solución.
Una tabla de tres mallas por sí sola no prueba una tasa universal.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Matriz local
Calcula la matriz de rigidez de un elemento lineal de longitud h=1/2.
Leer el elemento
Longitud h=1/2 y dos bases lineales locales.Derivar
Sus derivadas son −2 y 2.
Diagonal
∫₀ʰ4dx=4·(1/2)=2.Cruzada
∫₀ʰ(−4)dx=−2.Matriz
 .
Verificar
Cada fila suma cero: el vector constante (1,1) tiene energía local cero.
[[2,−2],[−2,2]].
Cada fila suma cero: una constante tiene energía local cero.
EJEMPLO RESUELTO 2
Cota de Céa
Si M=4,α=2 y el mejor error vale 0,03, calcula la cota.
Leer constantes
M=4 y α=2.Leer aproximación
El mejor error en V vale 0,03.
Aplicar Céa
Error≤(M/α)·0,03.Cociente
4/2=2.Resultado
Error≤0,06.Interpretar
No conocemos el error exacto a partir de esta cota; la norma sigue siendo V.
El error en V no supera 0,06.
Es una cota, no el error exacto.
Los símbolos que hemos usado
- V / V_h
- Espacio variacional completo / subespacio finito conforme.
- a(u,v)
- Forma bilineal que representa el operador en el marco real usado aquí.
- M
- Constante de continuidad: |a(u, v)|≤M‖u‖V‖v‖V.
- α>0
- Constante de coercividad: a(v, v)≥α‖v‖V².
- Ortogonalidad de Galerkin
- a(u−u_h, v_h)=0 para todo v_h del espacio discreto.
- Mejor aproximación
- Ínfimo de ‖u−v_h‖V entre funciones del espacio discreto.
- Regularidad de forma
- Control geométrico de elementos de una familia de mallas.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →