Queremos dibujar una densidad o una regresión sin elegir desde el principio una familia con pocos parámetros. Los datos solos no deciden cuánto detalle es real. Construiremos una curva con pequeñas copias alrededor de cada observación y veremos el compromiso entre suavizar demasiado y seguir demasiado el ruido.
Si necesitas repasar:
1. Estimamos una función dentro de una clase, no una curva arbitraria sin restricciones
Un modelo no paramétrico permite que la densidad o regresión varíe en una clase de funciones, sin un número fijo de parámetros que la describa toda. La complejidad usada puede crecer con n. Siguen siendo necesarias hipótesis sobre muestreo, suavidad, dominio y criterio de error.
Una densidad f es no negativa e integra uno; su valor es masa por unidad de longitud.
Una regresión m(x)=E(Y|X=x) tiene otras unidades y no tiene que integrar uno. Primero fijamos cuál de estas funciones queremos estimar.
Una altura puede ser mayor que uno
X uniforme en (0,1/4).
Densidad
f(x)=4 dentro de su soporte.Área total
Altura cuatro por anchura un cuarto da uno.
Probabilidad
En un subintervalo de anchura 1/8 dentro del soporte, la probabilidad es 4·1/8=1/2.
La altura cuatro no es una probabilidad del 400 %.
La probabilidad se obtiene integrando sobre una región.
Dos preguntas sobre los mismos datos
Observamos edades X y tiempos de respuesta Y.
Densidad
 (x) describe cómo se reparten las edades.
Regresión
m(x) describe el tiempo de respuesta medio a esa edad.
Unidades
Una se mide por unidad de edad; la otra en unidades de tiempo.
No se interpreta una curva de regresión como una densidad.
Las dos tareas necesitarán regularización, pero sus objetivos son distintos.
2. Cada dato coloca una copia del núcleo y el promedio conserva la masa
Para datos iid X₁,…,Xₙ y h>0, 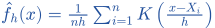 . K es el núcleo y h el ancho. Para construir una densidad aquí tomamos K≥0 e ∫K=1. La copia individual h⁻¹K((x−Xᵢ)/h) tiene masa uno; al ponderarla por 1/n aporta masa 1/n.
Elegimos extremos incluidos para evaluar ejemplos puntuales; cambiar solo los extremos no altera integrales, pero sí puede cambiar un valor del estimador exactamente en una discontinuidad.
Sumar dos ventanas superpuestas
Datos 0 y 1, h=1; evaluar en x=1/2.
Argumentos
(1/2−0)/1=1/2 y (1/2−1)/1=−1/2.Núcleos
Ambos valen 1/2; la suma es uno.
Normalizar
1/(nh)=1/2: f̂(1/2)=1/2.
En x=3/2 solo entra el dato uno y la altura sería 1/4.
Las áreas de las dos copias ponderadas suman uno.
Una ventana estrecha y un único dato
n=1, X₁=2 y h=1/4.
Soporte
La copia vive en [2−1/4,2+1/4].
Altura
1/(2h)=2.Área
Anchura 1/2 por altura dos da uno.
Reducir h estrecha la copia y aumenta su altura para conservar masa.
No se ha demostrado que esta curva coincida con la densidad real de la población.
3. La esperanza revela el sesgo de suavizado
Al promediar sobre muestras, 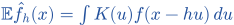 . Es una versión suavizada de f. El sesgo es esa esperanza menos f(x), no la diferencia de una sola muestra con la curva desconocida.
Para un núcleo simétrico de soporte compacto y segundo momento μ₂(K)=∫u²K(u)du, en un punto interior donde f es C², Taylor da sesgo=(h²/2)μ₂(K)f″(x)+o(h²). El primer momento se anula por simetría. El orden y las constantes necesitan esas hipótesis; no son una propiedad de cualquier curva.
Una región plana no tiene este sesgo interior
f=1/4 en (−2,2), x=0 y núcleo uniforme con h<2.
Ventana
Todos los valores −hu de la integral quedan dentro de la región plana, salvo extremos irrelevantes.
Esperanza
∫K(u)·(1/4)du=1/4.Sesgo
Coincide con f(0): el sesgo es cero.
No toda ventana fija produce sesgo en todo punto.
Cerca de los bordes del soporte cambia el cálculo.
La curvatura da el signo del sesgo
Densidad normal estándar en x=0; núcleo uniforme.
Momento del núcleo
μ₂(K)=(1/2)∫₋₁¹u²du=1/3.Curvatura
f″(0)=−f(0).Primer término
Sesgo=−h²f(0)/6+o(h²), negativo en el pico.
Promediar alrededor del máximo tiende a bajar su altura.
No se interpreta el término principal como identidad exacta para cualquier h.
4. Una ventana estrecha usa menos vecinos y aumenta la variabilidad
La independencia divide por n la varianza de una contribución. Si f es continua y positiva en x, K es acotado de soporte compacto y h→0, la varianza principal es 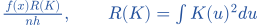 . El ancho controla cuántos datos contribuyen cerca del punto.
En este marco, h→0 reduce el sesgo y nh→∞ hace desaparecer la varianza, dando consistencia puntual. Hacer h pequeño sin relacionarlo con n no basta. La varianza exacta, cuando existe, es (1/(nh))∫K²(u)f(x−hu)du−(E f̂_h(x))²/n.
Un caso con fórmula exacta por recuento
Población uniforme en (−2,2), x=0, h=1/2 y n=100.
Probabilidad local
P(|X|≤h)=2h/4=1/4.Estimador
Con K uniforme, f̂ es el recuento local dividido por 2nh.
Varianza
p(1−p)/(4nh²)=(1/4)(3/4)/100=3/1600.
Aquí la varianza es 0,001875 exactamente.
Su término principal sería f(0)/(2nh)=1/400; la fórmula exacta resta 1/1600.
Dos secuencias de anchos
Comparar hₙ=n⁻¹ᐟ³ y hₙ=n⁻².
Primera
h→0 y nh=n²ᐟ³→∞.Segunda
h→0, pero nh=n⁻¹→0.Consecuencia
La primera cumple el balance básico de consistencia; la segunda deja demasiado poca información local en el marco positivo indicado.
Reducir el ancho más deprisa no garantiza una mejor estimación.
La conclusión depende también de las condiciones sobre f y K.
5. El error cuadrático suma sesgo al cuadrado y varianza
MSE=sesgo²+varianza es una identidad cuando hay segundos momentos. En el caso interior de segundo orden, el modelo principal es Cb h⁴+Cv/(nh).
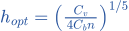 .
Por tanto h tiene orden n⁻¹ᐟ⁵ y el error cuadrático de primer orden n⁻⁴ᐟ⁵. Eso no fija un ancho numérico sin constantes. En el mínimo, la parte de varianza vale cuatro veces el sesgo al cuadrado en este modelo: equilibrar órdenes no exige igualar exactamente sus valores.
Un modelo de error que podemos minimizar
AMSE(h)=h⁴+1/(100h).
Derivar
4h³−1/(100h²)=0.Despejar
4h⁵=1/100, así h=400⁻¹ᐟ⁵≈0,302.Comprobar
La segunda derivada es 12h²+2/(100h³)>0 para h>0.
Es el mínimo de este modelo concreto de error.
No es un ancho universal para todos los conjuntos de datos.
Cambiar el tamaño de muestra bajo las mismas constantes
Multiplicar n por 32.
Ancho
32⁻¹ᐟ⁵=1/2: el ancho de orden óptimo se reduce a la mitad.Error
32⁻⁴ᐟ⁵=1/16: el MSE principal se divide por dieciséis.Alcance
Se mantienen densidad, núcleo, punto y régimen interior.
La relación expresa un orden asintótico con constantes fijas.
Si Cb=0 porque la curvatura se anula, hay que revisar el término dominante.
6. En una frontera la ventana deja de ser simétrica respecto del soporte
Una densidad apoyada en un semieje no tiene datos al otro lado de su extremo. Una ventana simétrica puede colocar masa estimada fuera del soporte. La expansión interior no describe automáticamente ese sesgo de frontera.
Reflexión, transformaciones y métodos locales adaptados pueden corregir ciertos problemas bajo hipótesis. Elegir h por validación o reglas de sustitución balancea error estimado, pero no demuestra por sí solo cobertura de intervalos. Una corrección que funciona en una densidad plana cerca del borde no garantiza el mismo orden para cualquier pendiente.
Sesgo que persiste al estrechar la ventana en el borde
f uniforme en (0,1), K uniforme y 0<h<1; evaluar en cero.
Masa local
P(|X|≤h)=h.Esperanza
E f̂_h(0)=h/(2h)=1/2.Sesgo
Tomando el valor de referencia f(0)=1 por su límite derecho, el sesgo es −1/2 y no tiende a cero.
h→0 y nh→∞ no bastan para aplicar un resultado interior en el borde.
El valor de una densidad en un único punto se fija aquí por continuidad desde el soporte.
Reflejar en ese ejemplo concreto
Para x≥0, añadir a cada copia centrada en Xᵢ otra centrada en −Xᵢ.
Estimador
Se usa (1/(nh))Σ[K((x−Xᵢ)/h)+K((x+Xᵢ)/h)].
En cero
Por simetría se duplica la contribución anterior; su esperanza es uno si h<1.
Masa
La suma reflejada integra uno sobre el semieje positivo.
La reflexión elimina este sesgo del ejemplo plano.
Con una densidad de pendiente no nula en el borde se necesita otro análisis del sesgo.
7. Más dimensiones reducen la cantidad de información de cada vecindad
En d dimensiones, el núcleo isotrópico se normaliza con h⁻ᵈ y la varianza típica pasa a 1/(nhᵈ). Bajo suavidad de segundo orden, sesgo no degenerado y condiciones interiores comparables, el balance sugiere 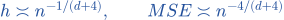 .
El volumen de una vecindad pequeña disminuye mucho al crecer d. Es una forma de la maldición de dimensionalidad. Estructuras adicionales, como aditividad, anisotropía o baja dimensión intrínseca, pueden modificar las tasas, pero deben imponerse y justificarse.
Cuántos datos exige reducir el ancho a la mitad
Mantener las constantes del modelo y usar h de orden n⁻¹ᐟ⁽ᵈ⁺⁴⁾.
Una dimensión
Hace falta multiplicar n por 2⁵=32.Seis dimensiones
Hace falta multiplicarlo por 2¹⁰=1024.Comparar
No se transfiere la regla de una dimensión manteniendo el mismo coste de datos.
Estas cifras ilustran la tasa del modelo, no una garantía de calidad finita.
Reducir h también cambia el sesgo y la varianza.
Comprobar la normalización de un núcleo producto
 (u)=K(u₁)···K(
 ), con cada integral uno.
Escalar
Cada coordenada usa xⱼ−Xᵢⱼ dividido por h.
Cambio de variable
El volumen dx aporta hᵈdu.
Cancelar
El factor h⁻ᵈ conserva área total uno en dimensión d.
Se conserva masa, ahora respecto de volumen d-dimensional.
Usar solo 1/h en varias dimensiones no normaliza correctamente.
8. Una media local estima regresión y necesita vecinos de verdad
Nadaraya–Watson usa 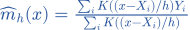 cuando el denominador es positivo. La densidad cuenta presencia de datos; la regresión promedia sus respuestas. Los factores comunes 1/(nh) se cancelan en el cociente.
Series, splines y polinomios locales ofrecen otras aproximaciones con controles propios de complejidad. En todas se pregunta qué regularidad permiten los datos y la pérdida que queremos controlar. Si no hay vecinos, devolver cero sin una regla declarada inventa una respuesta: hay que revisar el ancho o el dominio donde se estima.
Una media local y una densidad con unidades distintas
Datos X=0,1/2; respuestas Y=2,8; evaluar x=1/4 con h=1/2 y núcleo uniforme.
Pesos
Ambos argumentos son ±1/2 y ambos pesos valen 1/2.
Regresión
[(1/2)·2+(1/2)·8]/[(1/2)+(1/2)]=5.Densidad
La misma muestra de X da f̂=1/(2·1/2)·1=1.
La regresión vale cinco y la densidad uno: responden a preguntas diferentes.
La primera tiene unidades de Y; la segunda, inversas de X.
Una consulta sin observaciones cercanas
Datos X=0,1; evaluar x=3 con h=1/4 y núcleo uniforme.
Distancias
Los argumentos son doce y ocho, fuera del soporte del núcleo.
Denominador
La suma de pesos es cero.
Definición
La fórmula local no está definida en esa consulta.
No se concluye que m(3)=0.
Cambiar el ancho puede incorporar datos, pero también modifica la cantidad de suavizado.
9. El ancho que minimiza error no elimina automáticamente el sesgo de un intervalo
En el caso interior de segundo orden, el sesgo es de orden h² y el error estándar de orden (nh)⁻¹ᐟ². Con h de orden n⁻¹ᐟ⁵, ambos tienen orden n⁻²ᐟ⁵. Por tanto centrar un intervalo normal en f̂ e ignorar el sesgo puede alterar su cobertura incluso asintóticamente.
Para hacer despreciable el sesgo frente al error estándar se puede elegir un ancho menor: h→0, nh→∞ y √(nh)h²→0, junto a las condiciones del TCL por núcleos y regularidad. Otra vía es corregir el sesgo con estimación y análisis adecuados. Un intervalo para un punto no es automáticamente una banda simultánea para toda la curva.
Un ancho de menor sesgo relativo
h=n⁻¹ᐟ⁴ en una dimensión.
Vecinos
nh=n³ᐟ⁴→∞.Dos órdenes
Sesgo O(n⁻¹ᐟ²), error estándar de orden n⁻³ᐟ⁸.
Relación
Sesgo dividido por error estándar es O(n⁻¹ᐟ⁸), que tiende a cero.
Se reduce el sesgo relativo a cambio de mayor variabilidad que con el ancho de MSE óptimo.
Las condiciones sobre f, K, el punto y la selección del ancho siguen siendo necesarias.
Una garantía puntual no cubre toda la función
Se justificó cobertura asintótica 95 % en un x fijado antes de observar los datos.
Alcance
La afirmación se refiere a ese punto.
Muchas consultas
Buscar después el punto con mayor discrepancia cambia el problema.
Banda
Cobertura simultánea exige controlar el proceso completo y un cuantil apropiado.
Dibujar todos los intervalos puntuales no prueba una banda de 95 %.
La apariencia suave de una franja no determina su cobertura.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Núcleo uniforme
Con n=4,h=1 y observaciones 0,0,2,3, calcula f̂_h(0).
Núcleo
K(u)=1/2 para |u|≤1 y cero fuera.Datos
n=4, h=1 y X=0,0,2,3; consultar x=0.Argumentos
Son 0,0,−2,−3.
Contribuciones
K vale 1/2,1/2,0,0; suman uno.
Normalizar
f̂_h(0)=1/(4·1)·1=1/4.Interpretar
Es una altura de densidad, no la probabilidad del punto cero.
La estimación es 1/4.
La altura no es una probabilidad puntual.
EJEMPLO RESUELTO 2
Escala de varianza
Si n se multiplica por 4 y h no cambia, ¿cómo cambia 1/(nh)?
Término
La escala de varianza es 1/(nh).
Cambio
El nuevo tamaño es 4n y el ancho h se mantiene.
Sustituir
La nueva escala es 1/(4nh).
Comparar
Es (1/4)·[1/(nh)].
Conclusión
El término se multiplica por 1/4.
Alcance
El sesgo de suavizado no cambia en este cálculo de ancho fijo; la fórmula solo compara la parte indicada.
Se multiplica por 1/4.
El sesgo de suavizado no cambia por ese cálculo.
Los símbolos que hemos usado
- f(x)
- Densidad desconocida: una altura cuya integral sobre un conjunto da probabilidad.
- K(u)
- Núcleo; aquí no negativo, de integral uno y con condiciones adicionales según la cota usada.
- h>0
- Ancho de banda que regula la escala de suavizado.
- Sesgo
- E[f̂_h(x)]−f(x), referido a un punto y modelo de muestreo.
- R(K)
- Integral de K², si es finita.
- μ₂(K)
- Integral de u²K(u), segundo momento del núcleo.
- MSE
- Error cuadrático medio: esperanza del cuadrado de la diferencia respecto al objetivo.
- Dimensión d
- Número de coordenadas del argumento de la función estimada.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →