Un contrato paga cantidades diferentes según lo que ocurra mañana. ¿Cuánto debería costar hoy? Primero construiremos una cartera que pague exactamente lo mismo en cada caso. Después aparecerá una probabilidad especial como otra forma de escribir ese coste. No es una predicción de lo que ocurrirá.
Si necesitas repasar:
1. Primero dibujamos los estados y decimos qué se puede negociar
Trabajamos con dos estados posibles, ambos de probabilidad física positiva. Hoy una acción cuesta S₀>0; mañana cuesta uS₀ o dS₀, con u>d>0.
R es un factor bruto: una tasa del 5 % significa R=1,05.
Permitimos cantidades reales, préstamo y venta de posiciones, sin costes. Con Δ acciones y b unidades monetarias en la cuenta, el coste es ΔS₀+b y los pagos son ΔuS₀+bR y ΔdS₀+bR. Un b negativo representa deuda. Estas reglas forman parte del modelo.
Nuestro mercado de trabajo
S₀=100; mañana 150 o 75; cuenta segura R=21/20.
Factores
u=150/100=3/2; d=75/100=3/4.Cuenta
Invertir 20 hoy produce 21 mañana.
Cartera
Dos acciones y b=−100 cuestan 100 hoy y pagan 300−105=195 o 150−105=45.
Cada posición tiene coste actual y pagos futuros.
La deuda también crece con R; no se resta 100 al vencimiento.
Qué significa un contrato
Una opción paga max(S₁−100,0).
Subida
Con S₁=150 paga 50.Bajada
Con S₁=75 paga cero.Representar
Su vector de pagos es (50,0), en orden subida, bajada.
El pago se conoce en cada estado aunque todavía no sepamos el estado.
Pagar cero en una rama no implica que el contrato deba costar cero.
2. Arbitraje: coste cero, ningún pago negativo y alguno positivo
Esta definición exige comparar todos los estados posibles. Si R≤d, comprar una acción con un préstamo de S₀ deja pagos S₀(u−R) y S₀(d−R): ninguno negativo y el primero positivo. Si R≥u, vender una acción y depositar S₀ produce el arbitraje inverso.
Las igualdades también se excluyen: un pago puede ser cero en un estado y positivo en otro. Bajo nuestras reglas y en este mercado de dos estados, veremos también por qué la condición es suficiente.
El extremo inferior también da arbitraje
Cambiamos solo R a 3/4.
Hoy
Comprar la acción por 100 con deuda de 100: coste neto cero.
Mañana
La deuda es 75.
Estados
Pagos 150−75=75 y 75−75=0.
Hay arbitraje aunque una rama pague cero.
Ambos estados son físicamente posibles.
El extremo superior
Ahora R=3/2.
Hoy
Vender una acción y depositar los 100 recibidos.
Mañana
La cuenta vale 150; hay que devolver una acción.
Estados
Pagos 150−150=0 y 150−75=75.
La operación opuesta cubre el otro extremo.
Con R=21/20 no funcionan estas ganancias garantizadas.
3. La probabilidad Q se obtiene de los precios, no de contar subidas
Buscamos pesos q y 1−q tales que el precio medio futuro bajo esos pesos sea RS₀: quS₀+(1−q)dS₀=RS₀.
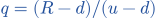 .
Q es equivalente a la medida física porque ambas consideran posibles exactamente los dos estados. Bajo Q, el precio descontado tiene esperanza igual al precio actual; q no tiene por qué coincidir con la frecuencia física de subida.
Calcular q sin adivinar
u=3/2, d=3/4, R=21/20.
Numerador
21/20−3/4=3/10.Denominador
3/2−3/4=3/4.Dividir
q=(3/10)/(3/4)=2/5.Comprobar: (2/5)150+(3/5)75=105.
El promedio Q es 105; al descontarlo queda 100.
Los pesos suman uno y ambos son positivos.
Probabilidad física distinta
Supongamos probabilidad física de subida 7/10.
Promedio físico del contrato
(7/10)50+(3/10)0=35.Promedio Q
(2/5)50=20.Distinguir
Uno describe ese supuesto sobre estados; el otro está impuesto por los precios.
No reemplazamos q por 7/10 al valorar una réplica.
Las dos medidas dan probabilidad positiva a cada rama.
4. Replicar significa igualar pagos rama por rama
Para un contrato ( ,
 ), exigimos
 .
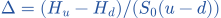 .
Después sustituimos para encontrar b.
Las columnas de pagos de acción y cuenta son independientes porque u≠d y R>0. Así cualquier par de pagos tiene réplica única: este modelo es completo. No basta con que cartera y contrato tengan el mismo promedio; deben coincidir en cada estado.
Replicar la opción (50,0)
Usamos el mercado con R=21/20.
Restar
Δ(150−75)=50, luego Δ=2/3.Rama baja
(2/3)75+b(21/20)=0, luego b=−1000/21.Ambas ramas
La deuda final es −50: arriba 100−50=50; abajo 50−50=0.
Coste de la réplica: 200/3−1000/21=400/21.
Se comprueba en las dos ramas, sin promediar.
Un pago seguro también se replica
Contrato que paga 21 en ambos estados.
Restar
La diferencia de pagos es cero, así que Δ=0.Cuenta
b(21/20)=21: b=20.Coste
La réplica consiste solo en depositar 20.
Un pago seguro de 21 mañana cuesta 20 hoy.
Aquí el descuento se ve directamente en la cuenta.
5. La misma cifra aparece como esperanza descontada
Tomamos esperanza Q de la identidad de réplica.
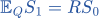 , resulta
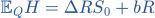 .
Dividir por R produce exactamente el coste inicial: 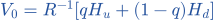 .
Si el contrato costara más que su réplica, lo venderíamos y compraríamos la réplica. Si costara menos, haríamos lo contrario. La diferencia se puede depositar, dejando coste inicial cero y una ganancia futura positiva. Esto justifica el precio único bajo nuestras posibilidades de negociación.
Repetir la cuenta por Q
Pagos (50,0), q=2/5 y R=21/20.
Esperanza
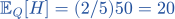 .
Descontar
20/(21/20)=400/21≈19,0476.Comparar
Es el coste de Δ=2/3 y b=−1000/21.
Dos procedimientos comprueban la misma valoración.
La media física descontada 35/(21/20)=100/3 no es ese precio.
Detectar un precio incompatible
El contrato se ofrece a 22, con la réplica disponible.
Operar
Vender el contrato por 22 y comprar la réplica por 400/21.
Saldo
Sobran 62/21; se depositan. El coste neto inicial es cero.
Final
Réplica y contrato se cancelan en cada estado; el depósito paga (62/21)(21/20)=31/10.
La ganancia segura es 3,1 en ambos estados.
La operación utiliza venta permitida del contrato y las condiciones sin costes.
6. En varios períodos retrocedemos por el árbol
Descontar usa la cuenta acumulada, no solo la tasa neta. En dos períodos de factor R, el denominador es R². El promedio intermedio se condiciona a la información del nodo y la decisión se toma antes del movimiento siguiente.
En nuestro árbol binomial de dos pasos, con los mismos factores en cada paso, Q tiene probabilidad condicional de subida 2/5. Los precios finales son 225; 112,5; 112,5; 56,25. Podemos calcular desde las hojas o usar los cuatro caminos y descontar dos veces.
La opción con vencimiento en dos pasos
Paga max(S₂−100,0).
Hojas
Pagos: 125; 12,5; 12,5; 0.
Promedio
Pesos 4/25,6/25,6/25,9/25: esperanza 20+3+3=26.Precio
26/(21/20)²=10400/441≈23,5828.
El vencimiento nuevo tiene otro vector de pagos y otro descuento.
Los caminos subida–bajada y bajada–subida se cuentan ambos.
Comprobar retrocediendo
En el nodo superior S₁=150 y el inferior S₁=75.
Nodo superior
[(2/5)125+(3/5)12,5]/R=1150/21.Nodo inferior
[(2/5)12,5+(3/5)0]/R=100/21.Raíz
[(2/5)(1150/21)+(3/5)(100/21)]/R=10400/441.
La esperanza condicional reproduce el cálculo por caminos.
Una estrategia usa el nodo ya observado; no conoce la siguiente rama.
7. Martingala habla del promedio condicional, no de caminos constantes
Un proceso descontado  es martingala bajo Q si
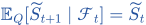 . La filtración indica lo observado. El valor realizado puede subir o bajar; la igualdad se refiere al promedio dado el presente.
En un mercado finito sin fricciones, una estrategia autofinanciada y elegida antes de cada movimiento conserva esa propiedad bajo una medida martingala equivalente. Si parte de cero, no puede terminar con pagos no negativos y alguno positivo: su esperanza sería positiva, contradiciendo que debe seguir siendo cero.
En tiempo continuo hay condiciones adicionales.
Una cartera de esperanza cero puede perder
Un paso, Δ=1/15 y b=−20/3.
Coste
100/15−20/3=0.Pagos
Arriba 150/15−7=3; abajo 75/15−7=−2.Esperanza
(2/5)3+(3/5)(−2)=0.
No hay beneficio garantizado: una rama tiene pérdida.
Martingala no impone que ambos pagos sean cero.
Por qué basta q estrictamente interior
Supongamos pagos  ,
 ≥0 con alguno positivo.
Positividad
q>0 y 1−q>0.Esperanza
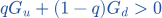 .
Contradicción
Una cartera de coste cero tendría esperanza futura cero bajo Q.
La equivalencia evita ocultar una ganancia en un estado de peso cero.
Este argumento demuestra suficiencia de d<R<u en el mercado declarado.
8. Con tres estados puede faltar una réplica y sobrar una probabilidad
Cambiamos de mercado: S₀=100, R=1 y precios finales 50,100,150, todos físicamente posibles. Una cartera solo tiene Δ y b, pero ahora debe satisfacer tres ecuaciones para replicar un contrato. Algunos vectores de pagos quedan fuera.
Las medidas martingala equivalentes son Q=(t,1−2t,t), con 0<t<1/2. Suman uno y dan media de la acción 100. Un pago que no se replique puede tener distintas esperanzas Q. El no arbitraje deja entonces precios compatibles, sin escoger uno por sí solo.
Un pago que no se puede replicar
El contrato paga (0,1,0), solo en el estado central.
Estados extremos
50Δ+b=0 y 150Δ+b=0.Restar
100Δ=0, así que Δ=0 y b=0.Centro
100Δ+b=0 no puede ser 1.
La falta de réplica se demuestra con las ecuaciones.
Otros pagos, como los de una acción o de la cuenta, sí se replican.
El intervalo de precios es abierto
Usamos Q=(t,1−2t,t).
Esperanza
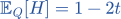 ; R=1.
Rango
Con 0<t<1/2 se obtiene cualquier precio v entre 0 y 1.Extremos
A precio cero, comprar H es arbitraje; a precio uno, vender H y guardar uno paga (1,0,1).
Los precios sin arbitraje para este contrato son 0<v<1.
Las medidas con pesos cero no son equivalentes; no se incluyen los extremos.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Probabilidad martingala
Con S₀=1,u=2,d=1/2,R=1, calcula q.
Datos
u=2,d=1/2,R=1 y S₀=1.Condición
1/2<1<2: se permite una probabilidad estrictamente interior.Ecuación
2q+(1−q)/2=1.Agrupar
(3/2)q=1/2.Resolver
q=1/3.Comprobar
(1/3)2+(2/3)(1/2)=1.
q=1/3.
q·2+(1−q)·(1/2)=1.
EJEMPLO RESUELTO 2
Valorar y replicar
En el mismo modelo, un pago vale 3 arriba y 0 abajo. Calcula su precio.
Pagos
Arriba 3 y abajo 0, en el mismo mercado.
Restar
Δ(2−1/2)=3, así que Δ=2.Cuenta
2(1/2)+b=0, luego b=−1.Coste
2·1−1=1.Esperanza
[(1/3)3+(2/3)0]/1=1.Comprobar
La réplica paga 4−1=3 arriba y 1−1=0 abajo.
El precio es 1.
El coste de la réplica es 2·1−1=1.
Los símbolos que hemos usado
- S₀ / u,d
- Precio inicial positivo / factores de subida y bajada, u>d>0.
- R>0
- Factor bruto de crecimiento del activo sin riesgo en un período.
- Arbitraje
- Estrategia admisible de coste inicial nulo y pago no negativo, positivo con probabilidad positiva.
- Réplica
- Cartera cuyo pago coincide con el del contrato en cada estado.
- Q / q
- Medida martingala / su probabilidad del estado de subida.
- Equivalencia de medidas
- Las medidas asignan probabilidad cero a los mismos sucesos.
- Mercado completo
- Todo pago del modelo puede replicarse con los activos disponibles.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →