Ahora no elegimos un número x, sino una curva completa u. Cada curva admisible recibe una energía. Empezaremos comparando curvas sencillas; luego deformaremos una sin mover sus extremos y veremos cómo esa comparación lleva a una ecuación y a una prueba de mínimo.
Si necesitas repasar:
1. Un funcional convierte una función completa en un número
Una función ordinaria puede tomar un número y devolver otro. Un funcional toma como entrada una función u y devuelve un número, por ejemplo 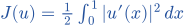 . Penaliza pendientes grandes en promedio; no es la longitud de la curva.
Primero se especifica la clase admisible A: espacio de funciones, extremos y otras restricciones. La misma fórmula puede tener otro mínimo o no alcanzarlo si cambiamos la clase. Más adelante usaremos integrandos L(x,u,p), donde p representa la pendiente, sin confundir esas tres entradas.
Comparar dos curvas con los mismos extremos
u(x)=x y w(x)=x² en [0,1]; ambas van de cero a uno.
Recta
u′=1, así J(u)=(1/2)∫₀¹1=1/2.Parábola
w′=2x, así J(w)=(1/2)∫₀¹4x²=2/3.Comparar
2/3>1/2; la parábola tiene más energía en este problema.
La energía compara la distribución de pendientes, no solo los extremos.
Todavía no hemos probado que la recta gane a todas las curvas admisibles.
No confundir energía con longitud
u(x)=2x en [0,1].
Energía
J(u)=(1/2)∫₀¹4=2.Longitud gráfica
Es ∫₀¹√(1+u′²)=√5.Distinguir
Son dos funcionales distintos que asignan números distintos a la misma curva.
La fórmula y la clase forman parte de la pregunta.
Que ambas midan algo de una curva no permite intercambiarlas.
2. Sobolev admite pendientes integrables sin exigir que sean continuas
H¹(0,1) contiene funciones L² cuya derivada débil también está en L²; su norma cuadrada es ∫(|u|²+|u′|²). Una derivada débil se define por integración contra funciones de prueba, no por exigir derivabilidad clásica en cada punto.
En este intervalo cada clase H¹ tiene un representante absolutamente continuo, con trazas u(0),u(1), y u(1)−u(0)=∫u′. Por eso podemos fijar extremos y usar esa identidad aunque haya una esquina. Continuidad sola no garantiza energía finita.
Una esquina que sí tiene energía finita
u(x)=|x−1/2|.
Pendiente débil
Vale −1 a la izquierda y uno a la derecha, salvo en el punto de la esquina.
Integrar
La derivada tiene cuadrado uno casi en todas partes, así J(u)=1/2.
Espacio
u pertenece a H¹ y no es C¹ en el punto medio.
Una esquina no impide trabajar con esta energía.
El valor que asignemos a la derivada en un solo punto no cambia la integral.
Una función continua con energía infinita
u(x)=√x en [0,1].
Derivar
Para x>0, u′=1/(2√x).Cuadrado
∫₀¹|u′|²=(1/4)∫₀¹dx/x=∞.Clase
u es continua y L², pero no pertenece a H¹(0,1).
No toda curva continua pertenece a la clase de energía finita.
Las trazas de esta función no arreglan la divergencia de su derivada.
3. Una variación admisible conserva los datos de frontera
La función afín ℓ(x)=a+(b−a)x muestra que A no está vacía. Cualquier admisible se escribe ℓ+v, donde v∈H¹₀ tiene ambas trazas cero.
Una perturbación u+εv queda en A para todo ε real si v tiene trazas cero. Se llama variación permitida. Con un obstáculo o una desigualdad puede no permitirse ambos signos de ε, y entonces la condición de primer orden cambia.
Construir una familia sin mover los extremos
a=0,b=2 y v(x)=x(1−x).
Base
ℓ(x)=2x.Bordes de v
v(0)=v(1)=0.Familia
 (x)=2x+c·x(1−x) cumple los mismos extremos para todo c real.
La figura compara tres miembros de una misma clase admisible.
El parámetro c cambia la curva interior, no la condición de frontera.
Descartar una perturbación que cambia el problema
u tiene extremos a,b y proponemos v≡1.
Izquierdo
(u+εv)(0)=a+ε.Derecho
(u+εv)(1)=b+ε.Decidir
Salvo ε=0, no pertenece a la clase con ambos extremos fijados.
No se exige estacionariedad en direcciones prohibidas.
Si los extremos fueran libres, el conjunto de variaciones sería otro.
4. La primera variación es la parte lineal de una comparación exacta
Para nuestra energía, expandir el cuadrado da exactamente 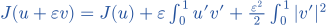 . Los productos son integrables por Cauchy–Schwarz.
Para ∫L(x,u,u′), la fórmula ∫( +
 ′) requiere suavidad y un control integrable que justifique derivar dentro de la integral. En el ejemplo cuadrático la expansión evita presuponer ese intercambio.
Deformar una parábola hasta una recta
u=x² y v=x(1−x), con extremos cero y uno.
Lineal
∫u′v′=∫₀¹2x(1−2x)=−1/3.Cuadrático
∫|v′|²=∫₀¹(1−2x)²=1/3.Energía
J(u+εv)=2/3−ε/3+ε²/6.Para ε=1 obtenemos la recta x y energía 1/2.
La primera variación negativa detecta una dirección inicial de mejora.
La expresión es exacta; no se ha descartado el término cuadrático para ε=1.
Una variación alrededor de la recta minimizadora candidata
u=2x y cualquier v∈H¹₀.
Lineal
∫2v′=2(v(1)−v(0))=0.Exceso
J(2x+εv)−J(2x)=(ε²/2)∫|v′|².Signo
Es no negativo para cualquier ε real.
Aquí la comparación exacta ya prueba mínimo global.
Que solo la parte lineal sea cero no bastaría en un funcional general.
5. La ecuación débil aparece antes que una segunda derivada clásica
Si un mínimo permite variaciones con ε de ambos signos, ε↦J(u+εv) debe tener derivada cero en ε=0.
Eso equivale a −u″=0 en sentido de distribuciones; no exige haber supuesto u∈C².
En este caso se deduce que u es afín y entonces la ecuación también tiene sentido clásico. Para un integrando suave y regularidad suficiente, la ecuación Euler–Lagrange es 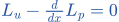 . Primero se distingue la formulación débil de la regularidad necesaria para expandirla clásicamente.
Verificar una solución sin adivinar regularidad
u(x)=a+(b−a)x.
Derivada
u′=b−a.Probar
∫u′v′=(b−a)(v(1)−v(0))=0.Conclusión
Cumple la identidad débil y sus extremos; además es suave.
La verificación prueba la ecuación para todas las variaciones permitidas.
La optimalidad se certifica después mediante la comparación convexa.
Detectar que una curva no es estacionaria
u=x² entre extremos cero y uno.
Dirección
v=x(1−x) tiene trazas cero.Primera variación
δJ(u)[v]=−1/3.Fallo
Una sola variación con valor no nulo contradice la exigencia para todas.
La parábola no cumple Euler–Lagrange débil para esta energía.
Su segunda derivada dos también muestra que −u″ no es cero.
6. Un extremo libre produce una condición natural
Integrar por partes ∫′ da []₀¹−∫(dL_p/dx)v, bajo la regularidad pertinente. Con extremos fijos, v se anula allí y ese término desaparece. No aparece una condición nueva que debamos añadir a los datos de Dirichlet.
Con el extremo derecho libre, v(1) es arbitrario y surge  (1)=0.
Si ambos son libres, aparecen ambas condiciones naturales. Son problemas con clases diferentes: liberar una frontera puede cambiar por completo el minimizador.
Comparar el problema fijo y el libre
Misma energía J; primero u(0)=0,u(1)=2, después solo u(0)=0.
Dos datos
La recta 2x tiene la energía mínima dos.
Derecho libre
La condición natural es u′(1)=0, junto con la ecuación u″=0.Resolver
La solución constante u=0 tiene energía cero y respeta el único dato fijo.
Liberar el extremo ha cambiado la clase y el mínimo.
No se impone u′(1)=0 a la recta 2x del primer problema.
Un valor fijo distinto de cero
Minimizar J con u(0)=3 y extremo derecho libre.
Ecuación interior
La pendiente de una solución estacionaria es constante.
Natural
u′(1)=0 obliga a pendiente cero.Dato
Queda u≡3 y J=0, el mínimo porque toda energía es no negativa.
Extremo libre no significa obligar a u(1)=0.
Lo que se anula aquí es la pendiente natural, no el valor libre.
7. La convexidad convierte la ecuación estacionaria en un mínimo
Para un funcional convexo diferenciable sobre una clase convexa, J(w)≥J(u)+δJ(u)[w−u]. Si el término lineal es cero en todas las diferencias admisibles, u es mínimo global. En nuestra energía también lo vemos por la expansión exacta.
Con extremos fijados hay unicidad: si v′=0 casi en todas partes y sus trazas son cero, v=0. Esta es la estricta convexidad en direcciones permitidas. En general Euler–Lagrange es una condición necesaria; cambiar el signo de la energía conserva la ecuación y cambia la clasificación.
Calcular todo el exceso de energía
u=2x+c·x(1−x).
Parte lineal
La integral cruzada con la derivada constante dos es cero.
Cuadrado
∫[c(1−2x)]²=c²/3.Total
J(u)=2+c²/6; solo c=0 iguala dos en esta familia.
La recta gana y la diferencia de energía tiene una expresión concreta.
La prueba global usa cualquier v∈H¹₀, no solo esta familia polinómica.
La misma ecuación puede dar un máximo
Usamos F=−J con extremos cero y dos.
Estacionariedad
δF=−δJ, así Euler–Lagrange sigue siendo u″=0.Comparación
F(2x+v)=−2−(1/2)∫|v′|²≤−2.Clasificar
La recta es máximo, y no mínimo; haciendo grandes las oscilaciones, F baja sin límite.
Resolver la ecuación no clasifica por sí solo el extremo.
La convexidad del funcional original era parte del certificado de mínimo.
8. El método directo prueba existencia buscando un límite admisible
Tomamos una sucesión minimizante uₖ. Para J con extremos fijos, su energía acota ||uₖ′||₂. Restamos la función afín ℓ de frontera; Poincaré controla ||uₖ−ℓ||₂ por su derivada y da una cota H¹.
La reflexividad de H¹ permite extraer una subsucesión débil. Las trazas continuas preservan los datos de frontera y la norma cuadrada de la derivada es débilmente semicontinua inferior. El límite u es admisible y J(u)≤liminf J(uₖ)=inf J: alcanza el ínfimo. Los tres ingredientes son cota, cierre de la clase y semicontinuidad.
Ver una cota de Poincaré directamente
v∈H¹₀(0,1).
Reconstruir
v(x)=∫₀ˣv′(t)dt.Cauchy–Schwarz
|v(x)|²≤x∫₀ˣ|v′|²≤x||v′||₂².Integrar
||v||₂²≤(1/2)||v′||₂², suficiente aquí aunque no sea la mejor constante.
La energía controla también el tamaño de la función cuando fijamos la referencia.
Sin un dato o normalización, añadir constantes no cambia J y esa cota no vale para toda H¹.
Explicar qué propiedad hace cada trabajo
Una sucesión admisible tiene energía acotada.
Compacidad débil
La cota H¹ da una subsucesión con límite débil.
Frontera
Las trazas lineales continuas conservan los dos valores fijados.
Energía
La semicontinuidad inferior impide que la energía del límite exceda al límite inferior de la sucesión.
Cada paso permite concluir algo distinto sobre el límite.
Tener una subsucesión convergente no basta si la clase no es cerrada o la energía no es semicontinua.
9. Una fuente modifica la ecuación y un obstáculo modifica las direcciones
Poincaré y Young controlan el término lineal y permiten existencia y unicidad en esta energía.
En un dominio acotado Lipschitz de varias variables, con datos de frontera compatibles y f∈L², el análogo usa H¹ y ∇u y conduce a −Δu=f. Con un obstáculo u≥ψ y clase admisible no vacía cerrada convexa, el primer orden es una desigualdad variacional δF(u)[w−u]≥0 para cada w admisible.
Verificar una solución con fuente constante
f=2 y u(0)=u(1)=0; proponemos u=x(1−x).
Derivar
u″=−2, así −u″=2.Bordes
Ambos valores son cero; integrar por partes verifica la ecuación débil.
Valor
J(u)=1/6 y ∫2u=1/3, así F(u)=−1/6.La convexidad da el mínimo único.
La fuente curva el minimizador en lugar de dar una recta.
La energía total incluye el término de fuente y puede ser negativa.
Un obstáculo impide algunas direcciones
Extremos cero, u≥0 y F(u)=J(u)+∫u.
Candidato
u=0 es admisible y tiene valor cero.Comparar
Para cualquier w≥0, J(w)+∫w≥0.Primer orden
δF(0)[w]=∫w≥0.No se exige que sea cero para una dirección positiva.
La desigualdad variacional refleja la restricción unilateral.
Una perturbación negativa podría violar el obstáculo y no se usa para exigir una ecuación libre.
10. Oscilar muestra por qué el espacio y la topología importan
Con crecimiento p se usan espacios W¹,ᵖ; para 1<p<∞ son reflexivos. La existencia requiere además una clase cerrada y semicontinuidad apropiada. En energías no convexas las oscilaciones pueden conservar poca energía y dar un límite de energía mayor.
Relajación, variación acotada y Γ-convergencia estudian esos límites con nuevas herramientas. Un cálculo formal sobre funciones suaves no demuestra por sí solo existencia, regularidad y estabilidad en la clase original; esas afirmaciones se justifican por separado.
Una energía que no es semicontinua inferior para este límite
F(u)=∫₀¹(u′²−1)², en W¹,⁴ con extremos cero; tomamos dientes triangulares de altura 1/(2n), pendientes alternas ±1 y n periodos.
Cada curva
La derivada vale ±1 casi en todas partes, así F(uₙ)=0.
Límite
uₙ→0 uniformemente y uₙ⇀0 en W¹,⁴: las pendientes alternan con media cero y permanecen acotadas.
Energía límite
F(0)=1>0=liminf F(uₙ).
F no es débilmente semicontinua inferior en ese espacio.
En la clase Sobolev sí hay curvas de energía cero; el ejemplo no demuestra que allí falte todo mínimo.
Cambiar a C¹ puede perder el mínimo de esa misma fórmula
Mismos extremos y energía F, ahora solo curvas C¹.
Valor cero exigiría
La función continua u′ tomaría solo valores ±1; en un intervalo conectado tendría que ser constante.
Contradicción
Una pendiente constante uno o menos uno no puede tener ambos extremos cero.
Aproximar
Ponemos u′=1 antes de 1/2−δ, u′=−1 después de 1/2+δ y una transición lineal entre ambos, con 0<δ<1/2.
Su integral es cero, u es C¹ y F=16δ/15→0.
En esta clase el ínfimo cero no se alcanza.
La pérdida de alcanzabilidad depende de la clase elegida, no de que hayamos escrito una ecuación.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Extremos 0 y 2
Minimiza J entre u(0)=0,u(1)=2.
Clase
u∈H¹(0,1), con u(0)=0 y u(1)=2; J=(1/2)∫|u′|².Extremos
∫₀¹u′=u(1)−u(0)=2.Cota
Cauchy–Schwarz da 4=|∫u′|²≤∫|u′|².Energía
J(u)≥2.Alcanzar
u=2x tiene derivada dos y J=2.Unicidad
La igualdad de Cauchy–Schwarz obliga a una derivada constante; los extremos fijan exactamente 2x.
u=2x, con J=2.
Cauchy–Schwarz también da4=|∫u′|²≤∫|u′|², por lo que J≥2 y2x alcanza la cota.
EJEMPLO RESUELTO 2
Una comparación directa
Escribe u=2x+v con v(0)=v(1)=0 y compara energías.
Descomponer
u=2x+v, con v∈H¹₀.Derivar
u′=2+v′.Expandir
|2+v′|²=4+4v′+|v′|².Integrar
J(u)=2+2∫v′+(1/2)∫|v′|².Frontera
∫v′=v(1)−v(0)=0, así J(u)=2+(1/2)∫|v′|²≥2.Igualdad
Solo cuando v′=0 casi en todas partes; junto con las trazas cero da v=0.
J(u)=2+(1/2)∫|v′|²≥2.
El exceso de energía es exactamente la mitad de la norma L² cuadrada de v′, no solo una estimación sin caso de igualdad.
Los símbolos que hemos usado
- J(u)
- Funcional: número asignado a la función u.
- H¹(0,1)
- Funciones L² con derivada débil también en L².
- H¹₀(0,1)
- Subespacio de H¹ con trazas cero en ambos extremos.
- u′
- Derivada débil, que coincide con la ordinaria cuando hay regularidad suficiente.
- δJ(u)[v]
- Primera variación, derivada en ε=0 de J(u+εv).
- A
- Clase de funciones admisibles que conserva los datos impuestos.
- uₖ⇀u
- Convergencia débil en el espacio de funciones indicado.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →