La programación dinámica calcula cuánto cuesta lo mejor que podemos hacer desde cada instante y estado. La decisión presente incluye su gasto y el efecto que deja para el futuro. Vamos a construir ese valor en un ejemplo, resolver su ecuación y comprobar que ningún otro control lo mejora.
Si necesitas repasar:
1. La función de valor describe lo que falta por decidir
Para x′=f(s,x,u) y coste J=∫ₜᵀl(s,x,u)ds+g(x(T)), definimos V(t,x) como el ínfimo entre controles admisibles que comienzan en ese instante y estado. No es el coste de una estrategia cualquiera.
En el instante final, V(T,x)=g(x): ya no queda intervalo para actuar. Si se exige llegar exactamente a un estado final, es otra restricción y el valor puede ser infinito en parte del dominio. Una penalización terminal finita deja negociar gasto y resultado final.
Leer la condición terminal
g(x)=x²/2 y estado x=3 en t=T.
Tiempo restante
Es cero.
Coste
Solo queda g(3)=9/2.Valor
V(T,3)=9/2, no cero.
La condición final conserva lo que el objetivo dice que hay que pagar.
Que termine el control no elimina el coste terminal.
Distinguir llegar y penalizar
Desde x=1 en una unidad, x′=u y coste ∫u²/2+x(T)²/2.
Sin actuar
u=0 es admisible y paga 1/2 al final.Con destino fijo cero
Ese control no sería admisible.
Diferencia
Son conjuntos de decisiones y objetivos distintos.
La función de valor debe corresponder al problema exacto.
No se impone x(T)=0 solo porque g sea menor allí.
2. Bellman suma gasto presente y coste de continuación
Para h>0 con t+h≤T, la identidad de programación dinámica compara el coste en [t,t+h] más V(t+h,x(t+h)). Bajo las condiciones que permiten concatenar controles admisibles, optimizar esa suma coincide con optimizar todo el horizonte.
El estado tiene que incluir la información relevante para las decisiones futuras. La acción de menor coste instantáneo puede dejar un estado caro después. El valor de continuación es precisamente la forma de incluir esa consecuencia.
Una decisión barata ahora puede ser cara al final
Desde x=1, una unidad de tiempo y el coste cuadrático anterior; comparamos u=0 y u=−1/2 constantes.
No actuar
Gasto corriente cero y terminal 1/2; total 1/2.
Actuar
El estado final es 1/2; gasto corriente 1/8 y terminal 1/8.
Sumar
El total 1/4 es menor, aunque el gasto corriente sea mayor.
Comparar solo la primera parte habría elegido mal entre estas dos opciones.
La comparación de dos controles aún se completará con una verificación global.
Reducir un intervalo a una cuadrática
Al final de un tramo de duración h, el coste de continuación es Pz²/2 con P>0.
Llegada
Un control constante u deja z=x+hu y cuesta hu²/2.Para cualquier misma llegada, Cauchy–Schwarz dice que ese control constante minimiza el gasto del tramo.
Minimizar
La suma hu²/2+P(x+hu)²/2 tiene mínimo en u=−Px/(1+hP).Valor
El coste mínimo es [P/(1+hP)]x²/2.
Bellman actualiza también el coeficiente del valor, no solo el punto.
La reducción usa el integrador sin límites de control y una duración h positiva.
3. Una expansión suave da una ecuación con condición final
Suponiendo V suficientemente diferenciable y condiciones que justifiquen el paso al límite en Bellman, expandimos x(t+h)=x+hf(t,x,u)+o(h). El incremento de valor aporta hV_t+h∇V·f y el gasto aporta hl.
Cancelar V(t,x), dividir por h y optimizar conduce clásicamente a 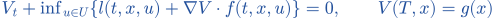 . La ecuación formal no identifica por sí sola el valor: se construirá una cota para todos los controles y uno que la alcance.
Separar derivadas de tiempo y estado
Candidata V(t,x)=P(t)x²/2.
Tiempo
 =P′(t)x²/2, manteniendo x fijo.
Estado
 =P(t)x, manteniendo t fijo.
Trayectoria
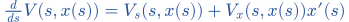 .
La derivada parcial no incluye por sí sola el movimiento del estado.
El segundo término es el producto de la derivada respecto al estado y la velocidad de la trayectoria.
Comprobar el gasto que entra en la ecuación
Integrador x′=u y l=u²/2.
Expresión
La parte a minimizar es u²/2+
·u.Cuadrado
Es (u+
)²/2−²/2.Mínimo
En U=ℝ se alcanza en u=− y vale −²/2.
El signo del control se deduce del mínimo.
Si U cambiara, habría que minimizar sobre ese conjunto.
4. El ejemplo fija una penalización terminal, sin imponer un destino exacto
Tomamos x′=u, controles reales L², coste corriente u²/2 y g(x)=x²/2, con T finito.
−²/2=0 y la ley candidata u*=−.Penalizar x(T)² no obliga a llegar a cero. Permite equilibrar cuánto cuesta actuar con cuánto cuesta dejar un estado residual. Para el ejemplo de Pontryagin con destino exacto, la función de valor y las condiciones de frontera serían diferentes.
Comparar con forzar el destino
x=1 y horizonte restante uno.
Destino cero
El control constante −1 llega a cero y cuesta 1/2.
Destino libre penalizado
u=−1/2 deja estado final 1/2 y cuesta 1/4 incluyendo el terminal.
Interpretar
Dejar un residuo puede salir mejor que pagar el traslado completo.
El óptimo penalizado no tiene por qué cumplir el destino exacto.
La admisibilidad y la cuenta del terminal se han conservado.
Si el coste terminal desaparece, cambia el valor
Mismo integrador y gasto, pero g≡0 y extremo final libre.
Cota
El gasto corriente es no negativo.
Control
u=0 alcanza gasto cero desde cualquier estado.
Valor
V≡0, con V(T,x)=0 y u*=0.
Cambiar g cambia el problema y su solución.
La fórmula del terminal cuadrático no se reutiliza para g cero.
5. Una forma cuadrática reduce HJB a una ecuación de Riccati
−²/2=0 da (P′−P²)x²/2=0, así P′=P². .
Diferenciar y sustituir comprueba la ecuación y el terminal, pero todavía hay que verificar que representa el ínfimo.
Revisar el signo de la derivada temporal
D(t)=1+T−t y P=1/D.
Denominador
D′=−1.Derivar
P′=−D⁻²·(−1)=D⁻²=P².Terminal
D(T)=1, así P(T)=1.
La derivada es positiva aunque aparezca un menos en el denominador.
La comprobación evita cambiar por error el signo de Riccati.
Leer tres instantes del dibujo
T=2.
t=0
V=x²/6.t=1
V=x²/4.t=2
V=x²/2, que es exactamente el terminal.
Con menos tiempo para actuar, aquí aumenta el valor desde un estado no nulo.
Se comparan estados iniciales iguales a distintos instantes, no una sola trayectoria.
6. Completar el cuadrado verifica el mínimo frente a cualquier control
 +·u.)²/2≥0.
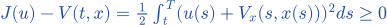 . anula el integrando.
Su trayectoria es x(s)=x(t)(1+T−s)/(1+T−t); el control resulta constante a lo largo de esa trayectoria particular y es L². Así alcanza la cota y V es el valor óptimo global.
Calcular todos los costes de una trayectoria óptima
T=2,t=0 y x=3.
Control y estado
u=−1 y x(s)=3−s, con x(2)=1.Gastos
El corriente es (1/2)·2·1=1 y el terminal 1/2.Total
J=3/2=9/[2·3]=V(0,3).
La trayectoria alcanza la cota verificada.
El estado final uno confirma que no se había impuesto llegar exactamente a cero.
Verificar cuánto pierde un control alternativo
Mismos datos, pero u=0.
Trayectoria
x(s)=3 y el terminal cuesta 9/2.Brecha
J−V=9/2−3/2=3.Cuadrado
La identidad da (1/2)∫₀²[3/(3−s)]²ds=(9/2)(1−1/3)=3.
La brecha positiva mide exactamente el coste de esa alternativa.
La identidad usa evaluada en la trayectoria alternativa, no en la óptima.
7. Una ley de realimentación decide desde el estado actual
La fórmula u*(s,z)=−z/(1+T−s) se puede usar desde cualquier estado actual z. Un control abierto calculado para un inicio concreto solo describe su trayectoria prevista. V organiza una familia de decisiones, no solo una lista de números para un caso.
Se comprueba la admisibilidad del sistema cerrado. Con límites de control, el mínimo puntual puede saturarse y la fórmula global del valor cambia. La derivada de la antigua V no se reutiliza sin verificar una nueva HJB y sus condiciones.
Recalcular desde otro estado
T=2 y s=1.
Trayectoria prevista
Si el estado es dos, la ley da u=−1.Otro estado
Si ahora se observa z=6, da u=−3.Diferencia
La decisión depende del estado, aunque el control fuera constante a lo largo de una trayectoria ideal concreta.
Realimentación y control abierto no son la misma descripción.
No se afirma robustez frente a cualquier perturbación sin analizar el modelo modificado.
Detectar que una ley ya no es admisible
T=1,t=0,x=6 y añadimos |u|≤1.
Fórmula libre
u*=−6/2=−3.Límite
Viola el conjunto de control.
Consecuencia
Hay que resolver o verificar el problema acotado; la antigua expresión V no queda justificada allí.
Cambiar U cambia la optimización de Bellman.
Recortar un control sin revisar su función de valor no prueba el mínimo global.
8. Las esquinas exigen fijar una noción de solución y su signo
La función de valor puede ser continua y no diferenciable. Para viscosidad se fija una expresión F=0 y se compara con funciones suaves que tocan por arriba o abajo: una subsolución exige F≤0 en contactos por arriba y una supersolución F≥0 por abajo. Cambiar F por −F sin cambiar la definición altera esa selección.
En el problema terminal de minimización se usa la orientación F=−−infᵤ{l+∇V·f}=0 para esas desigualdades. Bajo condiciones apropiadas, comparación y las condiciones de frontera y crecimiento identifican una solución única. Una solución débil arbitraria no ofrece automáticamente esa garantía.
Una esquina en otro problema de control
Tiempo mínimo para salir de [−1,1], con x′=u,|u|≤1 y coste final cero al salir.
Valor
Desde x interior, la distancia al extremo más cercano es V(x)=1−|x|.
Estrategia
Moverse a velocidad uno hacia ese extremo alcanza el tiempo; ninguna trayectoria con |u|≤1 puede hacerlo antes.
Esquina
En x=0 las pendientes laterales son uno y menos uno: no hay derivada clásica.
La optimización entre dos salidas produce una esquina interior.
Es un problema de salida distinto del ejemplo cuadrático de horizonte fijo.
Comprobar la esquina con la orientación correcta
Para el valor anterior, la ecuación interior orientada es F(p)=|p|−1=0.
Fuera de cero
V′=±1 y F(V′)=0.Contacto por arriba en cero
Las pendientes de contacto están entre −1 y uno, así F(p)≤0.
Por ejemplo φ≡1 toca por arriba y F(0)=−1.Por abajo
No hay función diferenciable que toque esa cúspide por abajo en cero, así allí la condición de supersolución es vacua.
La esquina cumple la ecuación en viscosidad sin inventar una derivada única.
Se mantiene F=|p|−1; multiplicarla por menos uno después de fijar las desigualdades daría otra condición.
9. Difusión, restricciones y aproximación numérica necesitan sus propias condiciones
Con una difusión dX=f ds+σdB aparece en la HJB clásica el término (1/2)tr(σσᵀD²V), por Itô. Fronteras, restricciones de estado y terminales distintos aportan otras condiciones. No se añade solo un símbolo de ruido a una verificación determinista.
Los métodos numéricos deben converger a la solución pertinente, respetando el régimen y las propiedades que exige su teorema de convergencia. Un residuo pequeño en unos puntos de una malla no garantiza por sí solo precisión del valor ni del control en todo el dominio.
Localizar el término que cambia con ruido escalar
dX=u ds+σdB, σ constante y coste corriente u²/2.
Generador
Sobre una V suave aporta uV_x+(σ²/2)
 .
Ecuación
La HJB incluye+minᵤ{u²/2+uV_x+(σ²/2)}=0.Revisar
La V determinista cuadrática tiene
=P(t), así omitir ese término no está justificado cuando σ≠0.
La teoría estocástica cambia la ecuación incluso si el mínimo puntual en u tiene la misma forma.
También se necesitan condiciones para aplicar Itô y tomar esperanzas.
Evaluar una fórmula ya verificada es el último paso
T=3,t=1,x=6.
Tiempo y denominador
1+T−t=3.Control
u*=−6/3=−2.Valor
V=36/(2·3)=6.
Los números se calculan después de comprobar a qué problema pertenece la fórmula.
No se confunden este valor seis con el ejemplo distinto T=2,t=0,x=3, cuyo valor es 3/2.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Control en un instante
Con T=3,t=1,x=6, calcula u* del ejemplo.
Modelo
Integrador con gasto u²/2 y terminal x(T)²/2, sin límites de control.
Fórmula verificada
u*(t,x)=−x/(1+T−t).Datos
T=3,t=1,x=6.Denominador
1+3−1=3.Control
u*=−6/3=−2.Comprobar
El signo reduce el estado positivo y el control pertenece a ℝ, el conjunto declarado.
u*=−2.
El control reduce el estado hacia cero.
EJEMPLO RESUELTO 2
Valor del ejemplo
Para T=2,t=0,x=3, calcula V.
Fórmula
V=x²/[2(1+T−t)].Datos
T=2,t=0,x=3.Sustituir
V=9/[2(1+2−0)]=9/6=3/2.Trayectoria
El control óptimo es −1 y deja x(2)=1.Costes
Se paga uno de control y 1/2 terminal, total 3/2.
Terminal
Si t=T la expresión es x²/2, como exige el problema.
V=3/2.
En t=T la fórmula vuelve a x²/2.
Los símbolos que hemos usado
- V(t,x)
- Ínfimo del coste desde el estado x en el instante t.
- l / g
- Coste corriente / coste terminal.
- Bellman
- Descomposición entre coste inicial corto y continuación óptima.
- HJB
- Ecuación de Hamilton–Jacobi–Bellman.
- Realimentación
- Control escogido como función del tiempo y estado actual.
- Verificación
- Prueba de que una candidata proporciona cota para todos los controles y es alcanzable.
- Viscosidad
- Noción de solución que usa funciones suaves de prueba cuando el valor no es diferenciable.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →