Queremos sumar un peso multiplicado por cada cambio del browniano. El peso debe elegirse antes de ver ese cambio. Esa decisión conduce a la integral de Itô y explica por qué el cambio de variable necesita un término que no aparece en cálculo ordinario.
Si necesitas repasar:
1. El instante en que se elige el peso cambia la suma
En una trayectoria suave podemos sumar H·Δa y pasar a una integral ordinaria. El browniano es continuo, pero tiene variación total infinita casi seguramente en cada intervalo no trivial. La teoría general de integración contra trayectorias de variación finita no cubre este caso. Eso no impide toda integral: necesitamos otra construcción y precisar qué integrandos admite.
Itô toma un peso conocido al comienzo de cada intervalo, antes del siguiente incremento. No es una elección decorativa: izquierda, derecha y promedio simétrico pueden tener límites distintos. Primero lo vemos en la identidad exacta (b+Δb)²−b²=2bΔb+(Δb)², que no utiliza probabilidad.
Sumar con un mismo registro de valores
Valores inventados 0,1,0,2 en tres intervalos.
Incrementos
Son 1,−1,2 y la suma de cuadrados Q es 1+1+4=6.Izquierda
0·1+1·(−1)+0·2=−1.Derecha
1·1+0·(−1)+2·2=5; derecha menos izquierda es seis.
La diferencia entre evaluaciones es exactamente Q.
Este registro ilustra álgebra; no demuestra una ley browniana.
La identidad antes de tomar un límite
B₀=0 y una partición finita hasta T.
Cada tramo
Δ(B²)=2B izquierda·ΔB+(ΔB)².Telescopar
Sumar los cambios de B² deja B final².
Despejar
La suma izquierda es (B final²−Q)/2; la suma derecha es (B final²+Q)/2.
El promedio de ambas es B final²/2.
En un camino suave Q tiende a cero; en el browniano tiende a T.
2. La integral elemental multiplica pesos conocidos por incrementos futuros
En una partición determinista 0=t₀<…<tₙ=T, H es elemental si vale Hᵢ en (tᵢ,tᵢ₊₁], con Hᵢ medible para ℱtᵢ y E Hᵢ²<∞.
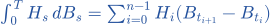 .
Los valores en instantes aislados no alteran la clase para P×dt.
Cada sumando tiene media cero. Los términos cruzados tienen media cero al condicionar en el inicio del incremento posterior: el resto ya es pasado conocido.
Estas dos cuentas producen la isometría de Itô.
Un escalón con dos pesos deterministas
H=2 en (0,1] y H=−1 en (1,3].
Integral
I=2B₁−(B₃−B₁).Media
Los dos incrementos tienen media cero: E I=0.
Varianza
Los intervalos son disjuntos: Var(I)=4·1+1·2=6.
El signo del peso cambia la suma, pero su cuadrado entra en la varianza.
No se usa una duración de tres para el segundo tramo: dura dos.
Un peso aleatorio que sí llega a tiempo
H=B₁ en (1,2] y cero antes.
Información
En el tiempo uno conocemos B₁ antes de observar B₂−B₁.
Integral
I=B₁(B₂−B₁).Momentos
La independencia da E I=0 y E I²=E B₁²·E(B₂−B₁)²=1.
El peso puede ser aleatorio y seguir siendo admisible.
Ambos factores son normales independientes, pero su producto no es normal: su cuarto momento es nueve, frente a tres para N(0,1).
3. La isometría permite definir límites sin adivinar una velocidad browniana
Para H predecible con E∫₀ᵀH²ds<∞, aproximamos por procesos elementales en L²(P×dt). La identidad 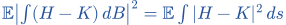 hace de sus integrales una sucesión de Cauchy y define un límite independiente de la aproximación. También se admiten integrandos progresivamente medibles de esta clase mediante la construcción equivalente.
Iₜ=∫₀ᵗH dB tiene una versión continua y es una martingala cuadrado-integrable, con E Iₜ=0 y E Iₜ²=E∫₀ᵗH²ds. Si solo ∫₀ᵀH²ds<∞ casi seguramente, la localización define una martingala local. No se deduce de ello media cero global: faltan condiciones de integrabilidad que permitan quitar las paradas.
Controlar el error de una aproximación
E∫₀ᵀ|H−K|²ds≤1/100.
Aplicar isometría
E|∫H dB−∫K dB|²≤1/100.Raíz
El error en norma L² es como máximo 1/10.
Probabilidad
Chebyshev da P(|error|≥1/2)≤(1/100)/(1/4)=1/25.
Una cota en la norma del integrando controla la integral.
Es una probabilidad acotada, no un error máximo determinista.
Un integrando determinista creciente
Hₛ=s en [0,2].
Condición
∫₀²s²ds=8/3, finita.Media
E∫₀²s dBₛ=0.Segundo momento
La isometría da varianza 8/3.
La varianza integra el cuadrado del peso.
Integrar s daría dos y no es la cuenta pedida.
4. Los cuadrados de los incrementos dejan una contribución al refinar
Para una partición determinista, la suma browniana Q converge a T en L² al reducir la malla.
Si X=X₀+∫b ds+∫σdB con integrabilidad local apropiada, 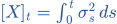 . La parte continua de variación finita no aporta variación cuadrática ni covariación con la parte martingala.
En Taylor, el término (1/2)f″(ΔX)² se acumula en (1/2)f″σ²dt.
No transforma dB en un número que se pueda elevar y dividir sin comprobar hipótesis. Los restos de Taylor se controlan con localización y convergencia de sumas en la demostración rigurosa.
La deriva no añade variación cuadrática
Xₜ=5t−3Bₜ.
Parte regular
5t tiene variación finita en un horizonte finito.
Parte ruidosa
El coeficiente es −3; su cuadrado es nueve.
Resultado
[X]ₜ=∫₀ᵗ9ds=9t.
La deriva puede cambiar el camino sin cambiar esta medida de rugosidad.
No se obtiene 25t+9t ni una variación negativa.
Recuperar la integral del propio browniano
Usar la identidad de sumas izquierdas de la primera sección.
Identidad finita
S izquierda=(Bₜ²−Q)/2.Límites
La suma izquierda converge a ∫₀ᵗBₛdBₛ y Q converge a t.
Fórmula
∫₀ᵗBₛdBₛ=(Bₜ²−t)/2.
El término −t/2 nace de los cuadrados acumulados.
Tomar esperanzas da cero porque E Bₜ²=t.
5. Calculamos las derivadas antes de sustituir en la fórmula de Itô
Sea dX=bₜdt+σₜdB con coeficientes progresivos y ∫₀ᵀ(|bₛ|+σₛ²)ds<∞ casi seguramente en cada horizonte de existencia.
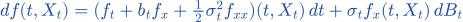 .
C¹,² pide una derivada temporal y dos espaciales continuas.
Es una identidad entre procesos integrales, con localización si hace falta. Para tomar esperanzas y borrar la integral estocástica comprobamos una condición suficiente como E∫₀ᵀ|σₛ (s,Xₛ)|²ds<∞. Que f sea suave no prueba esa condición. Primero derivamos, luego evaluamos y al final simplificamos.
Cuadrado de una difusión con deriva
Xₜ=1+2t+3Bₜ; f(x)=x².
Derivadas
f′=2x y f″=2; b=2, σ=3.Tiempo
b f′+(σ²/2)f″=4Xₜ+9.Ruido
σ f′=6Xₜ; d(Xₜ²)=(4Xₜ+9)dt+6XₜdBₜ.
El nueve no se elimina porque el ruido tenga media cero.
En horizontes finitos X tiene segundo momento finito, suficiente aquí para tomar esperanzas.
Una función que depende también del tiempo
f(t,x)=tx² y X=B.
Derivadas
 =x², =2tx,
 =2t.
Sustituir
b=0, σ=1: el coeficiente temporal es Bₜ²+t.Resultado
d(tBₜ²)=(Bₜ²+t)dt+2tBₜdBₜ.
Aparecen tanto la derivada temporal como la corrección espacial.
La esperanza es t²; su derivada 2t coincide con E(Bₜ²+t).
6. El producto añade covariación y la matriz de ruido cuenta las mezclas
Con brownianos independientes, su covariación es cero en la filtración conjunta usual.
La corrección de f es 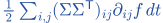 . Las derivadas mixtas importan cuando las coordenadas comparten ruido. En una suma sobre todos i,j, los términos simétricos i,j y j,i compensan el factor un medio en el caso de un producto.
Producto de dos múltiplos del mismo ruido
X=2B y Y=−3B.
Covariación
d[X,Y]=2·(−3)dt=−6dt.Producto
X dY+Y dX=−12B dB.Resultado
d(XY)=−12B dB−6dt; también XY=−6B².
La covariación puede ser negativa.
La variación cuadrática [X]=4t sigue siendo no negativa.
Una derivada mixta que no se puede omitir
X=B¹ y Y=B¹+B², con ruidos independientes.
Covarianza del ruido
d[X,Y]=dt, aunque W¹ y W² sean independientes.Función
f(x,y)=xy tiene =
 =1 y =
 =0.
Corrección
(1/2)(1+1)dt=dt, así E(XₜYₜ)=t.
Usar solo las derivadas diagonales perdería toda la media del producto.
La cuenta directa E[B¹ₜ(B¹ₜ+B²ₜ)]=t lo confirma.
7. Una integral con peso aleatorio no es necesariamente normal
Si H es determinista y pertenece a L²(0,T), sus integrales elementales son combinaciones de normales independientes. El límite L² conserva la ley gaussiana con media cero y varianza ∫H²ds.
Con H aleatorio, la isometría sigue dando un segundo momento si se cumplen sus condiciones, pero no determina toda la ley. Para H=B, la integral es (Bₜ²−t)/2, acotada inferiormente por −t/2 y no degenerada para t>0; una normal no degenerada no tiene tal cota.
Una normal obtenida de un peso no constante
I=∫₀¹2s dBₛ.
Determinismo
El peso 2s está fijado de antemano.
Varianza
∫₀¹4s²ds=4/3.Ley
I tiene distribución N(0,4/3).
La normalidad necesita aquí el peso determinista.
La desviación típica es 2/√3.
Misma media cero y una forma de ley diferente
J=∫₀²BₛdBₛ.
Identidad
J=(B₂²−2)/2.Cota
Como B₂²≥0, J≥−1.Momento
Var(J)=2²/2=2 por isometría o momentos gaussianos.
J no es N(0,2), aunque comparta su media y varianza.
La cota inferior basta para distinguir las distribuciones.
8. Anticipar y cambiar a Stratonovich son dos cambios que hay que declarar
Poner Hₛ= desde el inicio anticipa el futuro para la filtración browniana natural.
·=², de media T.No es una integral de Itô de un integrando predecible para esa filtración y no contradice su media cero.
Para H semimartingala continua, la integral de Stratonovich cumple  .
En una EDE escalar con coeficiente σ suficientemente suave, la deriva de Itô es bI=bS+(1/2)σσ′. Con ruido aditivo constante no hay corrección de deriva. Se declara siempre la convención usada.
Un peso que conoce el resultado final
H=B₂ usado durante todo [0,2].
Suma forzada
B₂ΣΔB=B₂².Esperanza
E B₂²=2.Fallo de hipótesis
B₂ no se conoce al empezar los intervalos anteriores a dos; no es el integrando predecible requerido.
No usamos la regla de media cero de Itô en esta suma anticipativa.
Ser una variable con segundo momento finito no basta para que llegue a tiempo.
Convertir el mismo símbolo de ruido en dos modelos precisos
X₀=1; comparar dX=X∘dB con dY=YdB en Itô.
Convertir Stratonovich
σ(x)=x, σ′=1: dX=(X/2)dt+X dB, cuya solución es exp(Bₜ).Modelo de Itô
dY=YdB tiene solución exp(Bₜ−t/2).Medias
E Xₜ=eᵗᐟ² y E Yₜ=1; no describen la misma ley.
Cambiar el símbolo sin ajustar la deriva cambia el modelo.
Aplicar Itô a ambas exponenciales verifica sus ecuaciones.
9. Una corrección bien elegida crea una martingala; una esquina exige otro teorema
Para Zₜ=exp(θBₜ−θ²t/2), la derivada temporal es −θ²Z/2 y la mitad de la segunda espacial es θ²Z/2: se cancelan.
Los momentos gaussianos dan E Zₜ=1 y E Zₜ²=exp(θ²t), finito en cada horizonte; aquí podemos afirmar martingala verdadera.
La fórmula C² no se aplica directamente a |x| porque tiene una esquina en cero. Tanaka añade tiempo local: |Bₜ|=∫₀ᵗsgn(Bₛ)dBₛ+Lₜ⁰, con la normalización usual de tiempo local semimartingala. El término Lₜ⁰ registra la contribución concentrada en cero. Es una extensión distinta, no una segunda derivada clásica que valga cero en todos los puntos.
Elegir la corrección exponencial
θ=2; Zₜ=exp(2Bₜ−2t).
Derivadas
=−2f, =2f y =4f.Cancelar
+/2=−2f+2f=0.Resultado
dZ=2Z dB; E Zₜ=1 por la fórmula de momentos normal.
Sin −2t, la exponencial tendría deriva positiva.
E Zₜ²=e⁴ᵗ permite comprobar la integrabilidad en un intervalo finito.
Por qué una esquina no se puede ignorar
Intentar aplicar la cadena clásica a |Bₜ| desde cero.
Cálculo incompleto
Escribir solo ∫sgn(B)dB produciría una media cero, pues el integrando está acotado.
Media real
Bₜ es normal y E|Bₜ|=√(2t/π)>0 para t>0.Término que faltaba
Tanaka da E Lₜ⁰=√(2t/π), que aporta esa diferencia.
La esquina tiene una contribución que la fórmula clásica no detecta.
El ejemplo identifica el fallo; la existencia del tiempo local es parte del teorema de Tanaka.
Ahora lo resolvemos de principio a fin.
EJEMPLO RESUELTO 1
Cuadrado browniano
Calcula d(B_t²).
Función
Tomamos f(x)=x², suave de clase C².Derivadas
f′(x)=2x y f″(x)=2.Proceso
Para X=B, b=0 y σ=1.Término temporal
(σ²/2)f″=(1/2)·1·2=1.Ruido
σf′=2Bₜ, así d(Bₜ²)=2BₜdBₜ+dt.Comprobar
La integral de 2B tiene media cero en horizontes finitos y la esperanza del cuadrado es t.
d(B_t²)=2B_t dB_t+dt.
Tomar esperanzas produce E B_t²=t.
EJEMPLO RESUELTO 2
Integral determinista
Calcula la varianza de ∫₀² 3 dB_s.
Integrando
Hₛ=3 es determinista y predecible en [0,2].Condición
∫₀²H²ds=9·2=18, finita.Media
La integral de Itô tiene media cero.
Isometría
Su segundo momento es ∫₀²9ds=18.Varianza
Como la media es cero, segundo momento y varianza coinciden.
Comprobación directa
La integral es 3B₂ y Var(3B₂)=9·2=18.
La varianza es 18.
La integral es 3B₂, con la misma varianza.
Los símbolos que hemos usado
- B y(ℱₜ)
- Browniano estándar respecto de una filtración: el incremento futuro es independiente de la información presente.
- Hₜ
- Integrando predecible; su valor para el siguiente incremento se decide con la información anterior.
- L²(P×dt)
- Espacio de procesos con E∫₀ᵀ|Hₜ|²dt finita, identificados salvo igualdad casi en todas partes.
- Iₜ=∫₀ᵗHₛdBₛ
- Integral de Itô, una martingala cuadrado-integrable bajo la condición global L².
- [X,Y]ₜ
- Covariación cuadrática, límite apropiado de sumas de productos de incrementos;[X]=[X,X].
- C¹,²
- Funciones f(t,x) con una derivada continua en t y dos derivadas continuas en x.
- Xₜ=X₀+∫bₛds+∫σₛdBₛ
- Proceso de Itô continuo con parte de variación finita y parte martingala.
- ∫H∘dB
- Integral de Stratonovich, indicada con círculo y relacionada con Itô mediante covariación.
Ahora te toca a ti.
Tienes cinco ejercicios. Inténtalos; las pistas te ayudan si te atascas.
Practicar este tema →